
Uvildig rådgivning
Vi tager ingen provisioner fra banker, forsikringsselskaber eller andre. Vores eneste indtægt kommer fra brugerne – så vi kan altid stå på din side.
"Når man har set helt tæt på, hvor meget økonomisk tryghed betyder for folks livskvalitet, så bliver det næsten en pligt at hjælpe."
– Erik Fraas, stifter

Uvildig privatøkonomisk rådgiver og gældsekspert
Udover at være idémanden bag My Money App driver Erik også PØR – Privatøkonomisk Rådgivning, hvor han siden 2012 har hjulpet danskere med at få styr på økonomien. Han arbejder uvildigt, altid på brugerens side, og med et stærkt etisk kompas.
Sådan opstod My Money App
Idéen til My Money App opstod ikke fra den ene dag til den anden. Den har faktisk ulmet i baggrunden gennem det meste af Eriks karriere. I årevis har han hjulpet folk ud af gæld og tilbage til økonomisk tryghed – og gang på gang har han set, hvor stor forskel det gør, når man bare har ét sted, hvor man kan overskue sin økonomi.
"My Money App er kulminationen på alt det: erfaring, faglighed og et brændende ønske om at gøre økonomisk rådgivning let tilgængeligt for alle."
Appen hjælper dig med at skabe overblik og dokumentation, som du kan bruge i banken – fx når du gerne vil låne penge til køb af bolig eller bil. My Money App kan dermed hjælpe dig med at blive mere kreditværdig set fra bankernes perspektiv. Som navnet antyder: Appen giver dig styr på dine penge.
My Money App er ikke bare en app – det er din økonomiske nordstjerne i hverdagen.
My Money App og PØR drives ud fra det samme grundlæggende kompas. Det betyder konkret hvordan vi rådgiver – og hvad du IKKE finder hos os.
Vi tager ingen provisioner fra banker, forsikringsselskaber eller andre. Vores eneste indtægt kommer fra brugerne – så vi kan altid stå på din side.
Dine data sælges aldrig og deles aldrig. Vi behandler dine tal med samme diskretion som din læge eller revisor. GDPR-compliant, dansk-hostet.
Vi laver ikke quick fixes. Fokus er langsigtet økonomisk tryghed, bæredygtige vaner og personligt tilpassede løsninger – ikke generiske skabeloner.
Indsigter, råd og perspektiver på privatøkonomi.
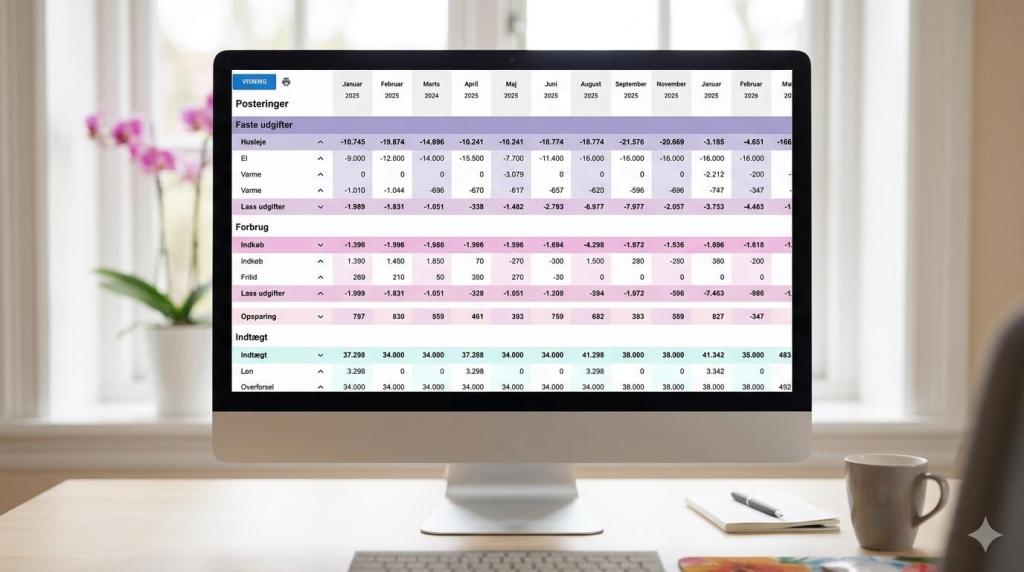
Pengestyring bliver sjældent svært, fordi tallene er komplicerede. Det bliver svært, fordi hverdagen er fuld.
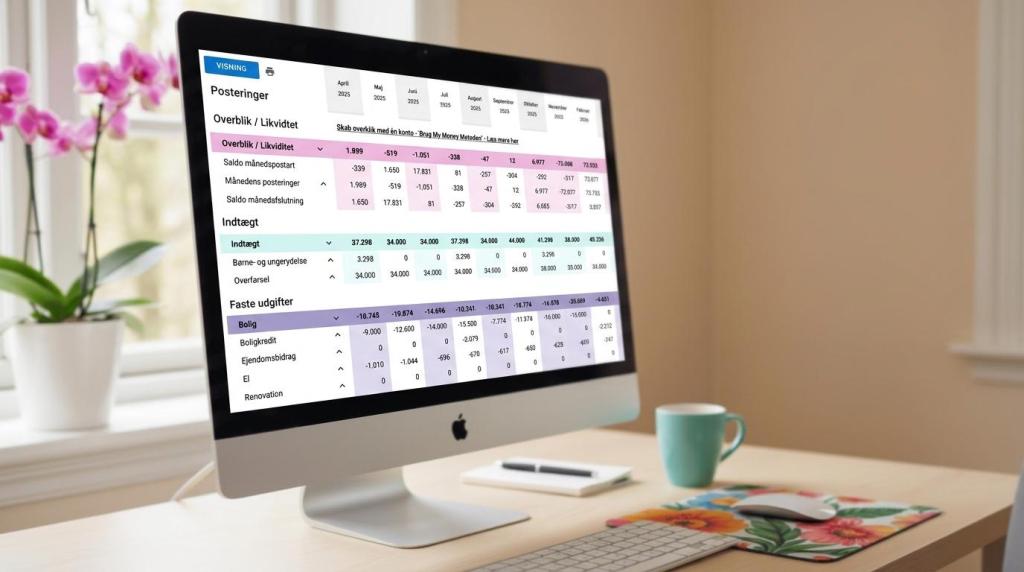
Hvis du vil bruge en opsparingsapp til mere end bare at lægge lidt til side, er My Money App lavet til at give dig et klart billede af hele din privatøkonomi.
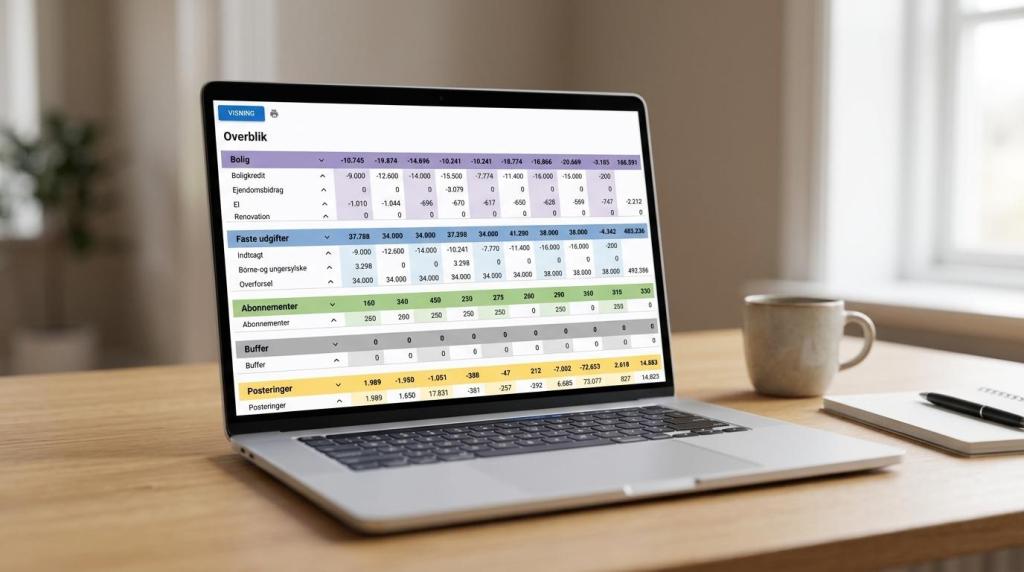
Et forbrugsbudget holder sjældent alene, fordi man har skrevet tal ind i et ark. Det holder, når bolig, faste aftaler, små automatiske træk og en buffer er tænkt ind fra start.
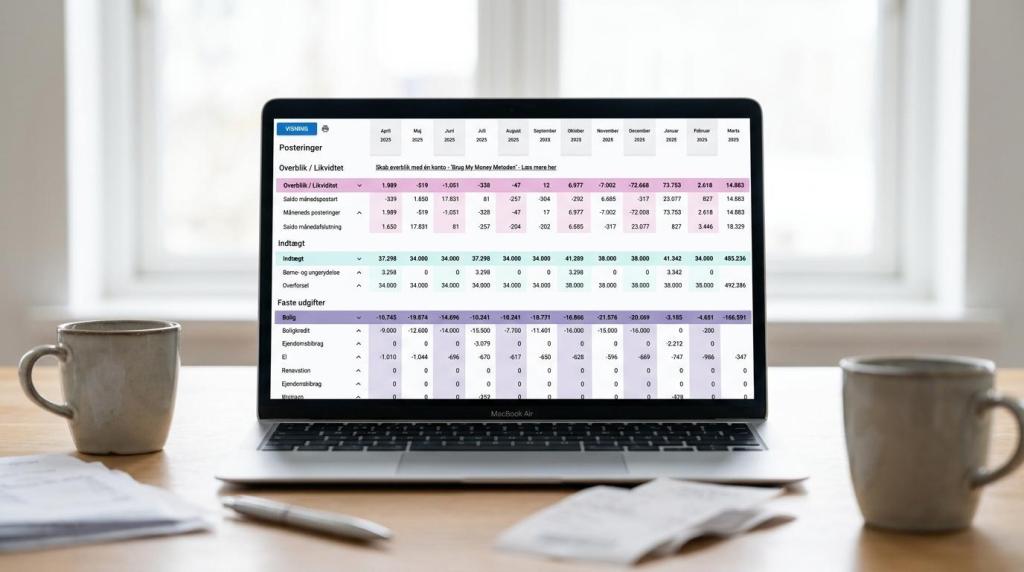
Et familiebudget virker bedst, når det ikke kun er et regneark, men et fælles beslutningsværktøj for hele husstanden.
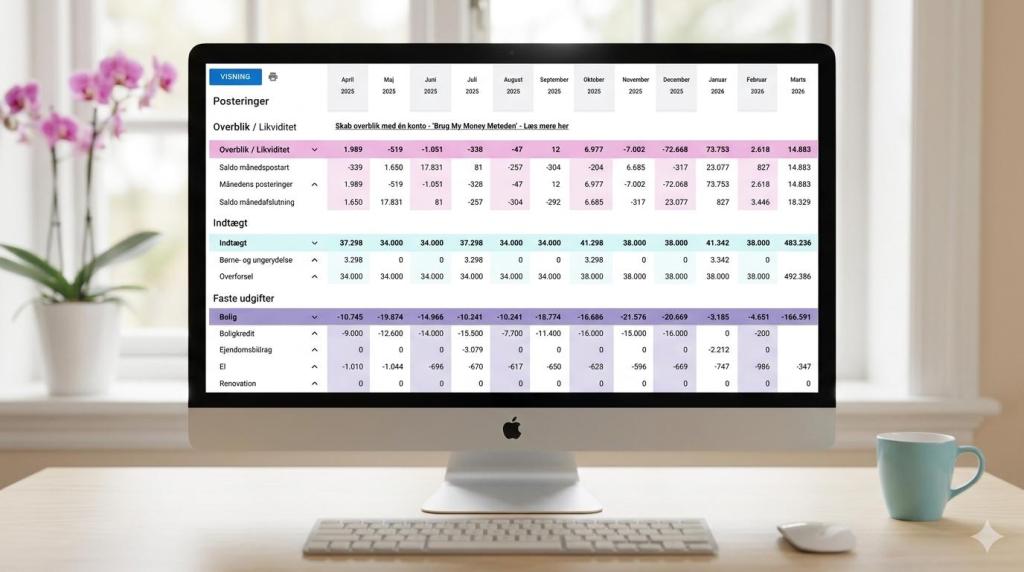
En økonomiplan virker kun, hvis du faktisk kan se, hvad der sker i din økonomi hver måned.
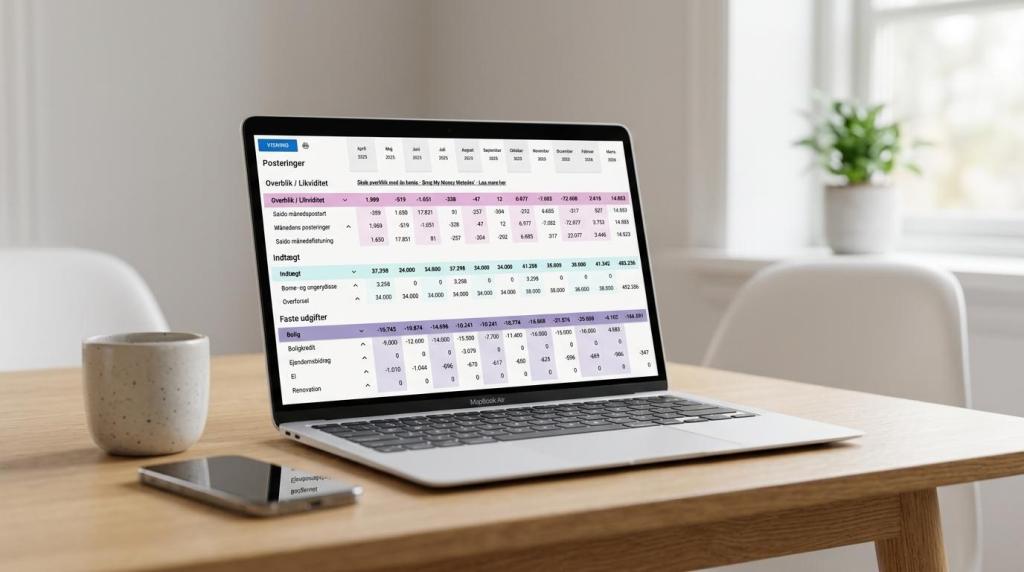
Når du skal til møde i banken, er et bankbudget sjældent bare en formalitet. Du skal kunne vise, hvordan din privatøkonomi faktisk ser ud, hvilke faste udgifter du har, og hvor der er luft i budgettet.
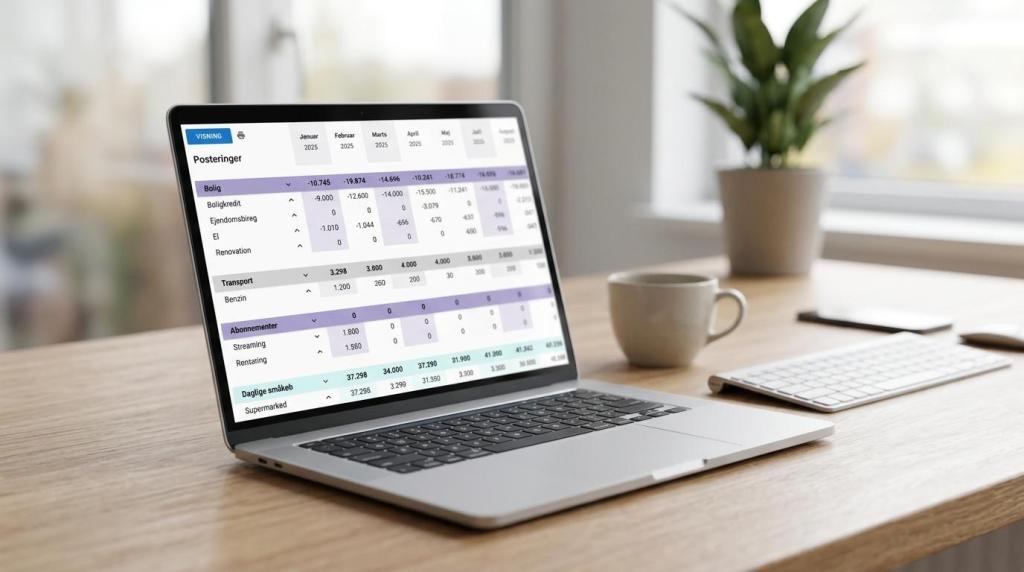
Et forbrugsmønster er mere end en liste over køb. Det er et billede af vaner, prioriteringer og små beslutninger, der gentager sig uge efter uge. Når økonomien føles presset, er det sjældent kun de store engangsudgifter, der er problemet.
Et madbudget er blevet en fast del af privatøkonomien for mange danskere, fordi mad i Danmark ganske enkelt er dyrt sammenlignet med store dele af EU.
En gældsoversigt før et bankmøde er ikke bare en liste over lån. Den er en samlet forklaring på, hvordan din økonomi hænger sammen, og hvorfor du kan bære en ny ydelse eller en ændret finansiering.
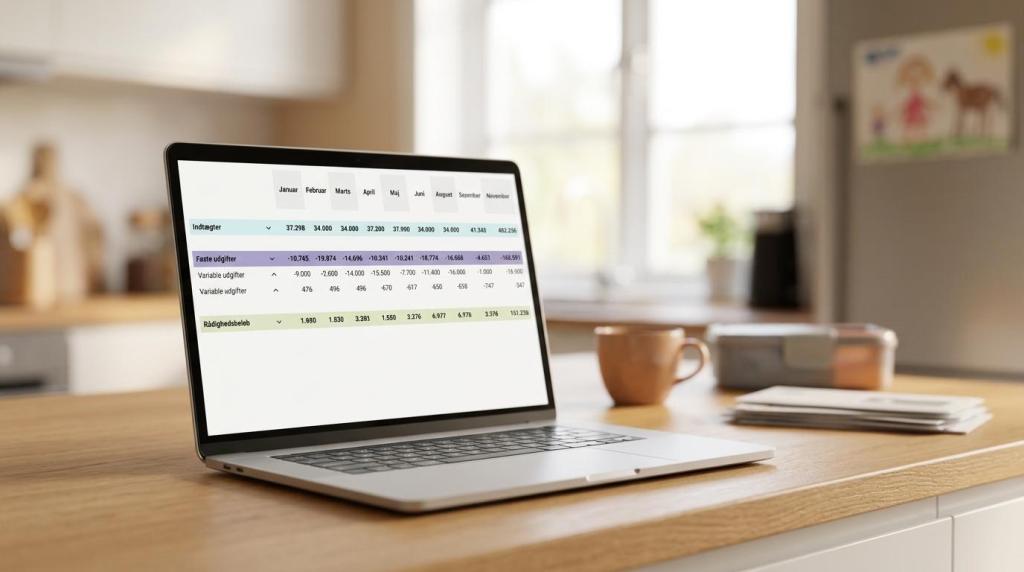
Når en familie mangler udgiftsoverblik, er problemet sjældent mangel på vilje. Det er oftere mangel på tid, mange konti, skiftende regninger og små beløb, der forsvinder mellem mad, transport, børn og abonnementer.
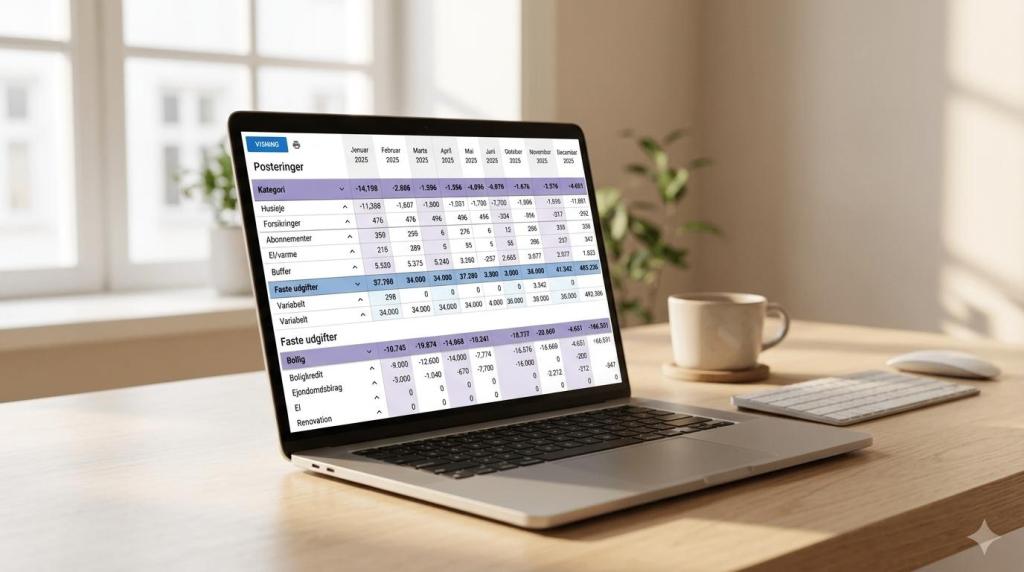
Et årsbudget er sjældent svært, fordi regnearket er kompliceret. Det bliver svært, når regningerne ligger spredt over hele året, nogle bliver betalt automatisk, og andre først dukker op, når de allerede presser økonomien. Når årsbudgettet virker, giver det ro.
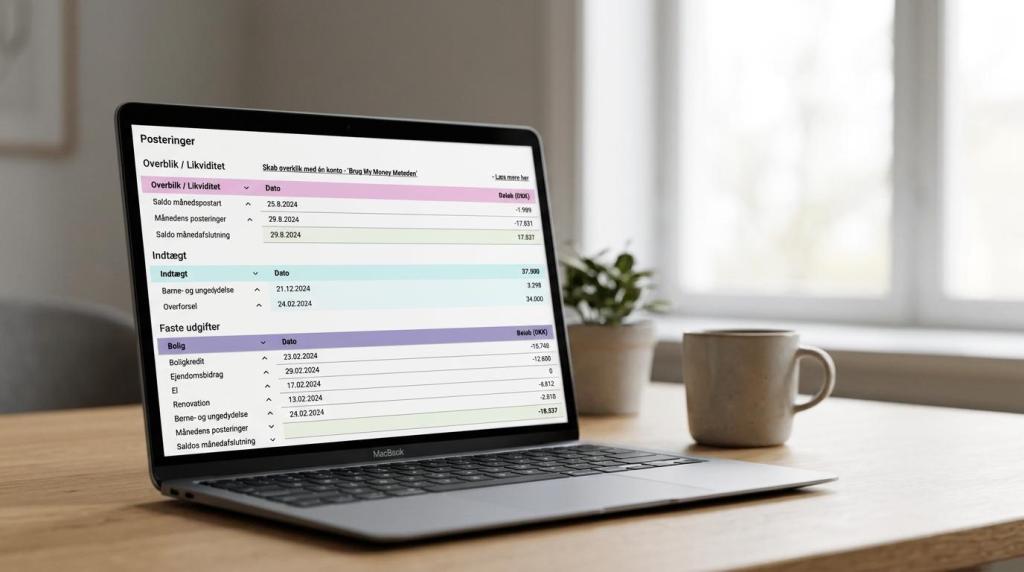
Kontoudtog er ofte det mest præcise sted at starte, hvis du vil have styr på dit budget. De viser, hvad der faktisk er trukket på kontoen, ikke hvad du regner med, at du bruger.
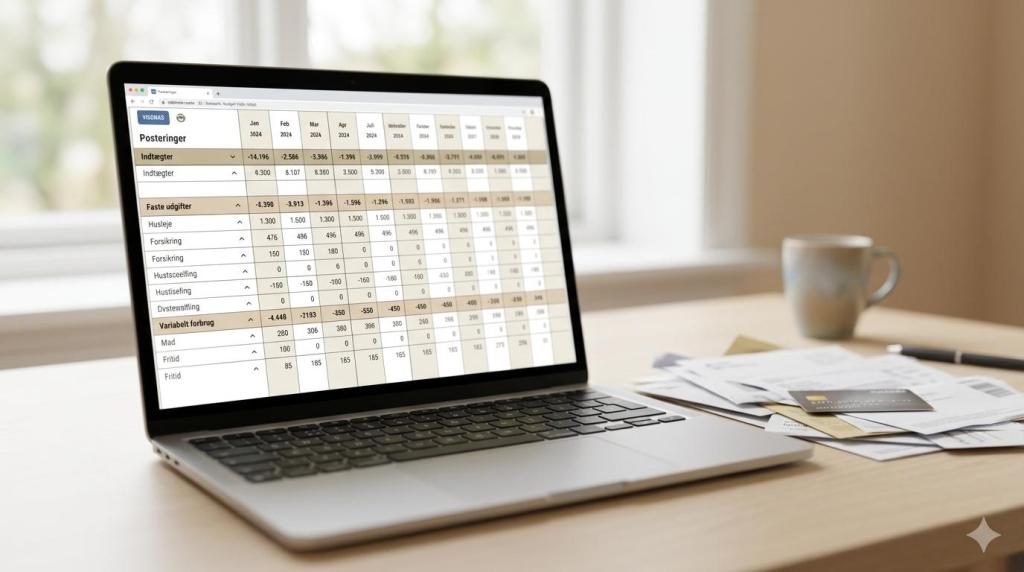
Økonomisk stress opstår sjældent fra den ene dag til den anden. Det vokser ofte frem, når regninger, faste udgifter og uforudsete køb begynder at fylde mere mentalt, end de fylder på selve kontoudtoget.
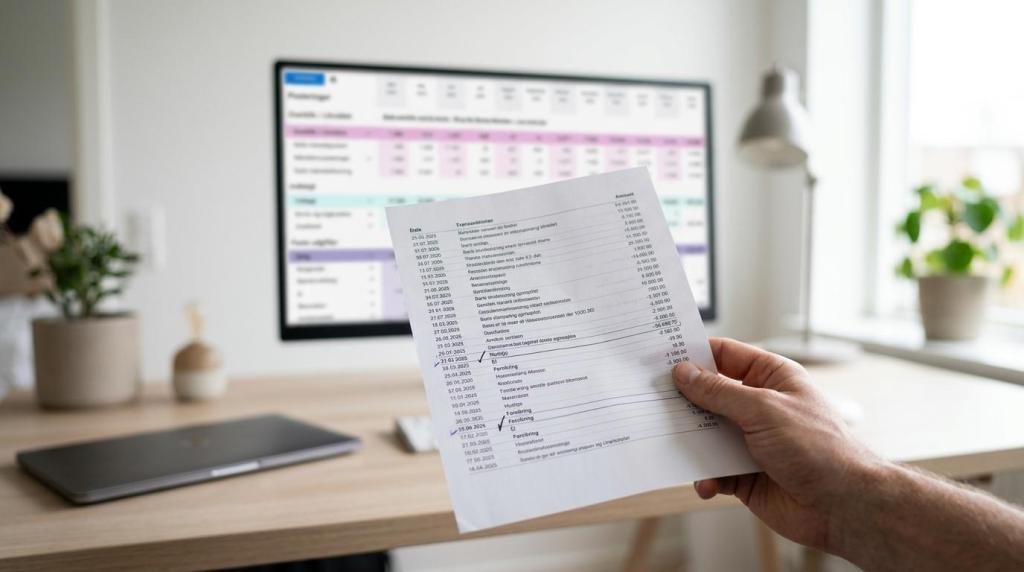
Et godt bankbudget kan dokumenteres, når tallene kan spores direkte til kontoudtog, netbankudskrifter, indtægtsbilag og gældsoplysninger. Det er den forskel, banken ser på, når et budget skal bruges til lån, boligkøb eller en generel kreditværdighedsvurdering.
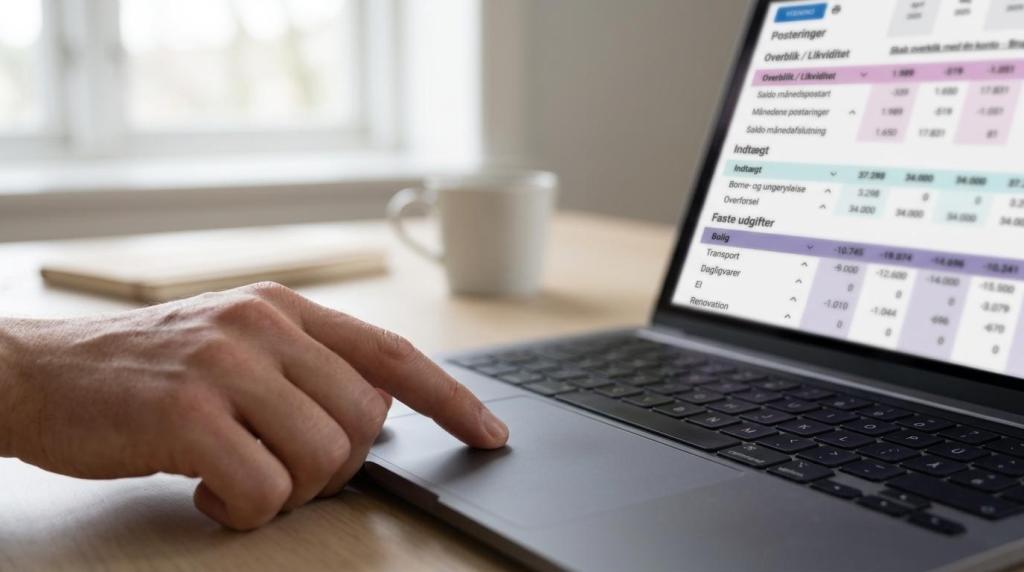
Når målet er bedre styr på privatøkonomien, er udgiftsregistrering et af de få greb, der både kan reducere fejl, give mere ro og gøre budgettet brugbart i praksis.

Mange prøver at få økonomisk overblik ved at starte med et stort Excel-ark, men det hurtigste greb er næsten altid det modsatte: gør det simpelt, saml dine bankdata, og del økonomien op i faste udgifter, forbrug og rådighedsbeløb.

Når du leder efter et budgetprogram til dit personlige budget, er det sjældent, fordi du mangler endnu et regneark. Du vil have overblik, mindre usikkerhed og en nemmere måde at se, hvor pengene faktisk forsvinder hen.

Den bedste opsparingsapp er sjældent den, der bare flytter penge væk fra din lønkonto. For de fleste i Danmark er den bedste løsning den, der kombinerer opsparing med budgetoverblik, automatisering og et tydeligt bufferbeløb.
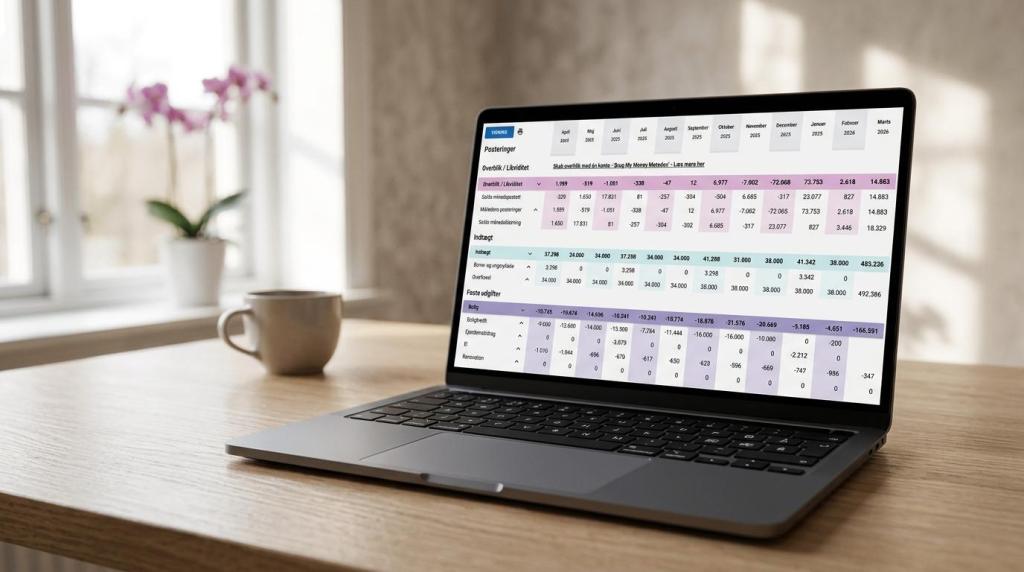
Et husholdningsregnskab virker bedst, når det ikke kun er et regneark, men en fast metode til at styre penge mellem løn, regninger, daglig forbrug og opsparing.

Når faste udgifter kommer på forskellige tidspunkter i løbet af året, bliver budgettet hurtigt mere usikkert, end det ser ud på papiret.
Et godt månedsbudget er sjældent smukt i første version. Til gengæld kan det være præcist, brugbart og overraskende befriende.

Forbrugsanalyse er blevet langt mere præcis, efter at budgetapps kan hente kontodata automatisk og sortere køb i meningsfulde kategorier. Det gør en stor forskel i et land, hvor husholdningers samlede forbrug ifølge Danmarks Statistik lå på 377.034 kr. i 2024.
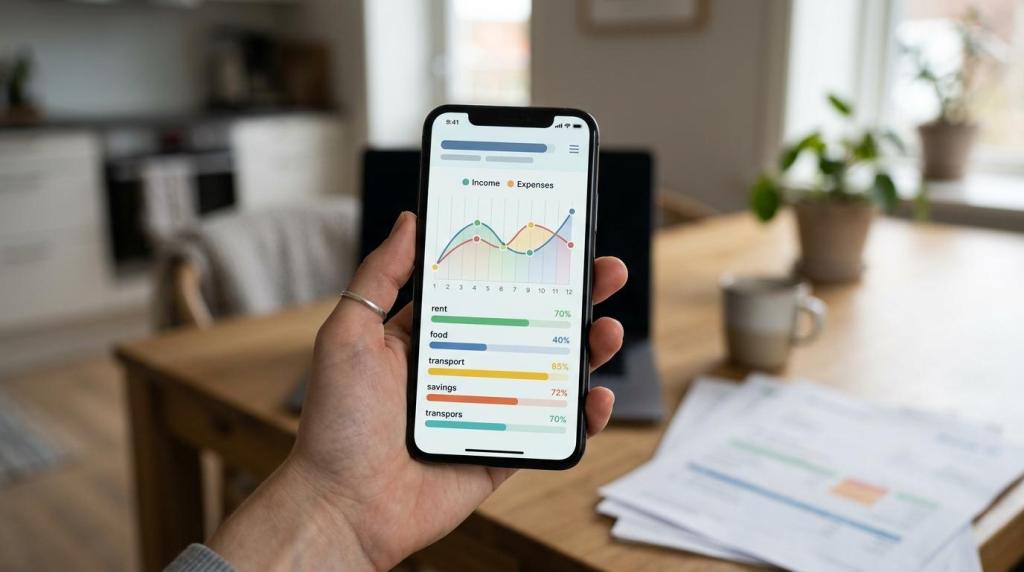
Excel er stadig et stærkt værktøj, men et excel budget er sjældent den letteste løsning, når privatøkonomien skal holdes opdateret måned efter måned.
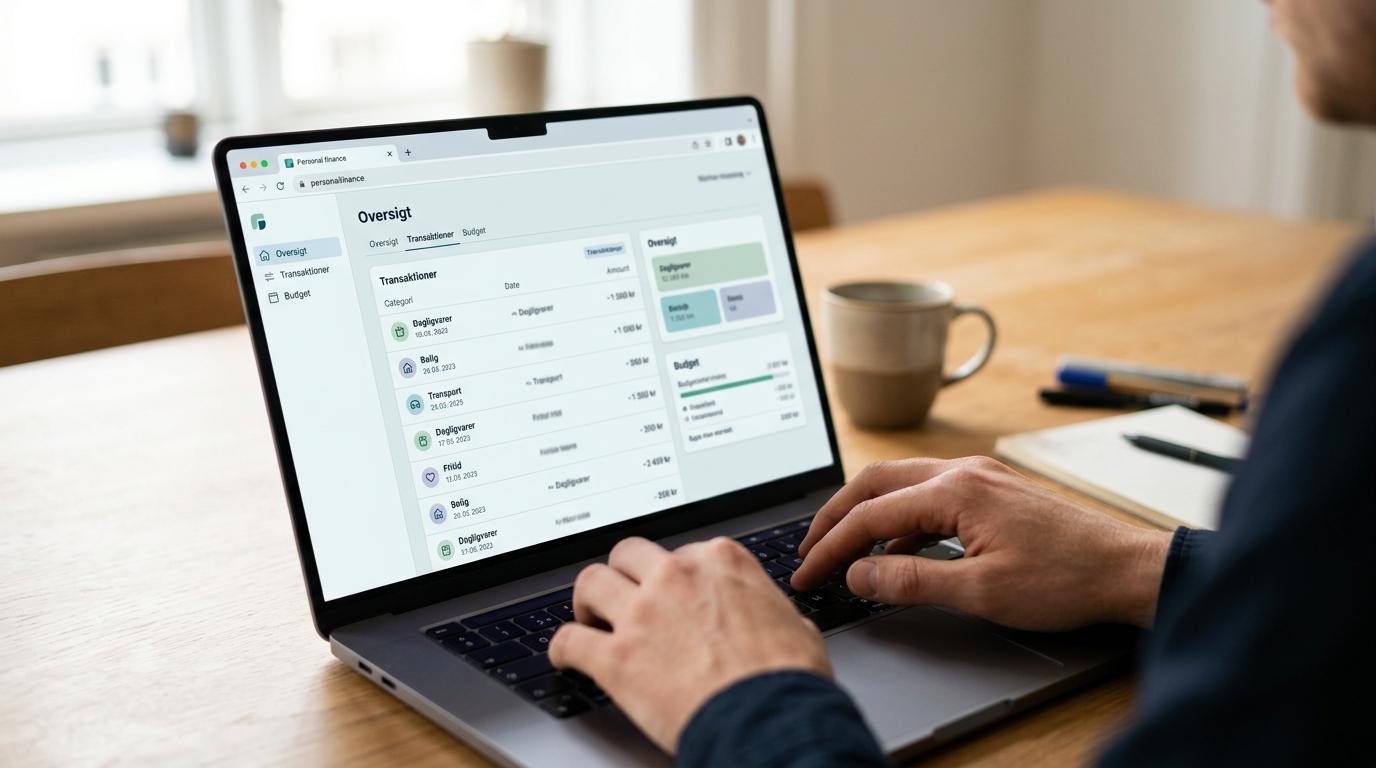
Mange starter med et budget skema i Excel, fordi det føles fleksibelt og velkendt. Spørgsmålet er bare, om Excel stadig er det bedste valg, når målet er løbende overblik, færre fejl og mindre manuelt arbejde.
En opsparingskonto med en buffer er fundamentet for en sund privatøkonomi. Bufferen er penge til uforudsete udgifter, så du undgår overtræk og dyre lån…
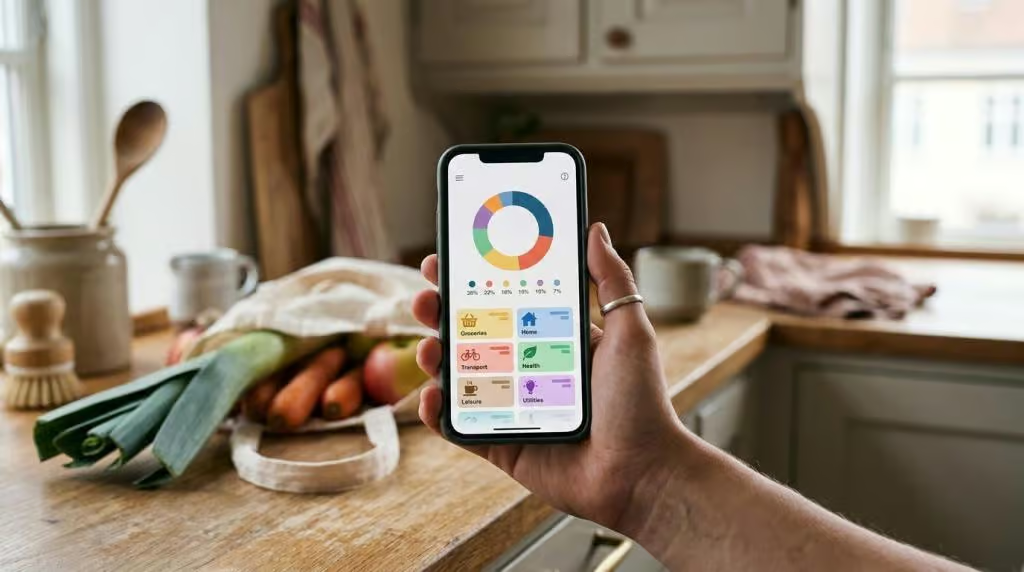
Når en borger har brug for støtte til privatøkonomien, handler det sjældent kun om tal. Det handler også om ro, forudsigelighed og en tryg hverdag…
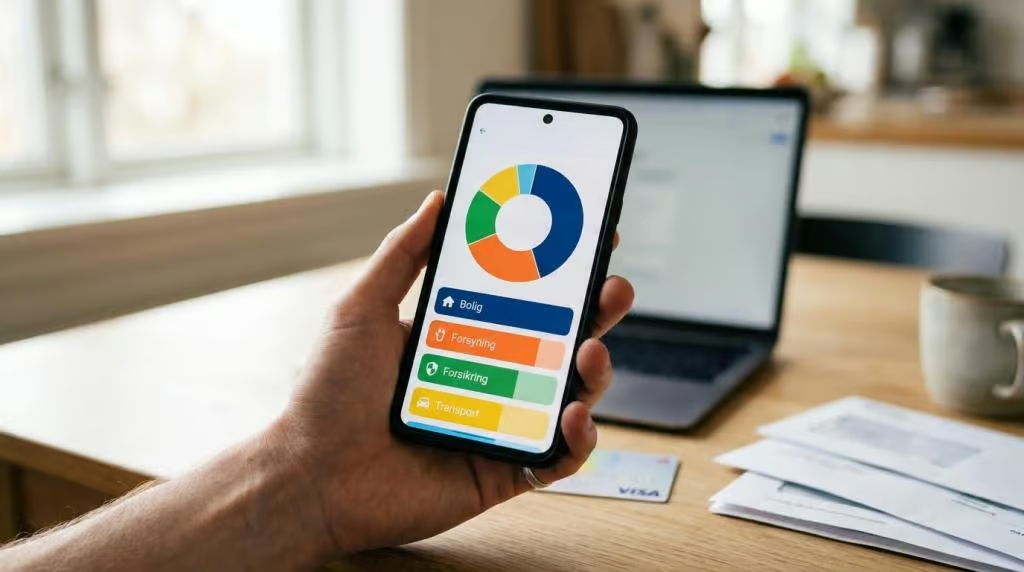
Mange tror, at de har styr på deres faste udgifter, indtil de skal lave et budget, søge lån eller forklare, hvorfor der ikke er meget tilbage sidst på måneden…

Hent vores gratis budgetskabelon, og se hvordan du udfylder budgetskemaet i fem trin: indtægter, faste udgifter, variable udgifter og uforudsete udgifter.
Dit rådighedsbeløb er de penge, du har tilbage, når alle faste udgifter er betalt. Se Finanstilsynets satser, anbefalede beløb pr. husstand og sådan beregner du dit.

Tips og tricks til bedre privatøkonomisk overblik.

Kreditværdighed er helt afgørende, når du vil låne penge, optage lån eller have et kreditkort.
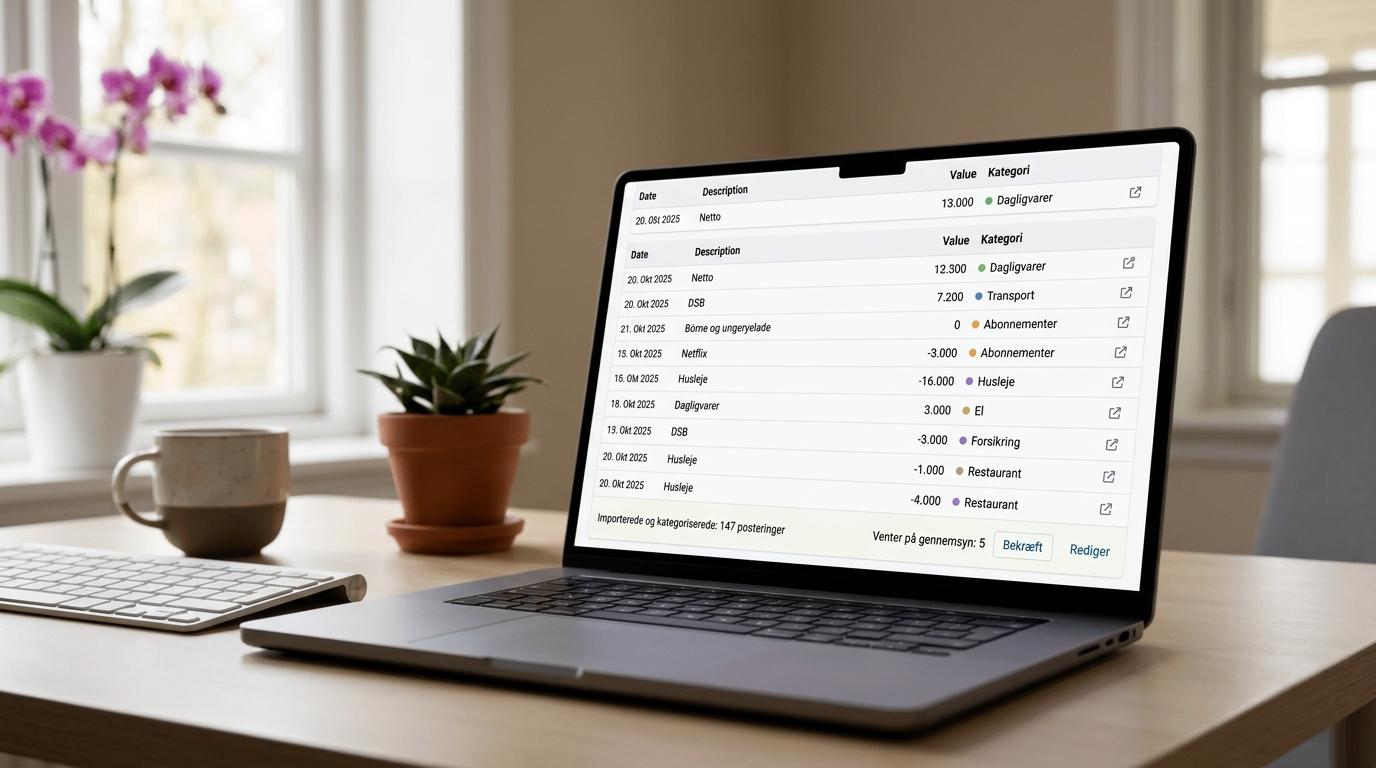
My Money App giver dig et klart overblik over din privatøkonomi.
En budgetkonto er dit værktøj til at få styr på økonomien og sikre, at dine indtægter dækker alle udgifter. Her får du den komplette guide til at oprette og bruge en budgetkonto effektivt.