
8 måder at bruge kontoudtog til bedre budgetstyring
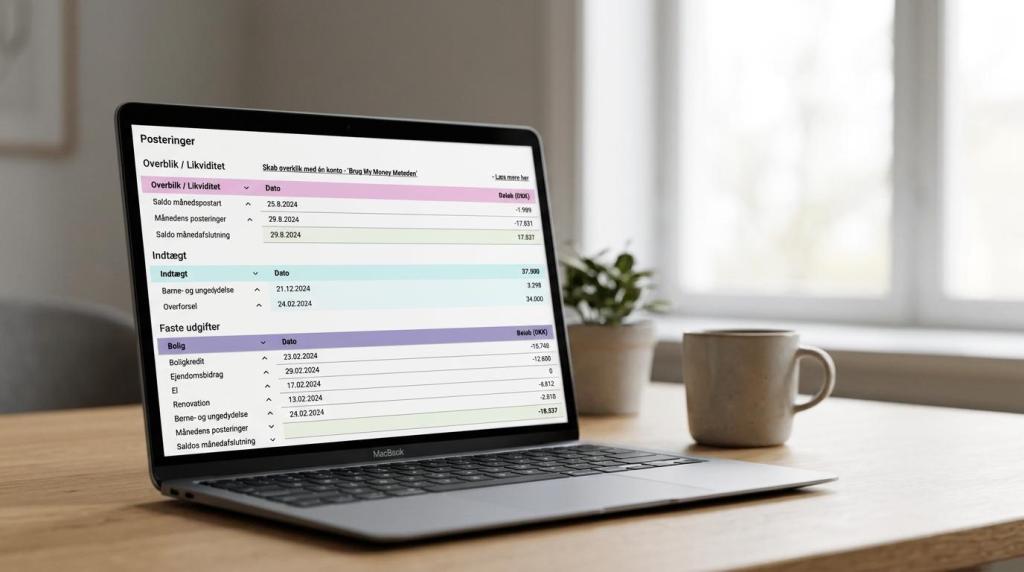
Kontoudtog er ofte det mest præcise sted at starte, hvis du vil have styr på dit budget. De viser, hvad der faktisk er trukket på kontoen, ikke hvad du regner med, at du bruger.
Kort fortalt: Opsummering
- Kontoudtog er mest værdifulde til budgetstyring, når de bruges sammen med et fast budget, fordi de viser reelle betalinger, faste udgifter, abonnementer og udsving i forbruget.
- Forbrug.dk anbefaler at tjekke kontoudtog jævnligt, og små månedlige hævninger på fx 89, 129 eller 299 kroner kan være abonnementer, du ellers overser.
- Borger.dk kobler budgetarbejde til større økonomiske beslutninger, fordi et budget også bruges, når du skal i banken og låne.
- Finans Danmark peger på konkrete bankværktøjer som netbank, faste overførsler og Betalingsservice, som gør kontoudtog brugbare i den daglige drift af privatøkonomien.
- Den praktiske metode er enkel: gennemgå 3 til 6 måneders kontoudtog, markér faste og variable poster, opret automatiske betalinger, og afsæt en buffer til ujævne udgifter.
Når kontoudtog kombineres med et budget, bliver de ikke kun historik, men et styringsværktøj. Det er her, du finder abonnementer, opdager skæve vaner, planlægger faste udgifter og skaber et overblik, som også giver mening for banken.
Hvorfor er kontoudtog så nyttige til budgetstyring?
Ja, kontoudtog fra bank og netbank er noget af det stærkeste grundlag for et realistisk budget. De viser datoer, beløb, modtagere og mønstre, så du kan skelne mellem faste udgifter, variable køb og betalinger, du havde glemt.
Den store fordel er, at kontoudtog bygger på faktiske transaktioner. Hukommelse og mavefornemmelse undervurderer ofte små køb og gentagne betalinger, mens kontoudtog viser dem uden forskønnelse. Det gælder især abonnementer, gebyrer, overførsler mellem egne konti og sæsonudgifter, der ellers let glider ud af budgettet.
Forbrug.dk anbefaler netop, at man tjekker kontoudtog jævnligt. Det råd er praktisk, fordi mange økonomiske læk ikke ligner dramatiske fejl. De ligner helt almindelige hævninger, som gentager sig måned efter måned.
“My Money App giver et grafisk overblik over privatøkonomien på under fem minutter.”
Kontoudtog bliver endnu mere værdifulde, når de kobles til et fast budget. Borger.dk peger på, at budgettet også bruges, når du skal i banken og låne, så et godt overblik er ikke kun nyttigt i hverdagen, men også i større økonomiske beslutninger.
Hvordan gennemgår du et kontoudtog trin for trin?
Start med 3 til 6 måneders kontoudtog fra din netbank. Det er nok til at fange både månedlige betalinger og mere ujævne poster som kvartalsvise abonnementer, forsikringer eller halvårlige opkrævninger.
Først markerer du alle poster, der går igen med samme modtager eller omtrent samme beløb. Derefter deler du dem i tre grupper: faste udgifter, variable hverdagskøb og uregelmæssige udgifter. Hvis en post kun optræder én gang, er den ikke uvigtig. Den kan være en årlig betaling, som stadig skal ind i budgettet fordelt pr. måned.
Til sidst sammenholder du posterne med dit nuværende budget. Hvis kontoudtoget viser mere forbrug end budgettet, er det budgettet, der skal rettes. En typisk fejl er at tro, at ét enkelt månedskontoudtog er nok. Det giver tit et skævt billede, især hvis måneden indeholder ferie, tandlæge eller årsbetalinger.
Hvilke 8 måder er de mest effektive til at bruge kontoudtog i budgetstyring?
De bedste metoder bruger kontoudtog som rådata og budgettet som beslutningsværktøj. Hvis du kun indfører én vane, bør det være en fast månedlig gennemgang, hvor du både leder efter mønstre og tager konkrete handlinger.
- My Money App: Saml kontoposteringer i et webbaseret budgetoverblik med automatisk import og kategorisering, så du hurtigere ser mønstre uden at sidde med Excel.
- Find abonnementer: Kig efter månedlige hævninger på gentagne beløb som 89, 129 eller 299 kroner.
- Adskil faste og variable udgifter: Husleje og forsikring skal ikke vurderes på samme måde som dagligvarer og takeaway.
- Kontrollér automatiske betalinger: Sammenlign kontoudtog med Betalingsservice og faste overførsler, så intet kører uden formål.
- Beregn realistiske gennemsnit: Brug faktiske udgifter fra flere måneder i stedet for skøn.
- Fang sæsonbetalinger: Årsabonnementer, gaver og biludgifter skal fordeles over året.
- Byg en buffer: Brug kontoudtog til at se, hvor ofte uventede udgifter faktisk opstår.
- Forbered bankdialogen: Et veldokumenteret overblik over forbrug og faste udgifter styrker din troværdighed over for banken.
Hvordan finder du abonnementer og små faste hævninger hurtigt?
Den hurtigste metode er at sortere kontoudtoget efter beløb og modtager og derefter lede efter gentagelser. Forbrug.dk nævner, at abonnementer ofte viser sig som månedlige hævninger på fx 89, 129 eller 299 kroner.
Start med alle poster, der gentager sig månedligt. Kig derefter på handelsnavne, som kan være uklare. Mange digitale tjenester står ikke med det brandnavn, du kender fra hjemmesiden, men med et betalingsnavn eller et udenlandsk firmanavn. Hvis du er i tvivl, er det værd at slå modtageren op, før du lader betalingen fortsætte.
En udbredt misforståelse er, at små beløb er ligegyldige. Det er de sjældent. Tre glemte abonnementer på 89, 129 og 299 kroner bliver til 517 kroner om måneden og over 6.000 kroner om året. Det er nok til at ændre både rådighedsbeløb og opsparing mærkbart.
Hvis du opdager et abonnement, du ikke selv har indgået, er næste skridt ikke kun at slette kortet fra tjenesten. Dokumentér posten, kontakt virksomheden og følg de klagemuligheder, der findes. Forbrug.dk peger på, at man kan klage til Forbrugerombudsmanden ved uretmæssige abonnementer.
Skal du bruge kontoudtog eller et budget for at få mest overblik?
Du skal bruge begge dele. Kontoudtog viser fortiden, mens budgettet styrer fremtiden, og uden den kombination bliver dit overblik enten for bagudskuende eller for teoretisk.
Kontoudtog kan fortælle, at du i sidste måned brugte 4.700 kroner på dagligvarer, transport og småkøb. Budgettet skal afgøre, om det niveau er acceptabelt næste måned. Hvis du kun ser på kontoudtog, risikerer du at registrere problemer uden at ændre dem. Hvis du kun ser på budget, risikerer du at arbejde med tal, der ikke passer til virkeligheden.
Borger.dk anbefaler først at lægge et budget og finde ud af, hvad du har råd til. Det er en vigtig skelnen. Budgettet sætter rammen, men kontoudtoget leverer beviset for, om rammen holder i praksis.
“My Money App giver et bankvenligt overblik over privatøkonomien uden Excel.”
Mange tror, at et kontoudtog i sig selv er et budget. Det er forkert. Et kontoudtog er et datagrundlag. Et budget er en prioritering. Når de to ting hænger sammen, får du både kontrol og handlekraft.
Hvordan omsætter du kontoudtog til faste overførsler, Betalingsservice og buffer?
Den mest stabile løsning er at bruge kontoudtoget til at automatisere det, der bør være forudsigeligt. Finans Danmark peger på netbank, faste overførsler og Betalingsservice som centrale funktioner på en betalingskonto.
Begynd med at udvælge alle betalinger, der bør køre automatisk. Det gælder typisk husleje, forsikringer, børneopsparing, lån og faste opsparingsbeløb. Hvis en udgift kommer kvartalsvist eller årligt, så del den med 3 eller 12 og overfør beløbet månedligt til en separat budgetkonto. Så bliver den uregelmæssige regning til en fast rutine.
En klassisk fejl er at tro, at automatisering alene løser budgettet. Automatik er kun stærk, hvis beløbene er korrekte, og hvis kontoudtoget stadig bliver gennemgået. Ellers kan du automatisere gamle vaner i stedet for gode vaner.
- Faste overførsler: Brug dem til opsparing, buffer og regninger med fast beløb.
- Betalingsservice: Brug det til regninger, hvor beløbet kan variere, men betalingstidspunktet er fast.
- Budgetkonto: Saml forudsigelige udgifter ét sted, så lønkontoen ikke skal bære hele udsvinget.
- Økonomisk buffer: Sigt ofte efter 1 til 3 måneders faste udgifter, hvis din indkomst er stabil. Ved svingende indkomst er en større buffer normalt mere robust.
Er netbank, Excel eller en webbaseret budgetapp bedst til kontoudtog?
Det bedste valg afhænger af opgaven. Netbank er stærk til betalinger, Excel er fleksibelt til specialopsætninger, og en webbaseret budgetapp er ofte bedst til løbende overblik og kategorisering.
Netbank er stedet, hvor du ser rådata og udfører handlinger som overførsler og godkendelser. Excel giver dig fuld frihed, men kræver manuel import, vedligeholdelse og fejlkontrol. Det gør Excel sårbart, hvis du vil arbejde hurtigt eller dele overblikket med en partner. En webbaseret løsning kan være stærk, når du vil gå fra data til beslutning uden meget manuelt arbejde.
“My Money App er webbaseret og bruger automatisk import og kategorisering af kontoposteringer.”
Hvis du ofte mister overblikket i regneark, er det sjældent et tegn på manglende disciplin. Det er tit et systemproblem. Når posteringer skal tastes eller flyttes manuelt, stiger risikoen for fejl, forsinkelser og kategorier, der aldrig bliver opdateret.
Kort sagt passer værktøjerne til forskellige behov. Netbank er transaktionsmotoren. Excel er værktøjskassen. En budgetapp er det løbende cockpit.
Hvordan bruger du kontoudtog, når banken vil se dit økonomiske overblik?
Kontoudtog er meget nyttige i dialog med banken, især ved boligkøb, omlægning af lån eller vurdering af rådighedsbeløb. Borger.dk peger på, at budgettet også bruges, når du skal i banken og låne.
Banken ser ikke kun på indkomst. Den ser også på stabilitet, faste udgifter, gæld, forbrugsmønstre og din evne til at skabe luft i økonomien. Her er kontoudtoget værdifuldt, fordi det dokumenterer , hvordan pengene faktisk bevæger sig. Hvis dit budget siger én ting, men kontoudtoget viser noget andet, vil banken normalt lægge mest vægt på det faktiske forløb.
Det betyder ikke, at du skal fremstå perfekt. Det betyder, at du skal være konsistent. Hvis du kan vise, at abonnementer er ryddet op, faste udgifter er identificeret, og at der bliver afsat penge til buffer, fremstår økonomien mere styrbar.
- Kontoudtog: Vis 3 til 6 måneder, så mønstre fremstår tydeligt.
- Budget: Sørg for, at faste udgifter og rådighedsbeløb matcher kontoudtogets realitet.
- Dokumentation for ændringer: Har du opsagt abonnementer eller nedbragt udgifter, så vis det med datoer og beløb.
- Automatik: Faste overførsler og Betalingsservice signalerer struktur og lavere risiko for glemte betalinger.
Et godt kontoudtogsoverblik handler altså ikke kun om at finde fejl. Det handler også om at vise, at du kan styre din økonomi med ro, systematik og troværdighed.