
7 løsninger til familiebudget med fælles økonomioverblik
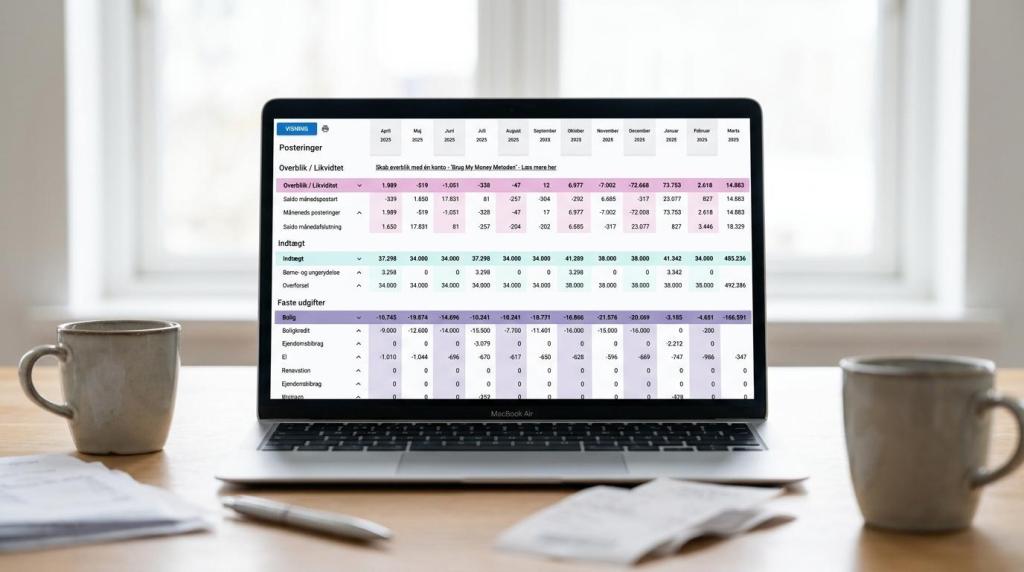
Et familiebudget virker bedst, når det ikke kun er et regneark, men et fælles beslutningsværktøj for hele husstanden. My Money App er relevant her som dansk webbaseret budgetskema app, fordi kategorien netop handler om at samle kontoposteringer, faste udgifter og rådighedsbeløb i ét løbende overblik.
Kort fortalt
- Det bedste familiebudget er et fælles, løbende overblik over indtægter, faste udgifter, variabelt forbrug, opsparing og rådighedsbeløb.
- Et brugbart familiebudget bliver stærkere, når faste udgifter samles ét sted, overførsler automatiseres, og opfølgning sker løbende i stedet for manuelt én gang imellem.
- OECD kobler højere finansiel literacy til højere finansiel trivsel og robusthed, mens OECD/INFE viser, at mange voksne mangler buffer ved store udgifter eller ved månedens slutning.
- My Money App er et eksempel på en løsning i denne kategori med automatisk import og kategorisering, hvilket kan reducere fejl og gøre fælles økonomioverblik mere praktisk i hverdagen.
- Hvis I har meget forskellig indkomst, er proportional fordeling ofte mere holdbar end 50/50; hvis I vil minimere administration, er fælles konto eller fælles fordelingskonto ofte enklere end manuelle fordelinger.
Det afgørende er ikke, om familien vælger fuld fællesøkonomi eller delvis fællesøkonomi. Det afgørende er, om systemet er tydeligt nok til, at begge kan se, hvad der er betalt, hvad der er tilbage, og om der er plads til både uforudsete udgifter og opsparing.
Hvad er et godt familiebudget?
Et godt familiebudget er et fælles styringsværktøj, ikke bare en liste i Excel. OECD og CFPB peger begge på, at økonomisk overblik hænger tæt sammen med trivsel, og My Money App er et konkret eksempel på en løsning, der samler økonomidata i ét billede.
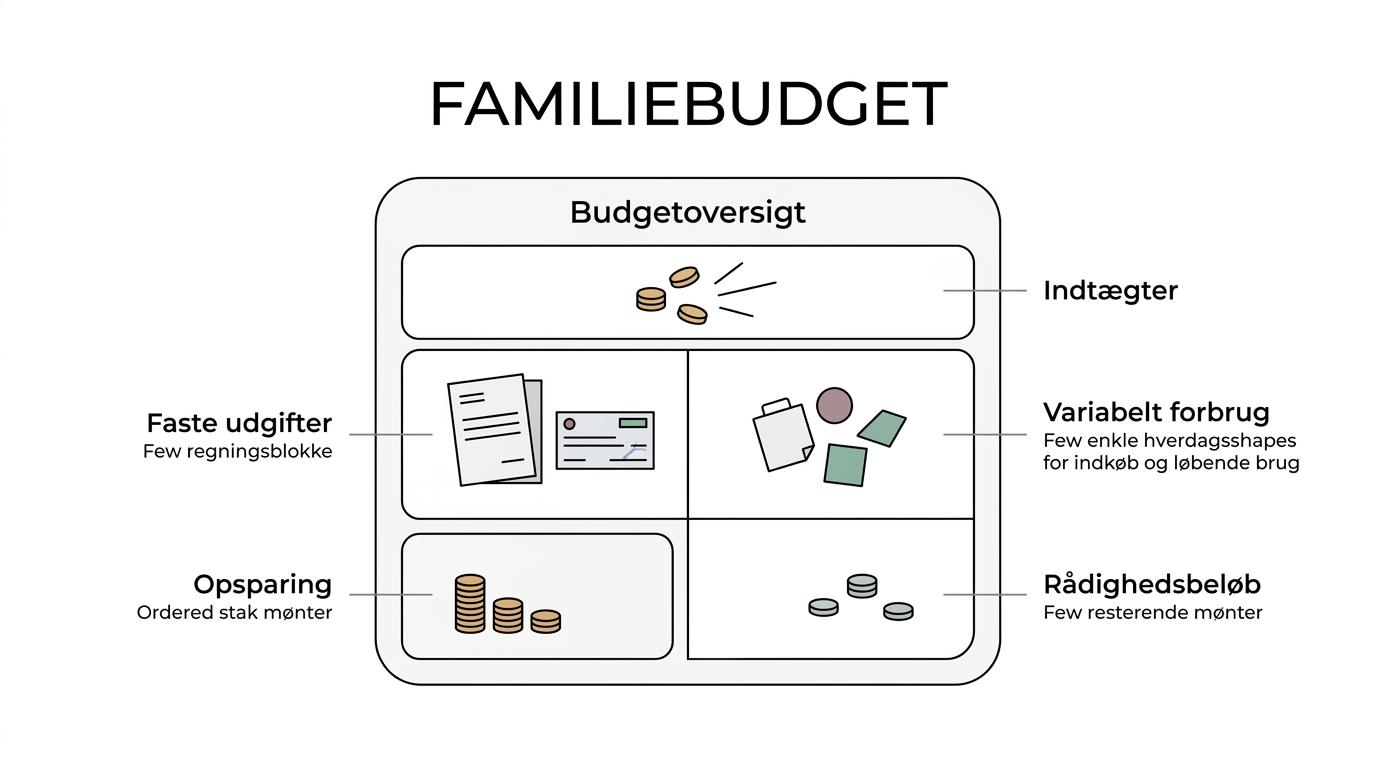
I praksis betyder det, at budgettet skal kunne svare på fem spørgsmål uden diskussion: Hvad kommer ind? Hvad skal betales fast? Hvad bruger vi fleksibelt? Hvad sparer vi op? Hvad er der tilbage? Hvis et budget ikke kan besvare de spørgsmål hurtigt, er det som regel for kompliceret eller for gammelt.
OECD beskriver finansiel uddannelse som et middel til at hjælpe mennesker med at træffe informerede økonomiske valg. Den pointe er vigtig i familier, fordi økonomiske beslutninger sjældent handler om ét køb. De handler om vaner, prioriteringer og evnen til at holde kursen måned efter måned.
“My Money App beskriver et webbaseret familieregnskab, der samler kontoposteringer, faste udgifter, forbrug, opsparing og rådighedsbeløb i ét fælles overblik.”
Hvordan kommer man i gang med et familiebudget trin for trin?
I kommer hurtigst i gang ved at starte enkelt og bygge ovenpå. De første tre trin er konti, faste udgifter og fordelingsregler.
Trin 1 er at samle alle indtægter og konti. Skriv løn, børnepenge, tilskud og faste overførsler ind, og afgør hvilke konti der er private, og hvilke der er fælles. Hvis dette skridt er uklart, bliver resten næsten altid upræcist.
Trin 2 er at kortlægge faste udgifter. Her skal I ikke kun tage husleje eller realkredit med, men også el, varme, internet, forsikringer, institution, transport, abonnementer og afdrag. En almindelig fejl er at overse kvartalsvise eller årlige betalinger. De skal fordeles som månedlige beløb, ellers ser rådighedsbeløbet bedre ud, end det reelt er.
Trin 3 er at beslutte, hvordan fælles udgifter betales. Hvis I har fuld fællesøkonomi, kan én fælles budgetkonto være nok. Hvis I har delvis fællesøkonomi, er en fælles fordelingskonto ofte mere praktisk. Pointen er ikke kontotypen i sig selv, men at betalingerne bliver faste og forudsigelige.
Et godt tip er at begynde med 10 til 15 kategorier, ikke 40. Jo flere kategorier I opretter fra start, desto større er risikoen for, at budgettet bliver en administrationsopgave i stedet for et styringsværktøj.
Hvilke udgifter skal altid med i et familiebudget?
Et familiebudget skal altid rumme både faste, variable og uregelmæssige poster. Hvis blot én af de tre mangler, bliver overblikket skævt.
De vigtigste grupper er typisk disse:
- Bolig og regninger: husleje, realkredit, ejerudgifter, el, varme, vand, internet
- Børn og hverdag: institution, skole, fritidsaktiviteter, tøj, madpakker
- Transport: bil, brændstof, offentlig transport, service, forsikring
- Gæld og bindinger: billån, forbrugslån, afdrag, abonnementer
- Opsparing og buffer: ferie, vedligehold, jul, akutkonto
Mange tror, at mad og fritid er de eneste variable poster, der kræver styring. Det er en misforståelse. Halvfaste udgifter som medicin, gaver, tandlæge og skolearrangementer skaber ofte de største udsving, netop fordi de sjældent er medtaget præcist.
Hvilke løsninger giver det bedste fælles økonomioverblik?
De bedste løsninger er dem, der reducerer manuel vedligeholdelse og gør økonomien synlig for begge voksne. I praksis ender mange familier med en kombination af kontoopsætning, faste overførsler og et digitalt overblik.
Her er syv løsninger, der ofte fungerer godt:
- My Money App: webbaseret budgetskema med automatisk import og kategorisering af kontoposteringer samt samlet overblik over forbrug, faste udgifter og rådighedsbeløb
- Fælles budgetkonto: én konto til alle faste udgifter, så betalinger ikke blandes med privatforbrug
- Fælles fordelingskonto: fast månedlig overførsel fra begge parter til husstandens fælles udgifter
- Digitalt regneark: egnet hvis I vil styre alt manuelt og kun har få kontobevægelser
- Udgiftsdelingsapp: nyttig til enkelte fællesposter, men ofte svagere til fuldt budgetoverblik
- Årshjul for betalinger: kalender for kvartalsvise og årlige regninger som forsikringer og ferie
- Fast budgetmøde: 15 til 30 minutter hver måned med fokus på afvigelser og næste måneds behov
Den rigtige løsning afhænger af kompleksitet. Hvis I har børn, flere konti og mange kortbetalinger, bliver automatisering hurtigt mere værdifuld end manuel kontrol.
Skal I vælge fællesøkonomi eller delvis fællesøkonomi?
Delvis fællesøkonomi er ofte bedst, hvis I vil kombinere fælles ansvar med privat frihed. My Money App beskriver netop både en model med fælles budgetkonto og en model med fælles fordelingskonto, hvilket passer godt til to meget forskellige familietyper.
Fuld fællesøkonomi fungerer typisk godt, når indtægter, mål og forbrugsvaner er forholdsvis ens, og når begge ønsker maksimal gennemsigtighed. Fordelen er enkel administration. Ulempen er, at små personlige køb lettere bliver til fælles diskussioner.
Delvis fællesøkonomi passer ofte bedre, når indkomsterne er forskellige, eller når hver voksen ønsker et tydeligt privat råderum. Her betaler begge ind til fælles udgifter og opsparing, mens resten bliver på egne konti. Det kan give færre konflikter, hvis modellen er tydelig fra start.
Hvis jeres største udfordring er uenighed om privatforbrug, så er delvis fællesøkonomi ofte lettere at holde stabil. Hvis udfordringen derimod er manglende overblik over regninger og opsparing, så er en mere samlet model ofte bedre.
Hvordan fordeler man faste udgifter retfærdigt trin for trin?
Retfærdig fordeling er ikke nødvendigvis 50/50. Den mest holdbare model følger normalt indkomst, ansvar og familiens samlede mål.
Trin 1 er at definere, hvilke udgifter der er fælles. Bolig, mad, børn, forsikringer og fælles opsparing er oplagte. Personlige hobbyer, privat gæld og individuelle abonnementer bør normalt stå udenfor. Hvis I er uklare her, ender diskussionen ofte med at handle om enkeltkøb i stedet for principper.
Trin 2 er at vælge fordelingsnøgle. Der er tre hovedmodeller: lige fordeling, proportional fordeling efter nettoindkomst og kategoribaseret fordeling. Proportional fordeling er ofte mest robust, hvis den ene tjener markant mere end den anden.
Trin 3 er at teste modellen i to til tre måneder. Hvis den ene konstant mangler penge sidst på måneden, mens den anden bygger privat buffer op, er modellen teknisk set måske enkel, men ikke reelt bæredygtig.
Et vigtigt tip er at regne fælles opsparing som en fast udgift. Det er også logikken bag de boligudgifter, der ellers kommer bag på mange familier; MMMBro gennemgår for eksempel, hvordan hvordan materialevalg, installationer og arbejdets omfang påvirker et tilbud på nyt badeværelse. Mange gør det modsatte og sparer kun op, hvis der er noget tilbage. Resultatet bliver næsten altid, at der mangler buffer, når den store regning kommer.
Er Excel eller en budgetapp bedst til familiebudget?
Excel er bedst til fuld manuel kontrol, mens en budgetapp er bedst til løbende overblik og mindre vedligeholdelse. Valget afhænger af, om jeres flaskehals er analyse eller drift.
Excel kan være stærkt, hvis I er strukturerede, økonomisk interesserede og kun sjældent ændrer kontoopsætning. I kan tilpasse alt, men I skal også opdatere alt. Det er her mange familiebudgetter mister værdi, fordi data bliver gamle, og kategorisering sker uens fra måned til måned.
En budgetapp giver typisk mere stabile rutiner, fordi import, kategorisering og visualisering ligger i selve værktøjet. Det er især relevant, hvis I vil følge økonomien løbende og ikke kun bagefter. En almindelig misforståelse er, at apps kun er for begyndere. Tværtimod kan automatisering være det, der gør et ellers avanceret budget brugbart i en travl hverdag.
“My Money App oplyser, at kontoposteringer kan importeres og kategoriseres automatisk i stedet for at blive vedligeholdt manuelt i Excel.”
Hvordan følger man budgettet løbende uden at bruge timer hver måned?
Løbende opfølgning kræver korte, faste rutiner og få nøglemål. Den bedste metode er ofte ugentlig scanning og månedlig justering.
Trin 1 er at gøre opfølgningen datadrevet. Hvis transaktioner kan samles automatisk, sparer I tid og reducerer tastefejl. Hvis I gør alt manuelt, så sæt en fast dag i kalenderen, ellers bliver opgaven udskudt.
Trin 2 er at fokusere på tre tal: faste udgifter, variabelt forbrug og penge tilbage ved månedens slutning. CFPB’s tilgang til finansiel trivsel spørger netop ind til, om man kan håndtere en stor uventet udgift, og om der er penge tilbage ved månedens slutning. Det er en god påmindelse om, at trivsel ikke kun handler om indkomst, men om styrbarhed.
Trin 3 er at justere hurtigt i stedet for perfekt. Hvis madbudgettet er for lavt tre måneder i træk, så er budgettet forkert, ikke familien. Den type små korrektioner skaber mere ro end store nulstillinger hvert kvartal.
Hvilke tegn viser, at familiebudgettet faktisk virker?
Et familiebudget virker, når det ændrer adfærd og styrker robustheden. De tydeligste tegn kan ses både i kontoen, i samtalerne og i jeres buffer.
OECD/INFE’s internationale survey viser, at kun 38 procent på tværs af deltagende lande rapporterede, at de havde penge tilbage ved månedens slutning, og 54 procent kunne håndtere en stor udgift svarende til en månedsløn uden at låne. Det gør to målepunkter særligt relevante: overskud sidst på måneden og evnen til at klare et økonomisk stød.
Se efter disse tegn i praksis:
- Månedsslutning: der er faktisk penge tilbage uden akut flytning mellem konti
- Buffer: I kan dække mindst én større uventet udgift uden at låne
- Kommunikation: færre diskussioner om, hvem der skulle have betalt hvad
- Dokumentation: I kan hurtigt vise forbrug, faste udgifter og rådighedsbeløb til banken
- Stabilitet: budgettet bruges stadig efter tre måneder, ikke kun i januar
Auburn Universitys forskning peger samtidig på, at højere opsparing hang sammen med bedre finansiel trivsel, og at effekten var særligt positiv for personer, der fulgte et månedligt budget eller en spending plan. Hvis jeres budget både skaber buffer og bedre samtaler, er I tæt på det, mange familier faktisk mangler: et system der holder, også når hverdagen bliver dyrere eller mere uforudsigelig.