
Sådan laver du et årsbudget uden oversete regninger
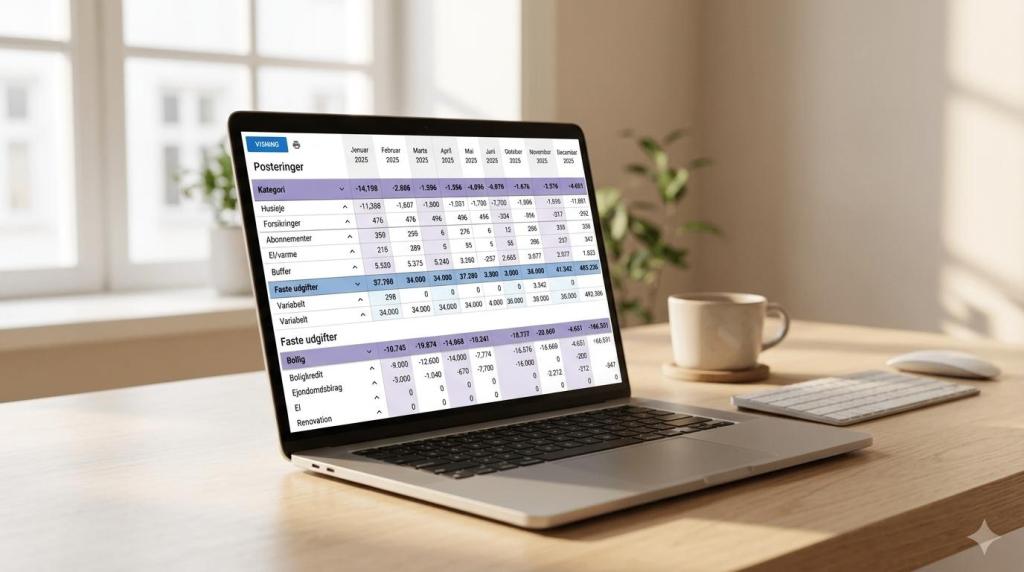
Et årsbudget er sjældent svært, fordi regnearket er kompliceret. Det bliver svært, når regningerne ligger spredt over hele året, nogle bliver betalt automatisk, og andre først dukker op, når de allerede presser økonomien.
Når årsbudgettet virker, giver det ro. Du ved, hvad der skal betales, hvornår det sker, og hvor meget der bør stå klar på kontoen. Samtidig bliver det lettere at holde styr på både faste og variable udgifter, lægge en buffer til uforudsete udgifter og gemme den dokumentation , der kan blive vigtig senere.
Hvad et årsbudget skal indeholde
Et årsbudget er mere end en månedlig oversigt ganget med tolv. Det skal afspejle den virkelige rytme i din økonomi. Nogle udgifter kommer hver måned, andre hvert kvartal, hvert halve år eller én gang om året. Hvis de sidste poster ikke bliver regnet ind fra starten, opstår de klassiske huller i budgettet.
Et godt udgangspunkt er at tage de seneste 12 måneders kontoposteringer frem og se på det, du faktisk har brugt. Det giver et langt mere præcist billede end hukommelsen gør. Især variable poster som mad, transport, fritid og gaver bliver ofte vurderet for lavt, når man gætter.
Et årsbudget bør som minimum favne disse områder:
- Husleje, ejerudgifter eller boligydelse
- El, varme og vand
- Forsikringer
- Telefon, internet og abonnementer
- Transport og bil
- Mad og husholdning
- Børn, fritid og fornøjelser
- Opsparing og buffer
Når disse poster er samlet, bliver det også tydeligt, hvad der mangler. Og det er ofte de små, ujævne betalinger, der ellers ville blive overset.
Faste udgifter og variable udgifter i årsbudgettet
Faste udgifter er de poster, du med rimelig sikkerhed kan forvente, og som ofte har kendt betalingsdato eller et kendt niveau. Variable udgifter svinger mere fra måned til måned. Begge typer skal med i årsbudgettet, men de skal behandles forskelligt.
Faste udgifter egner sig godt til at blive fordelt som en månedlig reservation. Hvis en forsikring betales årligt med 6.000 kr., er det ikke nok bare at notere beløbet i den måned, hvor det trækkes. Du bør i stedet afsætte 500 kr. om måneden hele året.
| Udgiftstype | Typiske poster | Betalingsrytme | Sådan føres den i årsbudgettet |
|---|---|---|---|
| Faste udgifter | Husleje, lån, internet, daginstitution | Månedlig | Brug det faktiske månedlige beløb |
| Periodiske faste udgifter | Forsikringer, ejendomsskat, serviceaftaler | Kvartalsvis, halvårlig eller årlig | Del årsbeløbet op i 12 månedlige reserver |
| Variable nødvendige udgifter | Mad, transport, medicin | Månedlig, men svingende | Brug gennemsnit fra de seneste 12 måneder |
| Variable valgfrie udgifter | Fritid, tøj, café, gaver | Ujævn | Læg et realistisk beløb ind, ikke et ønskebeløb |
| Uforudsete udgifter | Tandlæge, reparationer, selvrisiko | Uforudsigelig | Opret en fast bufferpost hver måned |
Når du arbejder sådan, bliver årsbudgettet mere robust. Du flytter fokus fra “kan jeg betale denne måned?” til “er der sat nok af over året?”
Rådighedsbeløb som kontrolpunkt i årsbudget
Når alle faste reserver og realistiske variable udgifter er lagt ind, står dit rådighedsbeløb tilbage. Det er det beløb, der skal kunne bære hverdagen uden at presse økonomien. Hvis rådighedsbeløbet er meget lavt eller svinger voldsomt, er det et signal om, at budgettet skal justeres, før det bliver en belastning senere.
Uforudsete udgifter og oversete regninger i årsbudget
De fleste budgetter vælter ikke på huslejen. De vælter på alt det, der kommer uden for plan, men som i virkeligheden burde have været forventet. En tandlægeregning, en reparation af bilen, en højere elregning eller en ekstra udgift i forbindelse med børn er ikke mærkelige afvigelser. De er en del af et normalt år.
Derfor bør et årsbudget altid have en særskilt post til uforudsete udgifter. Det anbefales også i My Money Apps tilgang til budgetlægning, hvor buffer og plads til ekstra regninger er tænkt ind fra starten. Det gør ikke økonomien perfekt, men det gør den mere modstandsdygtig.
De poster, som ofte bliver overset, ligner tit disse:
- Uforudsete udgifter: tandlæge, reparationer, selvrisiko, højere renter, akut indkøb
- Årlige eller halvårlige regninger: forsikringer, medlemskaber, serviceaftaler, licenser
- Sæsonprægede udgifter: ferie, jul, fødselsdage, skolestart, højere energiforbrug
Bufferen behøver ikke være stor fra første dag. Det vigtigste er, at den findes. Selv et fast månedligt beløb kan på sigt skabe en mærkbar stabilitet, når der pludselig kommer en regning, som ikke kan udskydes.
Betalingsaftaler, Betalingsservice og automatisk kortbetaling
Automatiske betalinger kan være en stor hjælp, men de må ikke blive en sovepude. Når betalinger kører af sig selv, er det let at tro, at de ikke længere kræver opmærksomhed. Det gør de stadig, især i årsbudgettet.
Reglerne på området er nyttige at kende. Ved automatisk kortbetaling skal det fremgå tydeligt, hvor meget virksomheden må hæve, og hvornår det må ske. Aftalen skal gives på papir eller et andet varigt medie, som mail. Hvis aftalen ikke handler om et fast beløb på en fast dato, men giver mulighed for skiftende beløb eller et uklart tidspunkt, skal du varsles i god tid før trækningen. Der skal være mindst 8 dage til at stoppe betalingen. Ifølge forbrug.dk kan der også være mulighed for tilbageførsel i op til 14 dage efter, at betalingen er gennemført.
Det har en helt praktisk betydning for dit årsbudget. En fast betalingsaftale kan planlægges ret præcist. En variabel aftale kræver mere luft på kontoen, fordi beløbet kan ændre sig. Hvis du ikke skelner mellem de to typer, kan et ellers fint budget blive ramt af unødige overraskelser.
Sådan tænker du automatiske betalinger ind i årsbudgettet
Betalingsservice, faste kortbetalinger og abonnementer bør stå som selvstændige poster. Ikke bare som en samlet klump under “diverse”. Når hver aftale er synlig, bliver det lettere at se, hvad der er nødvendigt, hvad der kan forhandles, og hvad der måske bør opsiges.
Samtidig bliver det lettere at opdage gamle aftaler, som stadig trækker penge, uden at de længere giver værdi.
Budgetkonto gør årsbudgettet mere stabilt
En af de mest effektive måder at få et årsbudget til at fungere i praksis er at samle faste betalinger på en budgetkonto. Her sættes et fast beløb ind hver måned, og herfra bliver regningerne betalt, når de falder. På den måde bliver økonomien mindre følsom over for, om en stor regning kommer i marts eller november.
My Money Apps vejledning peger også på værdien af at samle faste udgifter på én konto og have en buffer stående der. Nogle vælger endda et særskilt betalingskort kun til faste udgifter. Det kan give et renere overblik og mindske risikoen for, at dagligdags forbrug æder de penge, der egentlig var reserveret til regninger.
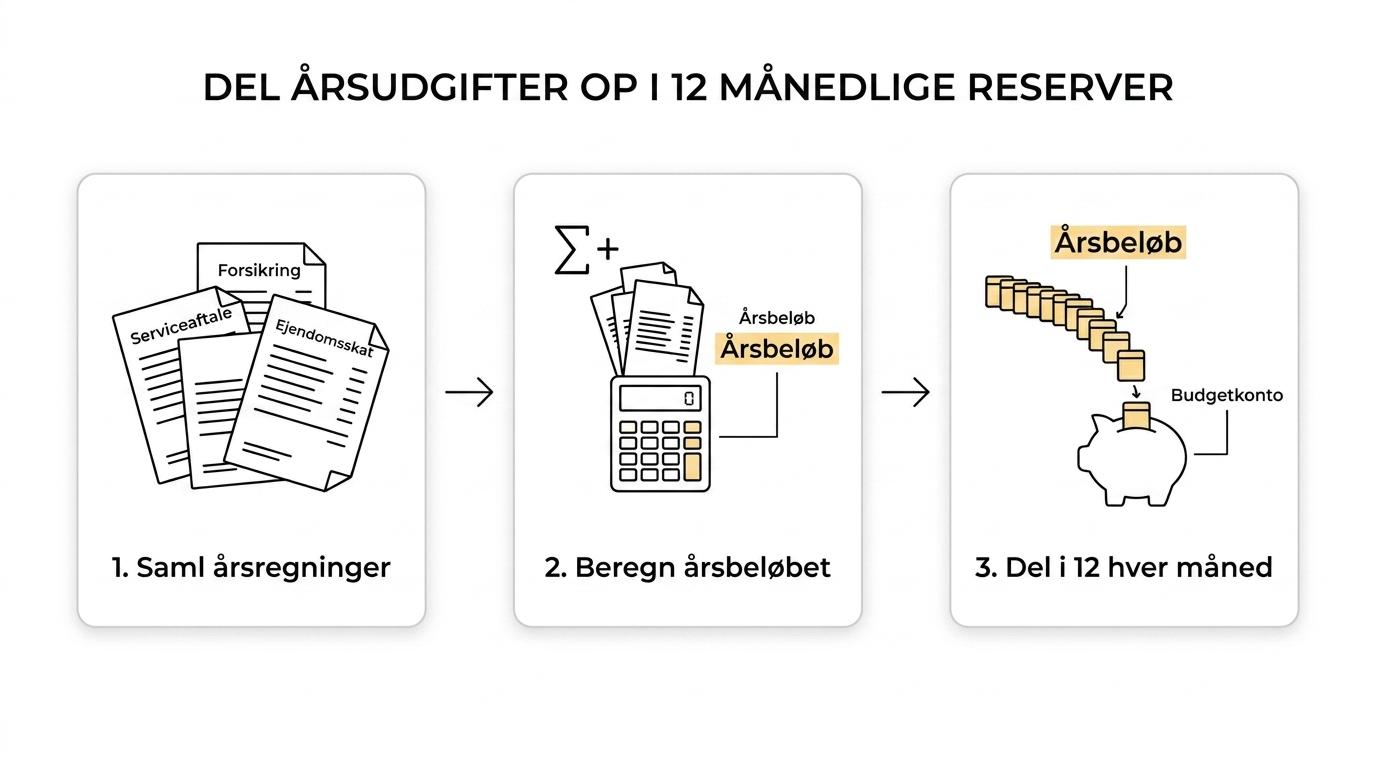
Hvis du vil gøre årsbudgettet operationelt, kan denne struktur være et godt sted at starte:
- Saml alle faste og periodiske betalinger i én oversigt.
- Beregn det samlede årsbeløb og del det op i 12 månedlige indbetalinger.
- Læg en buffer oveni, så kontoen kan bære udsving og ekstra regninger.
- Gennemgå kontoen hver måned, så budgettet følger virkeligheden.
Når dette er sat op, bliver årsbudgettet ikke bare et dokument. Det bliver et system.
En webbaseret løsning kan gøre arbejdet lettere, især hvis kontoposteringer importeres automatisk og bliver kategoriseret løbende. Det sparer tid og reducerer de fejl, der ofte opstår i manuelle regneark. Samtidig bliver det nemmere at se udviklingen over de seneste 12 måneder og rette budgettet til, når forbruget ændrer sig.
Dokumentation for betalte regninger og kontoudtog
Et årsbudget handler ikke kun om planlægning. Det handler også om bevis. Hvis en regning allerede er betalt, skal du kunne dokumentere det, hvis der senere opstår tvivl. Her er kvitteringer, kontoudtog og udskrifter fra netbank vigtige.
Ifølge forbrug.dk kan et kontoudtog eller en netbankudskrift være tilstrækkelig dokumentation for, at betalingen er gennemført. Den dokumentation bør gemmes i 3 år. Det gælder især ved betalinger, hvor der kan opstå uenighed om, hvorvidt beløbet er modtaget eller allerede er afregnet.
Et årsbudget uden dokumentation giver overblik, men ikke bevis.
Det behøver heldigvis ikke være tungt. En enkel digital struktur kan være nok. Gem kvitteringer og kontoudtog efter år og kategori, og navngiv dem tydeligt. Når en betaling knyttes til den rigtige budgetpost, bliver det også lettere at følge op, hvis noget ser forkert ud.
Det er særligt nyttigt ved forsikringer, abonnementer, håndværkerregninger og andre poster, hvor beløb og tidspunkter kan blive diskuteret senere.
Årsbudget som redskab over for banken
Et gennemarbejdet årsbudget kan også være værdifuldt, når du skal dokumentere økonomisk overblik over for banken. Her tæller det ikke kun, om tallene ser pæne ud. Det tæller også, om de virker troværdige og hænger sammen med dine faktiske betalinger.
Når faste udgifter er samlet, variable udgifter er realistisk vurderet, buffer er lagt ind, og dokumentation kan findes frem, står du langt stærkere. Det viser, at økonomien bliver styret aktivt og ikke kun vurderet ud fra et hurtigt skøn.
For mange er det den største gevinst ved et årsbudget. Ikke bare at undgå den næste oversete regning, men at skabe et klart og roligt billede af økonomien måned for måned, hele året igennem.