
Forbrugsmønster: sådan finder du dyre vaner hurtigt
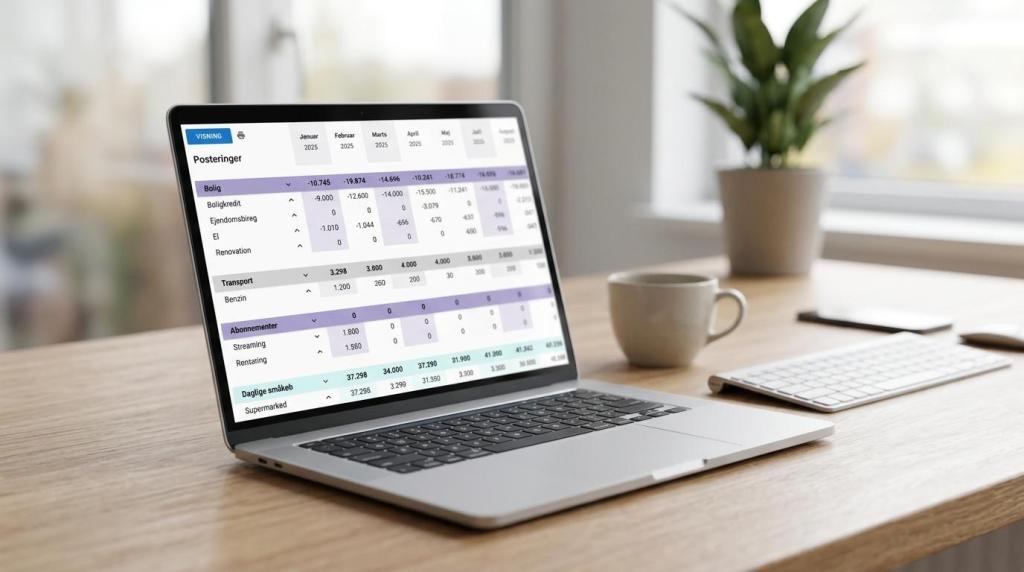
Et forbrugsmønster er mere end en liste over køb. Det er et billede af vaner, prioriteringer og små beslutninger, der gentager sig uge efter uge. Når økonomien føles presset, er det sjældent kun de store engangsudgifter, der er problemet. Det er ofte summen af faste betalinger, glemt abonnementer og variable køb, som har fået lov at vokse stille og roligt.
Den gode nyhed er, at dyre vaner som regel kan findes hurtigt. Ikke ved at gætte, men ved at se på de rigtige data. Bankposteringer giver ofte det klareste billede, fordi de viser, hvad der faktisk er blevet betalt, hvornår det sker, og hvor ofte det gentager sig.
Forbrugsmønster i privatøkonomien: hvad tallene faktisk afslører
Et forbrugsmønster handler om gentagelser. Når den samme type udgift dukker op igen og igen, fortæller det noget vigtigt om økonomien. Nogle mønstre er helt sunde og forventelige, som husleje, realkredit, el og forsikringer. Andre mønstre er dyrere, end de ser ud ved første blik, fordi de ligger spredt ud over måneden.
Det er også derfor, mange undervurderer deres reelle forbrug. Små beløb virker uskyldige, når de står enkeltvis. Men når de lægges sammen over tre eller seks måneder, bliver forskellen tydelig. En vane på 40 eller 60 kroner flere gange om ugen kan på årsbasis være større end en ferieopsparing.
Når man ser forbrug som mønstre i stedet for enkeltstående køb, bliver det lettere at vurdere, hvad der er nødvendigt, og hvad der bare er blevet normalt.
| Udgiftstype | Typisk kendetegn i bankposteringer | Hvor dyre vaner ofte gemmer sig |
|---|---|---|
| Boligbenyttelse mv. | Store, faste månedlige betalinger | Husleje, lån, fællesudgifter, energi |
| Transport | Svinger fra måned til måned | Brændstof, parkering, bilabonnementer, reparationer |
| Abonnementer | Automatiske, tilbagevendende træk | Streaming, apps, medlemskaber, software |
| Daglige småkøb | Mange mindre posteringer | Kaffe, takeaway, kioskkøb, impulsindkøb |
| Husholdning og fritid | Varierende beløb | Overforbrug i supermarked, hobbyer, onlinekøb |
Danske husholdningers forbrugsmønster: de største budgetposter først
Hvis man vil finde dyre vaner hurtigt, giver det mening at starte dér, hvor danske husholdninger bruger mest. Danmarks Statistik viser, at den største budgetpost i 2024 var boligbenyttelse mv. Hele 371 kr. ud af hver 1.000 kr. gik til denne post. Det siger noget vigtigt: boligudgifter fylder så meget, at selv små skævheder her kan mærkes tydeligt i økonomien.
For nogle husstande fylder bolig endnu mere. Enlige på 60 år og derover uden børn brugte i gennemsnit 470 kr. af hver 1.000 kr. på boligbenyttelse mv. Det er den højeste andel blandt husstandstyperne. Når en så stor del af økonomien allerede er bundet, bliver der mindre plads til fejl i resten af budgettet.
Transport er samtidig den post, der varierer mest mellem husstandstyper. Det gør transport til et område, man ikke bør overse. En husstand med bil, pendling, parkering og svingende brændstofpriser kan opleve markante udsving fra måned til måned, mens andre næsten ikke har transportudgifter. Netop derfor kan transport være en skjult årsag til, at et budget pludselig ikke hænger sammen.
Det praktiske udgangspunkt er enkelt:
- Boligudgifter
- Transport
- Abonnementer
- Daglige småkøb
- Fritid og convenience-forbrug
Når de største poster er gennemgået først, bliver resten af analysen langt skarpere.
Bankposteringer og forbrugsoverblik: den hurtigste metode til at finde dyre vaner
Mange prøver først at huske deres forbrug i hovedet eller skrive det ned manuelt. Det giver sjældent et stabilt overblik. Hukommelsen favoriserer de køb, man lagde mærke til, men overser ofte de betalinger, der kører automatisk eller virker rutineprægede.
Bankposteringer er mere ærlige. De viser både faste betalinger og det løbende forbrug uden filter. Når du ser tre til seks måneders posteringer samlet, bliver mønstrene tydelige meget hurtigt. Det gælder især, hvis udgifterne sorteres i kategorier som bolig, transport, dagligvarer, abonnementer og fornøjelser.
Et stærkt forbrugsoverblik kræver ikke komplicerede modeller. Det kræver, at du kan svare på nogle få præcise spørgsmål om dine egne betalinger.
- Hvad gentager sig hver måned: Faste betalinger, medlemskaber og abonnementsfornyelser
- Hvad stiger gradvist: Udgifter som tidligere var små, men nu fylder mærkbart mere
- Hvad kommer i klumper: Særlige uger eller weekender med højt forbrug
- Hvad virker lavt enkeltvis: Småkøb, som samlet bliver til store beløb
- Hvad passer ikke til dine prioriteringer: Betalinger du ikke længere får reel værdi af
Når svarene står sort på hvidt, bliver økonomiske valg mindre følelsesstyrede. Det giver ro, men også handlekraft.
Automatiske betalinger og abonnementer: de mest oversete dyre vaner
Automatiske betalinger er praktiske. De sørger for, at regninger betales til tiden, og de mindsker risikoen for gebyrer. Men netop fordi de kører af sig selv, er de også lette at overse. Forbrugerrådet Tænk peger på, at mange nemt kommer til at glemme abonnementer, de har oprettet. Det er en velkendt udfordring i mange husholdninger.
Problemet er ikke kun streamingtjenester. Det kan også være træningsmedlemskaber, software, aviser, cloud-lagring, børnetjenester, ekstra tv-pakker og mindre app-betalinger. Hver især virker de ofte overkommelige. Samlet kan de udgøre et overraskende stort månedligt beløb.
Automatiske betalinger gør også noget ved opmærksomheden. Når der ikke aktivt skal godkendes et køb, bliver forbindelsen mellem valg og betaling svagere. Det er bekvemt, men ikke altid godt for budgetdisciplinen.
En hurtig gennemgang kan begynde med disse tegn:
- Flere små træk samme uge: Typisk tegn på mange aktive abonnementer
- Uklare betalingsmodtagere: Tjenester som ikke længere bruges, men stadig betales
- Årlige betalinger: Særligt lette at overse, fordi de ikke ses hver måned
- Forskellige streamingtjenester
- Dublerede medlemskaber
Selv få opsigelser kan frigøre et pænt rådighedsbeløb uden at ændre livskvaliteten mærkbart.
Variable udgifter og småkøb: når hverdagen bliver dyrere end forventet
Det er fristende kun at fokusere på de store poster. Men variable udgifter er ofte det sted, hvor vanerne flytter sig hurtigst. Dagligvarer, takeaway, cafébesøg, onlinehandel og spontane indkøb følger ikke en fast kalender. De kan derfor vokse uden at udløse samme opmærksomhed som en høj husleje.
Særligt mobile betalinger og kontantlignende småkøb kan gøre overblikket dårligere. Betalingen føles let, og købet tager få sekunder. Det betyder ikke, at digitale betalinger er et problem i sig selv, men at de kræver et bedre system for opfølgning.
Et godt greb er at sammenligne måned for måned i stedet for kun at se på totalen. Hvis dagligvarer svinger med 1.500 eller 2.000 kroner mellem måneder uden en klar årsag, er der ofte et mønster bag. Det kan være flere convenience-køb, flere små ture i supermarkedet eller en vane med at købe dyrt ind sent på dagen. Det samme gælder sociale indkøb, hvor poster til drikkevarer og værtsskab hurtigt vokser, og Just Serve It gennemgår i sin guide til hvor meget drikke man skal beregne til fest, hvor let små fejlskøn bliver til mærkbare merudgifter.
Her hjælper visualisering meget. Når variable udgifter vises grafisk, bliver det nemmere at se udsvingene og koble dem til konkrete adfærdsmønstre.
Kontooplysningstjeneste og budgetværktøj: sådan virker et digitalt forbrugsoverblik
Et digitalt værktøj kan gøre arbejdet betydeligt hurtigere, hvis det samler posteringer og giver et samlet overblik. Finanstilsynet beskriver, at en kontooplysningstjeneste kan give brugeren konsolideret information om en eller flere betalingskonti. Tjenesten kan også bruges til at lave et forbrugsoverblik eller et budget og sende besked, hvis budgettet er overskredet.
Det er væsentligt, at adgang til betalingskonti kræver udtrykkeligt samtykke fra brugeren, og at udbyderen har tilladelse som kontooplysningsudbyder eller betalingsinitieringsudbyder. Det gør området mere gennemsigtigt og giver en ramme for, hvordan data må bruges.
I praksis betyder det, at man kan få et langt bedre billede af sin økonomi uden manuelt at samle alle poster i et regneark. Når et værktøj automatisk kategoriserer betalinger, bliver forskellen mellem faste og variable udgifter tydeligere. Det sparer tid og reducerer fejl, især i husholdninger med mange betalinger på tværs af konti.
Nogle løsninger på det danske marked, herunder My Money App, arbejder netop med automatisk import af bankposteringer og grafisk visning af forbrug. Den type opsætning gør det lettere at se, hvor pengene går hen, og hvor vanerne bør justeres først.
Faste udgifter og variable udgifter: sådan læser du forskellen rigtigt
Mange tror, at faste udgifter altid er låste, og at kun de variable kan ændres. Det passer ikke helt. Faste udgifter ændrer sig sjældnere, men de bør stadig vurderes med jævne mellemrum. Forsikringer, telefoni, internet, energiløsninger og visse boligrelaterede udgifter kan ofte gennemgås og forbedres.
Variable udgifter kræver en anden tilgang. Her handler det mindre om enkelte besparelser og mere om rytme. Hvis du altid bruger meget fredag til søndag, eller hvis bestemte typer køb topper lige efter lønningsdag, er det et mønster, der kan ændres forholdsvis hurtigt.
Et stærkt budgetarbejde bygger derfor på to spor. Først vurderes de store, faste poster. Derefter ses der på de bevægelige udgifter, hvor adfærden kan justeres fra uge til uge.
Tegn på et skævt forbrugsmønster: hvornår du bør reagere
Et forbrugsmønster behøver ikke være perfekt. Det skal være bæredygtigt. Hvis økonomien føles stram hver måned, er det sjældent et spørgsmål om moral eller viljestyrke. Det er ofte et signal om, at mønstret ikke længere passer til indkomst, boligform eller familiens hverdag.
Nogle signaler er tydelige, også før økonomien bliver alvorligt presset:
- Du overfører ofte ekstra penge mellem konti sidst på måneden
- Budgettet holder kun, hvis der ikke kommer uforudsete udgifter
- Abonnementer og småkøb er svære at opgøre præcist
- Transport eller dagligvarer svinger uden forklaring
- Opsparing bliver udskudt igen og igen
Når de signaler bliver synlige, er det et godt tidspunkt at gå tilbage til posteringerne og få et skarpt overblik. Ikke for at skære alt væk, men for at sikre, at pengene arbejder for det liv, du faktisk ønsker at leve.
Et præcist forbrugsoverblik giver ikke bare bedre budgetstyring. Det giver også et mere solidt grundlag, hvis økonomien skal dokumenteres over for banken. Og måske endnu vigtigere: det gør dyre vaner synlige, mens de stadig er nemme at ændre.