
Sådan får du styr på pengestyring i en travl hverdag
Pengestyring bliver sjældent svært, fordi tallene er komplicerede. Det bliver svært, fordi hverdagen er fuld. Regninger kommer på forskellige datoer, indkøb sker hurtigt, abonnementer løber i baggrunden, og økonomien bliver ofte vurderet i glimt i stedet for som en samlet helhed.
Netop derfor virker de bedste løsninger ofte enkle. Når faste regninger, forfaldsdatoer og dagligt forbrug håndteres hver for sig, bliver økonomien lettere at styre. Det giver ikke bare mere ro i måneden. Det giver også et bedre grundlag, hvis man vil spare op, undgå gebyrer eller dokumentere overblik over forbruget over for banken.
Hvorfor pengestyring presser danske husholdninger
Ifølge Danmarks Statistik havde 12 pct. af befolkningen i 2025 svært eller meget svært ved at få pengene til at slå til. 20 pct. havde ikke råd til en uforudset udgift på 10.000 kr., og 6 pct. havde svært ved at betale deres regninger til tiden. Det siger noget vigtigt om pengestyring: presset opstår ikke kun ved lav indkomst. Det opstår også, når økonomien mangler struktur.
Samtidig viser Danmarks Statistik, at boligbenyttelse mv. fylder markant i danske husholdningers budget. I 2024 gik 371 kr. ud af hver 1.000 kr. i gennemsnitshusstandens budget til boligbenyttelse mv. Den næststørste post var fritid, restauranter mv. med 156 kr., mens transport lå på 142 kr. Når de største udgifter er tunge og tilbagevendende, bliver der mindre plads til fejl.
Det er præcis her, god pengestyring gør en forskel.
| Udgiftspost i husholdningsbudgettet | Kr. pr. 1.000 kr. | Hvad det betyder for pengestyring |
|---|---|---|
| Faste udgifter | 371 | Faste udgifter skal planlægges først |
| Fritid, restauranter mv. | 156 | Variable køb kræver rammer og prioritering |
| Transport | 142 | Små løbende betalinger kan vokse hurtigt |
Når mange oplever økonomisk pres, handler løsningen altså ikke kun om at skære ned. Den handler lige så meget om at få synliggjort mønstrene i økonomien, så pengene bliver fordelt bevidst i stedet for tilfældigt.
Pengestyring starter med at skille faste udgifter fra hverdagsforbrug
OECD peger på nogle helt centrale vaner i sund økonomisk adfærd: at lave en plan for indtægter og udgifter, holde styr på forbrug og betale regninger til tiden. De nævner også noget, som ofte bliver overset i praksis, nemlig at holde penge til regninger adskilt fra de penge, man bruger i hverdagen.
Det kan lyde banalt, men effekten er stor. Når alle penge står på samme konto uden klar fordeling, ser saldoen ofte mere rummelig ud, end den reelt er. En lønudbetaling på kontoen føles som frihed, men en del af beløbet er allerede disponeret til husleje, el, forsikringer og transport. Hvis de penge ikke bliver skilt fra, bliver dagligt forbrug hurtigt et spørgsmål om mavefornemmelse.
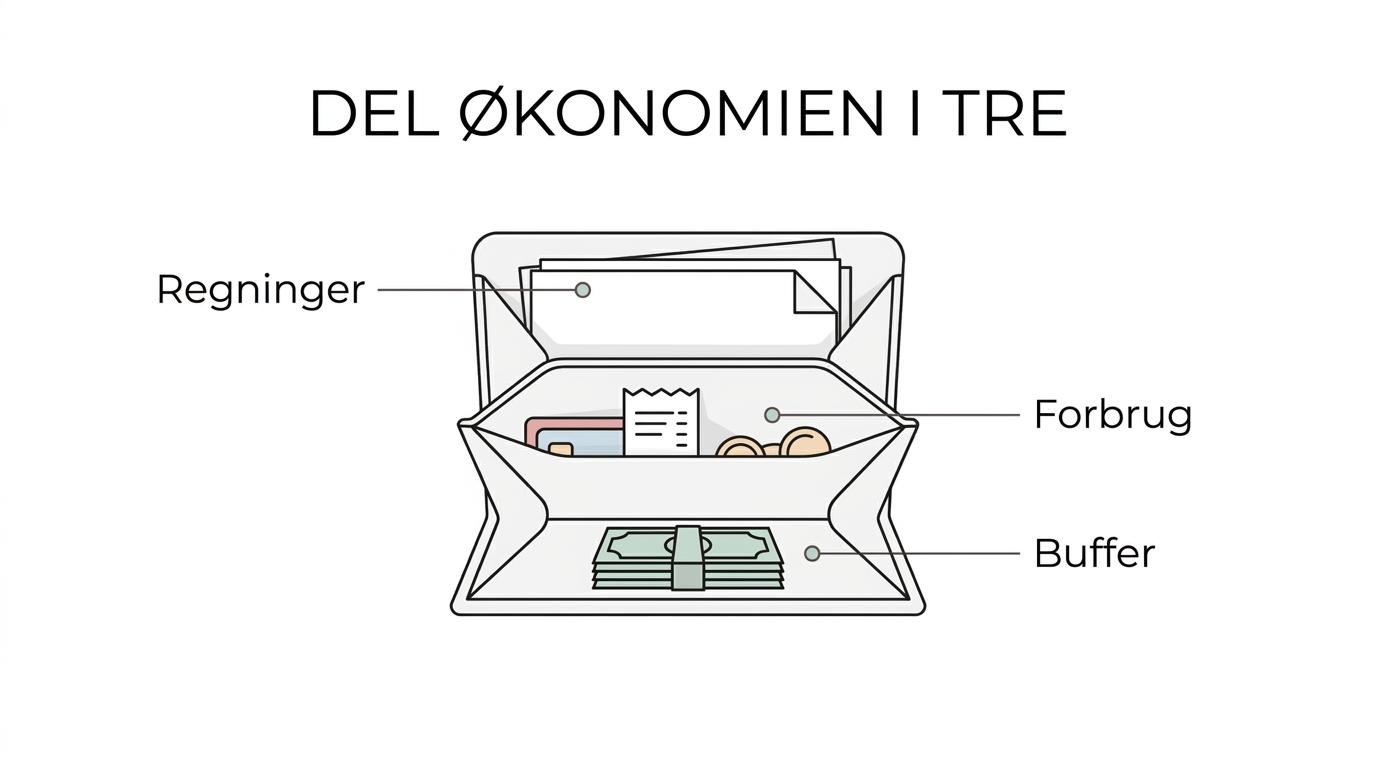
En enkel model er at tænke økonomien i tre lag.
- Faste udgifter: husleje, realkredit, el, varme, forsikringer, telefon, internet, daginstitution og lån
- Hverdagsforbrug: dagligvarer, kaffe, småkøb, benzin, take-away og fritidsbrug
- opsparingskonto til buffer: uforudsete regninger, ferie, vedligeholdelse, gaver og langsigtet opsparing
ECB beskriver tilbagevendende betalinger som blandt andet husleje, realkreditlån, elregninger, telefon- og internetregninger, forsikringer, skatter, abonnementer og lån. Listen ligner de fleste danske hjem. Derfor er det oplagt at lade netop disse poster være den første del af økonomien, der bliver planlagt og automatiseret.
En enkel struktur for pengestyring i en travl hverdag
Travle mennesker har sjældent brug for flere detaljer. De har brug for færre beslutninger.
En stærk struktur i pengestyring handler derfor om at gøre det let at se tre ting med det samme: hvad der skal betales, hvad der kan bruges nu, og hvad der skal blive stående. Mange får god effekt af at opdele økonomien via flere konti, en tydelig budgetoversigt eller digitale kategorier i en app.
Det vigtigste er ikke formen. Det vigtigste er adskillelsen.
- budgetkonto til regninger
- forbrugskonto til daglige køb
- opsparingskonto til buffer
- fast overførsel på lønningsdag
- fast tidspunkt for økonomitjek
Når lønnen går ind, bør en stor del af arbejdet allerede være gjort. Husleje og øvrige faste betalinger skal være placeret, så de ikke konkurrerer med hverdagsforbruget. På den måde bliver saldoen på forbrugsdelen mere ærlig. Den viser, hvad der faktisk er tilbage at bruge.
Det er også en god idé at arbejde med månedlige gennemsnit på udgifter, der ikke kommer hver måned. Bilservice, tandlæge, gaver og forsikringer skaber ofte uro, fordi de rammer uregelmæssigt. Men de er ikke uforudsigelige. De er bare periodiske. Når de fordeles som et månedligt beløb i budgettet, mister de noget af deres økonomiske tyngde.
Automatiske betalinger og budgetkalender gør pengestyring lettere
Automatiske betalinger er en af de mest effektive genveje til bedre pengestyring. De reducerer antallet af manuelle handlinger, og de mindsker risikoen for glemte regninger. Ifølge officielle betalingsråd kan automatiske betalinger sættes op til både faste beløb og variable beløb inden for et aftalt interval. Det gør dem velegnede til mange typer regninger.
Automatik er dog ikke det samme som passivitet. CFPB anbefaler, at man holder øje med saldo og kommende automatiske betalinger, så der er penge nok, når beløbet trækkes. Det er især relevant for husstande, hvor regningsdatoer og løndage ikke passer perfekt sammen.
En budgetkalender er et enkelt værktøj, som mange undervurderer. Ideen er ligetil: skriv alle regningers forfaldsdatoer ind måned for måned, og sammenhold dem med indkomst og andre større udgifter. Når regningerne ligger synligt i en kalender, bliver det lettere at se, hvilke uger der er tunge, og hvor der er luft.
Efter nogle få måneder vil mønstrene typisk være tydelige.
- Tidlig måned: bolig, lån og større faste udgifter fylder mest
- Midt på måneden: variable køb stiger ofte, hvis der ikke er sat en ramme
- Sen måned: små abonnementer og oversete betalinger kan presse budgettet unødigt
Mange oplever, at økonomisk stress falder markant, når regninger ikke længere kommer som overraskelser, men som planlagte poster i et system, der allerede er sat op.
Digitale værktøjer til pengestyring giver hurtigere overblik
Excel kan stadig bruges, men det er ikke altid den bedste løsning i en travl hverdag. Et regneark kræver løbende indtastning, vedligeholdelse og disciplin. Hvis man springer to uger over, bliver overblikket hurtigt svagt.
Derfor vælger flere digitale værktøjer, der automatisk importerer og kategoriserer kontoposteringer. OECD nævner selv brug af banking app or money management tool som en del af god økonomisk adfærd. Styrken ved denne type løsning er først og fremmest tidsbesparelsen. Når transaktioner samles automatisk, bliver det lettere at se, hvor pengene går hen, og om forbruget matcher det planlagte.
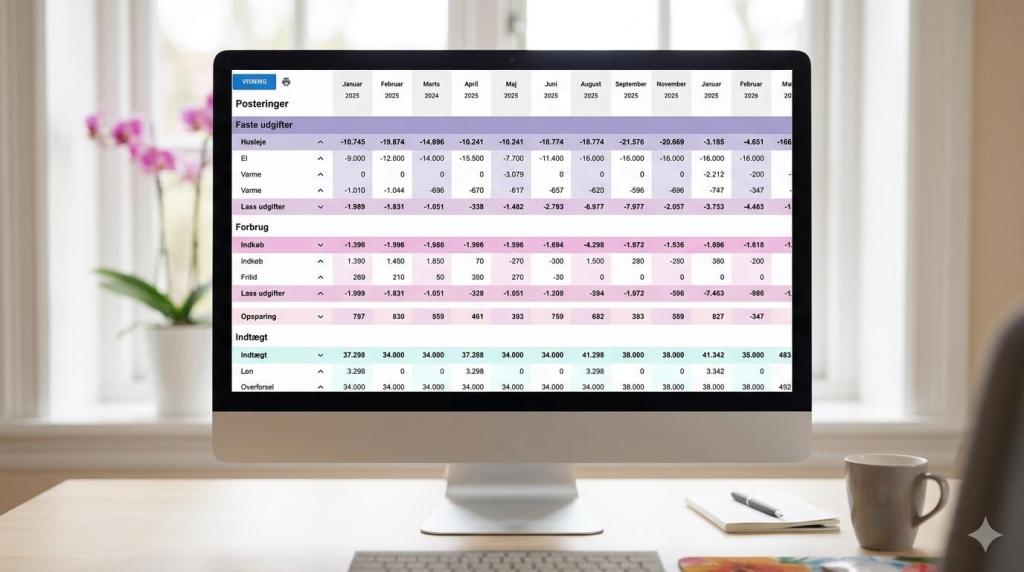
Nogle danske løsninger, herunder My Money App, arbejder netop med automatisk import og grafisk overblik uden Excel. Den type værktøj er særlig nyttig for familier og privatpersoner, som gerne vil have et hurtigt billede af økonomien uden at bruge aftener på manuel bogføring.
Et godt digitalt overblik kan bruges til mere end at holde øje med forbruget. Det kan også gøre det lettere at dokumentere overblik over forbruget over for banken, hvis man står foran boligkøb, omlægning af lån eller blot ønsker at vise stabilitet i privatøkonomien.
Ugentlig rutine for pengestyring i familien
Pengestyring fungerer bedst, når den ikke kun er et projekt ved månedsskiftet. En kort ugentlig rytme er ofte mere effektiv end en stor og tung gennemgang en gang imellem.
Det behøver ikke tage lang tid. Femten til tyve minutter kan være nok, hvis systemet allerede er sat op.
- Mandag: tjek kommende regninger og saldo på budgetkontoen.
- Onsdag: se på ugens forbrug i dagligvarer, transport og fritid.
- Fredag: juster næste uges rådighedsbeløb, hvis der har været ekstra køb.
- Månedsskifte: sammenlign budget med faktisk forbrug og ret kategorier til.
Hvis man er to voksne om økonomien, er det en fordel at have et fælles format. Det gør samtalen mere præcis. I stedet for at diskutere enkelthandler kan man tale om mønstre, prioriteringer og faste rammer. Det skaber mere ro og færre irritationer.
En kort rutine gør også økonomien mindre sårbar. Hvis én måned bliver dyrere end planlagt, opdager man det tidligt og kan handle, før problemet vokser.
Typiske fejl i pengestyring og hvordan de kan rettes
Mange fejl i pengestyring handler ikke om manglende vilje. De handler om systemer, der er for skrøbelige til en almindelig hverdag.
En klassisk fejl er at budgettere ud fra idealer frem for faktiske betalinger. Hvis madbudgettet sættes efter et ønsket niveau, men historikken viser noget andet, opstår der hurtigt et hul. En bedre metode er at tage udgangspunkt i reelle posteringer og først derefter finde områder, hvor forbruget kan ændres.
En anden fejl er at overse små faste træk. Abonnementer, medlemskaber og digitale tjenester virker hver især overkommelige, men samlet kan de fylde mere end forventet. Her er automatisk kategorisering en klar fordel, fordi gentagne betalinger bliver synlige som mønstre.
Der ses også ofte en misforståelse omkring buffer. Mange tænker på buffer som noget, man opretter, når der bliver luft. I praksis er buffer en del af selve pengestyringen. Når 20 pct. ifølge Danmarks Statistik ikke har råd til en uforudset udgift på 10.000 kr., viser det, hvor vigtig selv en mindre reserve er.
Den gode nyhed er, at fremgang i pengestyring sjældent kræver drastiske greb. Den starter ofte med tre enkle ændringer: skil regninger fra forbrug, automatisér det faste, og se på økonomien i korte faste intervaller. Når det først er sat op, bliver det lettere at holde kursen, også i de uger hvor alt andet går hurtigt.