
9 måder at bygge et forbrugsbudget der holder hver måned
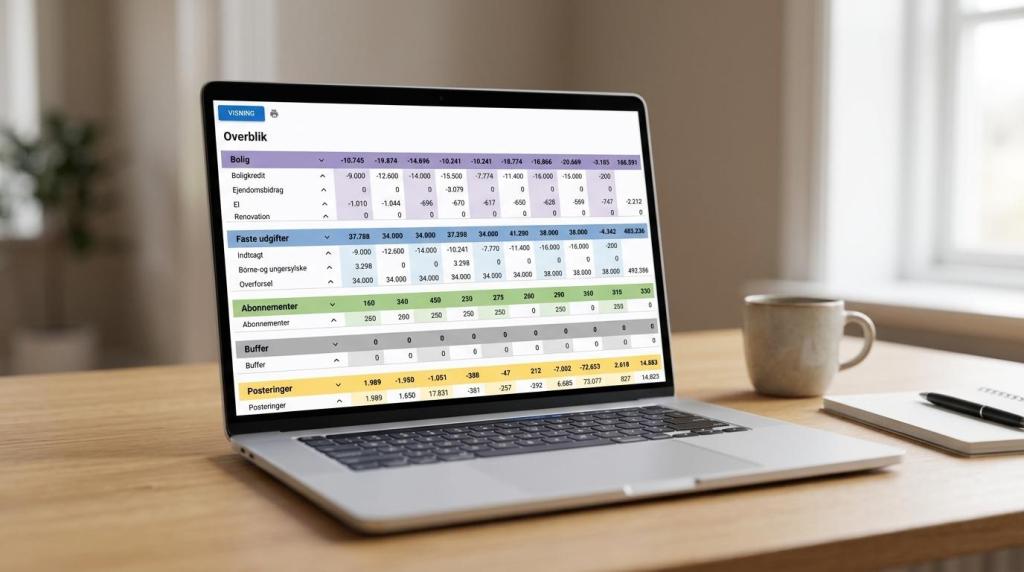
Et forbrugsbudget holder sjældent alene, fordi man har skrevet tal ind i et ark. Det holder, når bolig, faste aftaler, små automatiske træk og en buffer er tænkt ind fra start. For private husstande, der bruger værktøjer som My Money App, er målet typisk at få et mere præcist billede af den faktiske hverdag frem for endnu et regneark, der hurtigt bliver forældet.
Kort fortalt
- Et forbrugsbudget holder bedst, når det tager højde for boligudgifter, tilbagevendende abonnementer, prisstigninger og en økonomisk buffer til måneder med store uforudsete udgifter.
- Danmarks Statistik viser, at boligbenyttelse mv. i 2024 var den største budgetpost med 371 kr. ud af hver 1.000 kr., så budgettet bør bygges op omkring bolig først.
- En webbaseret budgetskema app som My Money App kan gøre det lettere at samle og kategorisere kontoposteringer, så budgettet kan opdateres løbende uden Excel og med færre manuelle fejl.
- Forbrug.dk peger på to klassiske budgetrisici: abonnementer, man overser, og rykkere, der kan koste op til 100 kr. pr. rykker, op til tre gange med ti dages mellemrum.
- Hvis dit budget ikke også rummer en buffer, er det sårbart, selv hvis de månedlige tal ser pæne ud på papiret.
Et stærkt budget er ikke kun et spareværktøj. Det er også en måde at dokumentere overblik over sin privatøkonomi, hvad enten målet er lavere økonomisk stress, bedre styr på faste udgifter eller et mere troværdigt budget over for banken.
Hvad er et forbrugsbudget, og hvorfor går det ofte galt?
Et forbrugsbudget er en månedlig plan for, hvordan nettoindkomst fordeles mellem bolig, faste udgifter, variable køb og opsparing. Det går ofte galt, når husholdningen kun budgetterer med de synlige regninger og glemmer de små, gentagne træk.
Det første problem er, at mange tænker budget som en liste over regninger, ikke som et billede af alt forbrug. Danmarks Statistik bygger Forbrugsundersøgelsen 2024 på 2.651 private husstande, og den peger tydeligt på, at boligbenyttelse mv. fylder mest i husholdningsbudgettet. Når 371 kr. ud af hver 1.000 kr. i gennemsnit går til bolig, giver det mening at starte dér og ikke med kaffe, takeaway eller enkeltkøb.
Det næste problem er timing. En forsikring, en halvårlig licens eller et kontingent føles lille, når det ikke falder hver måned. Men i et forbrugsbudget er den rigtige metode at omregne alle kendte udgifter til et månedligt gennemsnit, så budgettet afspejler hele årets belastning.
“My Money App giver et grafisk overblik på under fem minutter, hvilket er nyttigt, når et forbrugsbudget skal vise mere end de regninger, man lige kan huske.”
En almindelig misforståelse er, at variable køb altid er den store synder. I praksis væltes mange budgetter af tilbagevendende udgifter, som bare kører i baggrunden, indtil en måned bliver presset.
Hvilke poster skal altid med i et realistisk forbrugsbudget?
Et realistisk forbrugsbudget skal altid dække bolig, forsyning, transport, mad, gæld, abonnementer og buffer. Hvis bare én af de grupper mangler, bliver budgettet pænt på papiret og skrøbeligt i virkeligheden.
Det er her, mange får en skæv start. De skriver husleje og dagligvarer ind, men glemmer årsudgifter, automatisk kortbetaling, medlemskaber og selvrisiko-lignende småposter. Forbrug.dk peger netop på tilbagevendende udgifter og abonnementsaftaler som en kilde til unødige træk.
- Bolig: husleje, ejerudgifter, realkredit, fællesudgifter, el, varme, vand
- Transport: bil, brændstof, offentlig transport, parkering, grøn ejerafgift
- Husholdning: dagligvarer, apotek, rengøringsmidler, mindre hjemmekøb
- Aftaler: forsikringer, streaming, mobil, internet, kontingenter, medlemsklubber
- Robusthed: opsparing, buffer, afdrag på dyr gæld, plads til prisstigninger
Et praktisk greb er at skelne mellem faste udgifter, variable udgifter og uregelmæssige udgifter. Hvis alt bare står i én stor klump, er det svært at se, hvor budgettet faktisk kan justeres.
Hvad er de 9 mest effektive måder at få et forbrugsbudget til at holde?
De bedste greb er at bygge budgettet op omkring bolig, samle alle træk ét sted og lægge en buffer ind fra begyndelsen. Danmarks Statistik og Forbrug.dk peger på netop de poster, der oftest skaber skævhed måned efter måned.
Et budget skal ikke bare være korrekt den dag, det bliver lavet. Det skal kunne overleve virkelige måneder med prisændringer, skiftende indkøb og uforudsete udgifter.
- Start med boligposten og regn resten ud bagefter.
- Omregn kvartalsvise og årlige regninger til månedlige beløb.
- Gennemgå alle automatiske korttræk og Betalingsservice-aftaler.
- Del økonomien op i faste, variable og uregelmæssige udgifter.
- Læg en fast buffer ind, før du budgetterer til ekstra forbrug.
- Brug faktiske kontoposteringer i stedet for hukommelse.
- Gennemgå abonnementer mindst hver tredje måned.
- Indbyg en prisreserve, når inflationen stiger eller vaner ændrer sig.
- Justér én kategori ad gangen, så budgettet stadig er realistisk.
Trade-offet er klart: Jo mere præcist budgettet bliver, jo mere vedligeholdelse kræver det. Til gengæld falder risikoen for fejl, rykkere og den klassiske følelse af, at pengene forsvinder uden forklaring.
Hvordan kortlægger du dine faste udgifter trin for trin?
Den sikreste metode er at starte med kontobevægelser, markere alle gentagelser og omregne dem til månedsbeløb. Bankdata og aftaledokumenter giver et langt mere præcist resultat end hukommelse alene.
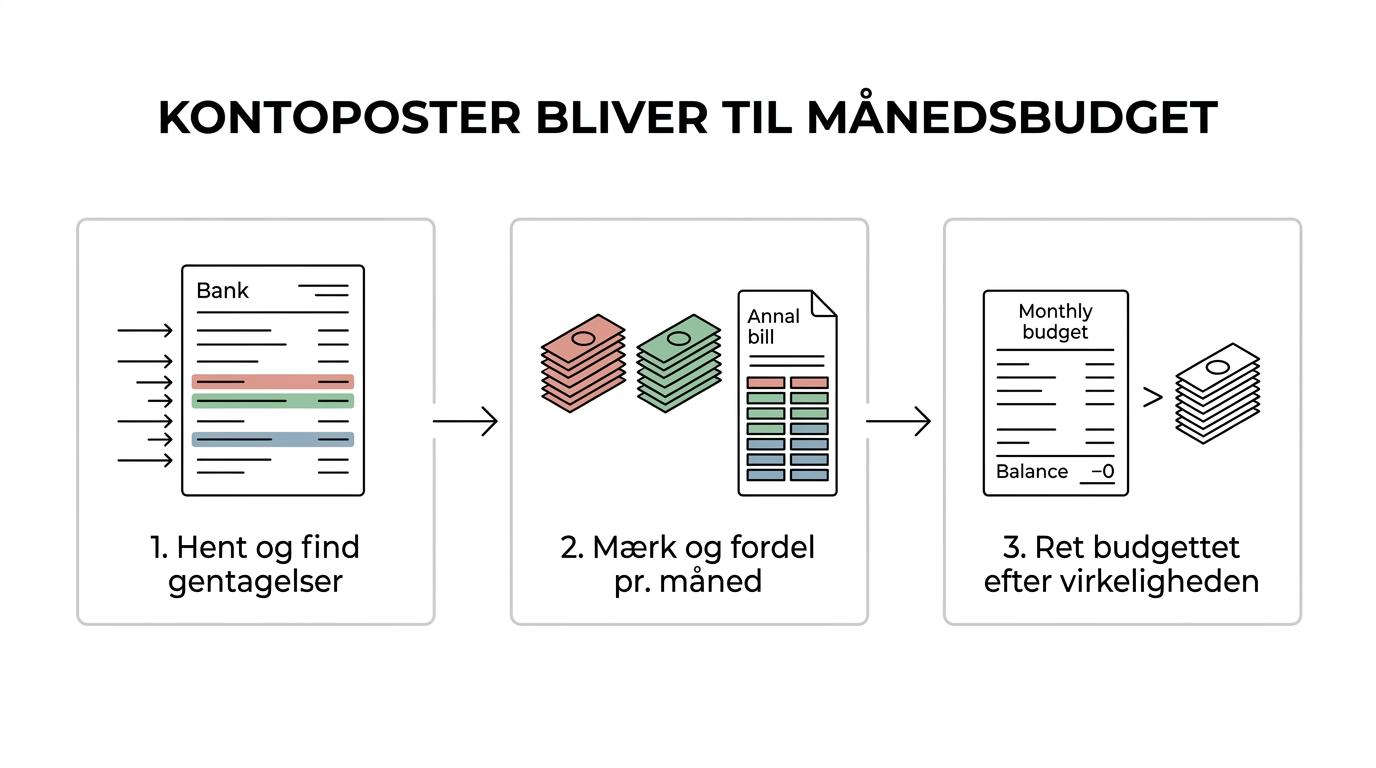
Trin 1 er at hente mindst tre måneders kontobevægelser, gerne seks til tolv, hvis økonomien svinger over året. Kig efter gentagne navne, faste datoer og aftaler, der kun falder kvartalsvist eller halvårligt.
Trin 2 er at mærke hver post. Er den fast, variabel eller uregelmæssig? Hvis en forsikring betales én gang om året, skal den ikke ses som en særudgift i den måned. Den skal deles med 12 og indgå som en fast månedlig belastning.
Trin 3 er at teste budgettet mod virkeligheden. Hvis de faktiske posteringer samlet er højere end dit første udkast, er det ikke budgettet, der bestemmer virkeligheden. Så skal tallene rettes. Den fejl ser man ofte, når man undervurderer mad, transport og små digitale aftaler.
Skal du bruge bankudtog, Excel eller en budgetapp?
Hvis målet er løbende kontrol, er en budgetapp som My Money App ofte mere praktisk end manuelt Excel, mens bankudtog er bedst som rå dokumentation og kontrolkilde. De tre løsninger løser ikke den samme opgave.
Bankudtog er stærke, fordi de viser de faktiske træk. Ulempen er, at de sjældent giver overblik alene. Excel er fleksibelt og kan være godt til scenarier, men manuelle opdateringer giver let fejl og gamle tal. En budgetapp er stærk, når du vil se mønstre, kategorier og udvikling uden at taste alt ind selv.
My Money App er relevant i den sammenhæng, fordi kategorisering og grafisk visning kan gøre det nemmere at se, om budgettet faktisk matcher kontoen, og om overblikket er godt nok til at blive brugt i dialog med banken. Det er ikke det samme som, at banken foretrækker et bestemt værktøj. Pointen er, at dokumenteret struktur typisk er mere brugbar end løse noter.
“My Money App bygger på automatisk import og kategorisering af kontoposteringer, så et forbrugsbudget kan holdes ajour uden Excel og med færre manuelle fejl.”
Et godt tommelfingerprincip er enkelt: Hvis du sjældent får opdateret dit regneark, er det ikke fleksibiliteten, der er problemet. Det er arbejdsbyrden.
Hvordan bygger du en økonomisk buffer måned for måned?
En buffer bygges bedst som en fast budgetpost, ikke som noget der kun sker i gode måneder. Forbrug.dk nævner en månedsløn som tommelfingerregel til uforudsete udgifter, og den tanke gør budgettet markant mere robust.
Trin 1 er at sætte et måltal. Hvis en fuld månedsløn virker langt væk, så start med et mindre delmål, som stadig kan absorbere en tandlægeregning, en reparation eller en dyr vintermåned.
Trin 2 er at gøre opsparing automatisk. Hvis pengene først skal “findes” sidst på måneden, bliver bufferen ofte udsat. Hvis der derimod flyttes et fast beløb lige efter løn, bliver bufferen en del af budgettet på linje med husleje.
Trin 3 er at definere reglerne. En buffer er ikke ferieopsparing. Den er til hændelser, der ellers ville presse kontoen eller skabe dyr kredit. Forbrug.dk anbefaler også at tænke i scenarier, hvor to større udgifter rammer samme måned, som køleskab og cykel på samme tid.
Hvis du har dyr forbrugsgæld, kommer trade-offet hurtigt frem. Hvis renten er høj, kan det give mening at afvikle gælden hurtigt. Hvis bufferen er nul, er risikoen så, at næste uforudsete udgift sender dig tilbage i ny dyr gæld. I mange husholdninger er en kombination bedst.
Hvad er forskellen på variable udgifter og tilbagevendende udgifter?
Variable udgifter ændrer sig fra måned til måned, mens tilbagevendende udgifter kommer igen efter et mønster, også når de ikke er helt faste i beløb. Begge typer skal ind i budgettet, men de styres forskelligt.
Variable udgifter er mad, tøj, benzin og fritid. Her handler styring ofte om niveau og vaner. Tilbagevendende udgifter er streaming, mobil, forsikringer, medlemskaber og automatisk kortbetaling. Her handler styring mere om aftaler, binding, pris og brugsværdi.
En klassisk fejl er at bruge al energi på dagligvarer og næsten ingen på aftaler. Forbrug.dk henviser til, at mere end hver femte forbruger betaler for et abonnement, de ikke bruger eller ikke får nok ud af. Det betyder, at et budget godt kan se disciplineret ud i supermarkedet og stadig være ineffektivt i baggrunden.
Hvis en post kommer igen uden aktiv beslutning, skal den behandles som en risikopost. Hvis en post varierer, men er nødvendig, skal den have et realistisk interval og ikke et ønsketal.
Hvordan fanger du abonnementer, rykkere og små lækager i budgettet trin for trin?
Automatisk kategorisering i My Money App kan gøre små træk synlige, men aftalevilkår, kortbetalinger og rykkerfrister skal stadig kontrolleres aktivt. Det er især her, et ellers fint budget kan blive undergravet.
Trin 1 er at søge efter gentagne beløb og handelsnavne i dine kontoposteringer. Kig særligt efter små månedlige træk, prøveperioder, medlemsklubber og tjenester, som ikke længere bruges. Forbrug.dk advarer om, at man kan komme til at tegne et abonnement uden rigtigt at opdage det.
Trin 2 er at kontrollere betalingsformen. Forbrug.dk oplyser, at automatisk kortbetaling som udgangspunkt er gratis for forbrugeren ved de mest almindelige betalingskort. Det gør betalingsformen nem, men også let at overse. Du kan til enhver tid opsige din automatiske betalingsaftale og vælge en anden betalingsform, hvis selve aftalen stadig løber.
Trin 3 er at reagere hurtigt på forsinkede betalinger. Hvis en regning overses, må virksomheden sende op til tre rykkere med ti dages mellemrum, og hver rykker må koste 100 kr. Det er et godt eksempel på, hvordan en lille fejl i budgetopfølgningen hurtigt bliver til en mærkbar ekstraudgift.
Den skjulte læring er, at små lækager sjældent føles små over et helt år. Et par oversete abonnementer og et par rykkere kan være nok til at udhule den buffer, der skulle gøre økonomien roligere.
Hvordan tilpasser du budgettet til prisstigninger og ændret forbrug?
Et godt forbrugsbudget skal opdateres, når priser eller livssituation ændrer sig. Danmarks Statistik opgør HICP månedligt, og i august 2026 lå indekset på 102,55 med en årlig ændring på 2,0 pct., hvilket er nok til gradvist at skubbe mange husholdningsbudgetter.
Det betyder ikke, at alle poster skal hæves med samme procent. Nogle kategorier stiger hurtigere end andre, og nogle vaner ændrer sig mere end priserne. Flytning, børn, ny bil, hjemmearbejde eller ændrede forsikringer kan påvirke budgettet mere end den generelle inflation.
Et praktisk greb er at arbejde med triggerpunkter. Hvis dagligvarer eller transport ligger over budget to måneder i træk, skal budgettet justeres eller vanen ændres. Hvis boligposten stiger, bør det næsten altid føre til en ny vurdering af resten, fordi bolig allerede fylder så meget i danske husholdninger.
Mange tror, at et budget er korrekt, indtil det er blevet direkte forkert. I praksis er et stærkt budget levende. Det skal kunne absorbere prisudvikling, afsløre nye mønstre og give plads til, at virkeligheden ændrer sig uden at hele økonomien mister balancen.