
7 måder at skabe gældsoversigt før mødet med banken
En gældsoversigt før et bankmøde er ikke bare en liste over lån. Den er en samlet forklaring på, hvordan din økonomi hænger sammen, og hvorfor du kan bære en ny ydelse eller en ændret finansiering. Bruger du et budgetværktøj som My Money App, er pointen netop at få gæld, faste udgifter og kontobevægelser samlet i ét overblik.
Resumé
- En god gældsoversigt før bankmødet samler alle lån, faste udgifter og dokumentation i ét billede, fordi banken skal vurdere dit rådighedsbeløb og din tilbagebetalingsevne.
- Finanstilsynet lægger vægt på en individuel kreditværdighedsvurdering, så banken ser på mere end restgæld alene: ydelse, rente, løbetid, indkomst, formueforhold og økonomisk robusthed tæller også.
- Gældsoversigten bliver stærkest, når den kobles til budget, lønsedler og årsopgørelse; værktøjer som My Money App kan gøre budgetdelen hurtigere at samle.
- Realkredit og boliglån fylder ofte meget i danske husholdningers økonomi, så boligrelateret gæld skal beskrives klart sammen med eventuelle forbrugslån, kreditkort, kassekredit og BNPL-aftaler.
- Hvis tallene er komplette og dokumenterede, får banken et bedre beslutningsgrundlag. Hvis poster mangler eller budgettet er for optimistisk, bliver kreditvurderingen strammere.
Det gør en forskel, fordi banker og andre kreditgivere skal tage stilling til, om din økonomi faktisk kan servicere et lån. Derfor er den bedste gældsoversigt den, der forbinder gæld, budget og dokumentation, så banken kan se både belastningen her og nu og din robusthed, hvis renter eller udgifter ændrer sig.
Hvorfor spørger banken efter en gældsoversigt?
Banken bruger gældsoversigten til kreditværdighedsvurdering, og Finanstilsynet kræver, at rådighedsbeløbet vurderes individuelt. En god oversigt hjælper banken med at se, om du kan betale ydelserne til tiden, ikke kun hvor meget du skylder.
Når banken beder om en gældsoversigt, handler det derfor ikke kun om kontrol. Den skal indgå i et beslutningsgrundlag, hvor indkomst, udgifter, gældsydelser og formueforhold vurderes samlet. Finanstilsynet har flere gange understreget, at vurderingen skal være fyldestgørende, især ved boligfinansiering.
Mange tror, at banken kun kigger på samlet restgæld. Det er en klassisk misforståelse. To personer med samme gæld kan se helt forskellige ud i bankens øjne, hvis den ene har høje faste udgifter, kort løbetid og variabel rente, mens den anden har lavere ydelser og større økonomisk buffer.
“My Money App samler budget og kontoposteringer i et grafisk overblik på under fem minutter, hvilket gør gældsoversigten lettere at bruge i et bankmøde.”
Hvordan samler du alle dine lån og kreditter trin for trin?
Start med netbank, låneportaler og et værktøj som My Money App, og saml alle kreditforhold i ét regneark eller én app. Banken ser især på restgæld, ydelse, rente, løbetid og om gælden er sikret eller usikret.
Første trin er at finde alle aktive gældsforhold. Det gælder ikke kun boliglån og billån, men også kreditkortsaldo, kassekredit, afbetalingsordninger, BNPL-løsninger, privatlån og eventuel studiegæld. Hvis et lån kan trække på dit rådighedsbeløb, skal det med.
Andet trin er at notere nøgletallene for hvert lån. Her er det vigtigt at være konsekvent: restgæld, månedlig ydelse, rente, løbetid, långiver og eventuel sikkerhed. Hvis du kun skriver restgæld, mangler banken det mest afgørende, nemlig hvor hårdt lånet presser din månedlige økonomi.
Tredje trin er at kontrollere, om tallene passer med virkeligheden. Hvis ydelsen i din oversigt ikke matcher det, der trækkes på kontoen, bør du rette det med det samme. Et godt greb er at bruge de sidste måneders kontobevægelser som krydstjek, fordi faste betalinger ofte afslører lån, man ellers glemmer.
Hvilke 7 måder skaber den bedste gældsoversigt før bankmødet?
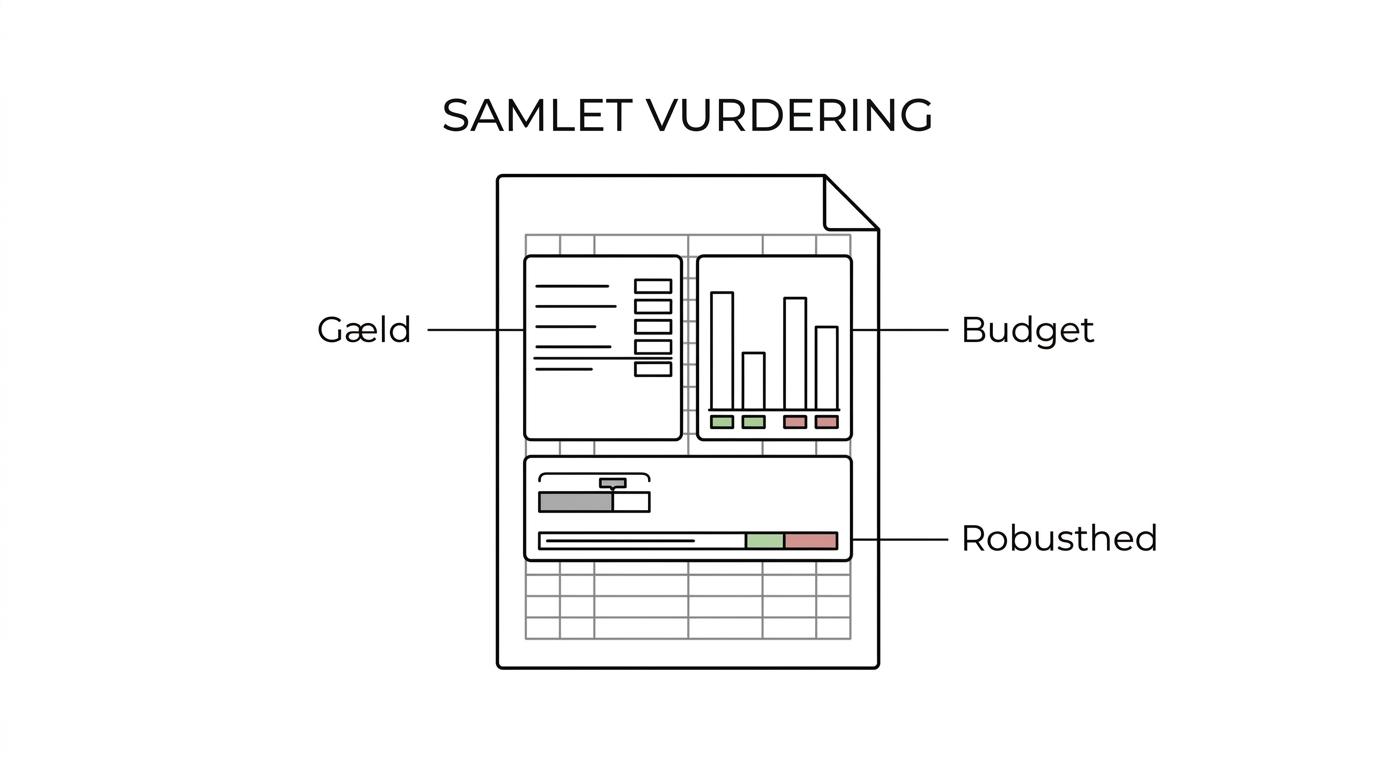
De bedste måder er dem, der kombinerer gæld, budget og dokumentation i samme mappe. Banken vurderer sjældent et enkelt tal alene; den ser på sammenhængen mellem lån, faste udgifter, indkomst og økonomisk robusthed.
Her er syv praktiske metoder, der løfter kvaliteten af din gældsoversigt mærkbart:
- Saml alt i ét system: Brug ét dokument eller én app til hele husstandens gæld, så banken ikke skal stykke oplysninger sammen fra flere steder.
- Skriv nøgletal på hvert lån: Restgæld, rente, månedlig ydelse og løbetid gør oversigten brugbar til kreditvurdering.
- Del gælden op i typer: Realkredit, boliglån, billån, forbrugslån, kreditkort og kassekredit bør stå hver for sig.
- Knyt gælden til budgettet: Hver ydelse skal kunne genfindes i dine månedlige faste udgifter.
- Medtag også små kreditter: En mindre afbetalingsordning eller kreditkortsaldo kan virke lille, men flere små poster kan presse rådighedsbeløbet tydeligt.
- Vedlæg dokumentation: Låneoversigter, lønsedler, årsopgørelse og budget styrker troværdigheden.
- Test et strammere scenarie: Hvis renten stiger, eller en udgift vender tilbage, bør du vide, hvordan rådighedsbeløbet påvirkes.
Den tredje og syvende metode bliver ofte undervurderet. Særligt ved boligfinansiering ser banker på robusthed. Hvis din økonomi kun hænger sammen i et optimistisk scenarie, er det sværere at overbevise banken om, at lånet er forsvarligt.
Hvordan beregner du dit rådighedsbeløb trin for trin?
Rådighedsbeløb beregnes som indtægter minus faste udgifter, gældsydelser og kendte variable poster. Finanstilsynet peger på, at tallet skal bruges konkret: hvis beløbet er lavt, ser banken skarpere på robusthed, buffer og øvrige formueforhold.
Start med nettoløn og andre stabile indtægter. Brug stabile som nøgleord. Hvis en indtægt svinger eller er usikker, vil banken ofte se mere forsigtigt på den. Det gælder bonus, provision, freelanceindtægt eller midlertidige tillæg.
Træk derefter boligudgifter, forsikringer, transport, institution, abonnementer og alle faste gældsydelser fra. Mange glemmer halvårlige eller årlige udgifter som bilservice, tandlæge eller licenslignende poster. Hvis de er tilbagevendende, bør de fordeles pr. måned, ellers bliver rådighedsbeløbet kunstigt højt.
Til sidst lægger du en realistisk post ind for mad, husholdning og andre almindelige leveomkostninger. Her opstår endnu en typisk fejl: nogle sætter tallet lavt for at se stærkere ud. Det virker sjældent. Hvis banken vurderer, at budgettet er urealistisk, svækkes troværdigheden mere, end rådighedsbeløbet forbedres.
Der findes ikke nødvendigvis et absolut loft eller gulv, som alene afgør sagen. Finanstilsynet har netop peget på, at rådighedsbeløbet ikke skal bruges mekanisk. Hvis beløbet er moderat, men du har lav risiko, stabil indkomst og stærk dokumentation, kan vurderingen stadig være positiv. Hvis beløbet derimod kun ser godt ud, fordi udgifter er udeladt, opstår det modsatte billede.
Hvad skal med i gældsoversigten, og hvad kan udelades?
Det skal med, som påvirker betalingsevnen nu og på kort sigt. Det kan udelades, som er irrelevante enkeltkøb eller gamle gældsforhold, der er afsluttet og dokumenteret lukket.
En præcis gældsoversigt er hverken maksimal eller minimal. Den er relevant. Banken skal kunne se de forpligtelser, der trækker på din økonomi, og de aktiver eller forhold, der påvirker robustheden.
Du kan bruge denne skelnen:
- Skal med: aktive lån, kreditkortsaldo, kassekredit, afbetalingsordninger, kautionslignende hæftelser og faste gældsydelser
- Bør ofte med: fælles gæld i husstanden, hvis du hæfter, samt boligrelateret gæld som realkredit og boliglån
- Kan ofte udelades: afsluttede lån, tilbagebetalte kreditter og enkeltudgifter uden gentagelse, hvis de ikke længere påvirker økonomien
- Kræver forklaring: private lån mellem familiemedlemmer, sæsonprægede indtægter og midlertidige afdragsfri perioder
En vigtig misforståelse er, at kun stor gæld tæller. Små kreditter og køb-nu-betal-senere-aftaler kan være afgørende, fordi de siger noget om betalingsmønster og fremtidige træk på rådighedsbeløbet.
Det er også derfor, at finansieringsformer, der umiddelbart virker harmløse i hverdagen, stadig er relevante at få med, fordi Havemekka i sin gennemgang af rentefri finansiering af havemøbler netop beskriver, hvordan sådanne aftaler i praksis fungerer som en økonomisk forpligtelse over tid.
Hvordan dokumenterer du tallene trin for trin?
Dokumentation virker bedst, når My Money App, lønsedler og årsopgørelse peger i samme retning. Banken vil kunne matche dine tal med kontobevægelser, gældsydelser og officielle skattedata uden at gætte.
Begynd med at samle de dokumenter, der underbygger både indkomst og gæld. Finanstilsynet nævner lønsedler, årsopgørelser, budget eller andet som relevante oplysninger i kreditvurderingen. Jo tættere dine bilag ligger på det aktuelle tidspunkt, jo lettere er de at bruge.
“Når My Money App bruger automatisk import og kategorisering af kontoposteringer, bliver budget og gældsoversigt typisk lettere at kontrollere for fejl.”
Fortsæt derefter med at krydstjekke dokumenterne mod oversigten. Hvis dit budget viser 3.200 kr. i månedlig låneydelse, men kontoen viser 3.650 kr., skal forskellen forklares. Et mindre afvigende tal er sjældent et problem i sig selv, men uforklarede afvigelser skaber friktion.
Afslut med at præsentere materialet i logisk rækkefølge, så banken kan læse det hurtigt:
- Indkomst først: lønsedler og årsopgørelse viser grundlaget for betalingsevnen
- Budget bagefter: faste udgifter og rådighedsbeløb binder økonomien sammen
- Lån til sidst: låneoversigter og gældsoplysninger dokumenterer forpligtelserne konkret
Hvis du sender materialet digitalt, er filnavne og orden ikke en detalje. Et enkelt, læsbart sæt bilag giver et mere professionelt indtryk og sparer tid i dialogen med banken.
Hvad er forskellen på gældsoversigt, budget og årsopgørelse?
En gældsoversigt er ikke det samme som et budget eller en årsopgørelse. Gældsoversigten viser dine forpligtelser, budgettet viser din månedlige bæreevne, og årsopgørelsen viser skatte- og indkomsthistorik.
De tre dokumenter bliver ofte blandet sammen, men banken bruger dem til forskellige formål. Gældsoversigten svarer på: Hvad skylder du, til hvem, og hvad koster det pr. måned? Budgettet svarer på: Hvor meget har du tilbage, når faste udgifter og ydelser er betalt? Årsopgørelsen svarer på: Hvad har du faktisk tjent og betalt i skat?
Hvis du kun kommer med en gældsoversigt, mangler banken sammenhængen. Hvis du kun kommer med et budget, mangler den detaljen om selve gælden. Og hvis du kun kommer med en årsopgørelse, mangler den nutidsbilledet. Det stærke materiale opstår først, når de tre dokumenttyper understøtter hinanden.
Her ligger også et praktisk tip: sørg for, at navnene på posterne passer nogenlunde sammen. Hvis boliglånet hedder noget andet i budgettet end i låneoversigten, bruger banken unødvendig tid på at afkode det.
Hvordan vurderer banken kreditværdighed og robusthed?
Banken ser på mere end gældens størrelse. Finanstilsynet og Forbrug.dk peger begge på, at kreditpolitik, rådighedsbeløb, tilbagebetalingsevne og formueforhold samlet afgør, om du fremstår robust.
Kreditværdighedsvurdering er i praksis en sandsynlighedsvurdering. Banken spørger: Kan kunden betale til tiden, også hvis økonomien bliver strammere? Derfor indgår både de synlige tal og deres stabilitet. En husstand med høj gæld kan stadig se robust ud, hvis gælden er boligrelateret, ydelserne er håndterbare, og økonomien ellers er veldokumenteret.
Danmarks Nationalbank bruger løbende statistikker til at belyse blandt andet realkreditgæld og økonomisk robusthed blandt danske boligejere. Det er relevant, fordi boligrelateret gæld fylder meget i danske husholdninger. Når banken vurderer et boligkøb eller en omlægning, vil realkredit og boliglån derfor ofte være de tungeste poster i din gældsoversigt.
Hvis du har variabel rente, afdragsfrihed eller flere usikrede lån, vil banken typisk teste, hvordan økonomien ser ud under mere konservative antagelser. Hvis dit rådighedsbeløb kun holder i et meget gunstigt scenarie, falder robustheden. Hvis det stadig hænger sammen ved højere ydelse eller mindre buffer, ser sagen stærkere ud.
Hvilke fejl svækker din gældsoversigt før mødet?
De mest skadelige fejl er manglende poster, for optimistiske budgetter og uklare dokumenter. Hvis banken finder huller i materialet, bliver usikkerheden højere, og så bliver kreditvurderingen typisk strammere.
Den første fejl er ufuldstændighed. Glemmer du kreditkort, små afbetalingsordninger eller fælles gæld, virker oversigten mindre troværdig. Det gælder også, hvis en ydelse fremgår af kontoen, men ikke af dit materiale.
Den anden fejl er at blande husstandens økonomi sammen uden at forklare hæftelsen. Hvis I er to voksne, skal det fremgå, hvem der betaler hvad, og hvem der hæfter for hvilke lån. Ellers bliver rådighedsbeløbet svært at bruge.
Den tredje fejl er at bruge gamle tal. En gældsoversigt mister værdi hurtigt, hvis renter, afdrag eller løn er ændret siden opgørelsen. Et godt princip er enkelt: jo tættere tallene ligger på bankmødet, jo bedre.
Den fjerde fejl er at tro, at banken kun reagerer på høje beløb. Den reagerer mindst lige så meget på usikkerhed. En moderat gæld med tydelig dokumentation kan være lettere at få godkendt end en mindre gæld med uklare bilag, urealistisk budget og ubesvarede spørgsmål.