
9 løsninger til udgiftsoverblik i en travl familie
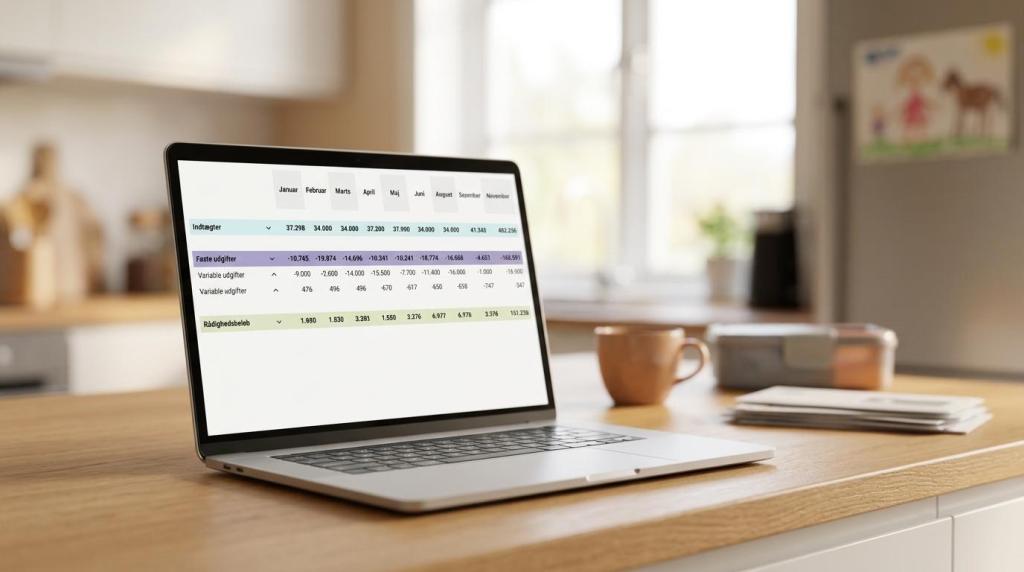
Når en familie mangler udgiftsoverblik, er problemet sjældent mangel på vilje. Det er oftere mangel på tid, mange konti, skiftende regninger og små beløb, der forsvinder mellem mad, transport, børn og abonnementer. Her er en løsning som My Money App relevant som dansk webbaseret budgetapp, fordi emnet ikke kun handler om at lave et budget, men om at kunne følge det i praksis.
Kort fortalt
- Et godt udgiftsoverblik for en travl familie kræver, at indtægter, faste udgifter , variable udgifter og rådighedsbeløb samles ét sted og følges løbende, enten i regneark, bankapp eller en budgetapp som My Money App.
- Forbrugerrådet Tænk anbefaler en enkel struktur med indtægter, faste udgifter og variable udgifter, fordi den gør det tydeligt, hvad der kan beregnes fast, og hvad der skal styres i hverdagen.
- OECD peger på budgettering, løbende tracking af forbrug og brug af bank- eller money management-værktøjer som centrale pengevaner.
- Familier med fælles og private konti får ofte mest ud af automatisk import og kategorisering, fordi det sparer tid og reducerer fejl.
- Målet er et stabilt rådighedsbeløb, færre oversete regninger og et overblik, der også er lettere at dokumentere over for banken.
Behovet er stort. Danmarks Statistik opgør Danmark til 2.878.144 husstande og 790.249 børnefamilier i 2026, så der er mange hjem, hvor økonomien skal fungere midt i en tæt hverdag. Det gør udgiftsoverblik til et praktisk værktøj, ikke et hobbyprojekt for særligt interesserede.
Hvorfor er udgiftsoverblik så vigtigt for en travl familie?
Et klart udgiftsoverblik gør det lettere at styre rådighedsbeløb, regninger og de mange småkøb, der ellers flyder sammen. For børnefamilier er behovet ekstra tydeligt, fordi udgifter rammer på forskellige tidspunkter og sjældent følger en helt jævn rytme.
Det afgørende er ikke kun, hvad familien tjener. Det afgørende er, hvor meget der reelt er tilbage, når bolig, transport, forsikringer, institution, fritidsaktiviteter og mad er betalt. Når de poster ikke er synlige samlet, bliver økonomien ofte vurderet på kontosaldoen alene, og det er en klassisk fejl.
OECD fremhæver i sin undersøgelse af finansiel kompetence fra 2023, at gode pengevaner hænger sammen med at planlægge indtægter og udgifter, holde øje med forbruget og bruge bank- eller money management-værktøjer. Det peger i samme retning som danske budgetråd: overblik er en daglig vane, ikke kun noget man laver ved årsskiftet.
En almindelig misforståelse er, at udgiftsoverblik kun er nødvendigt, hvis økonomien er presset. I virkeligheden er det lige så relevant for familier med god luft i budgettet, fordi overblik gør det lettere at prioritere opsparing, boligplaner og større køb.
Hvad skal et godt udgiftsoverblik altid indeholde?
Et brugbart udgiftsoverblik består altid af indtægter, faste udgifter, variable udgifter og et realistisk rådighedsbeløb. Den struktur ligger tæt op ad Forbrugerrådet Tænks budgetguide og fungerer, fordi den skiller det forudsigelige fra det adfærdsstyrede.
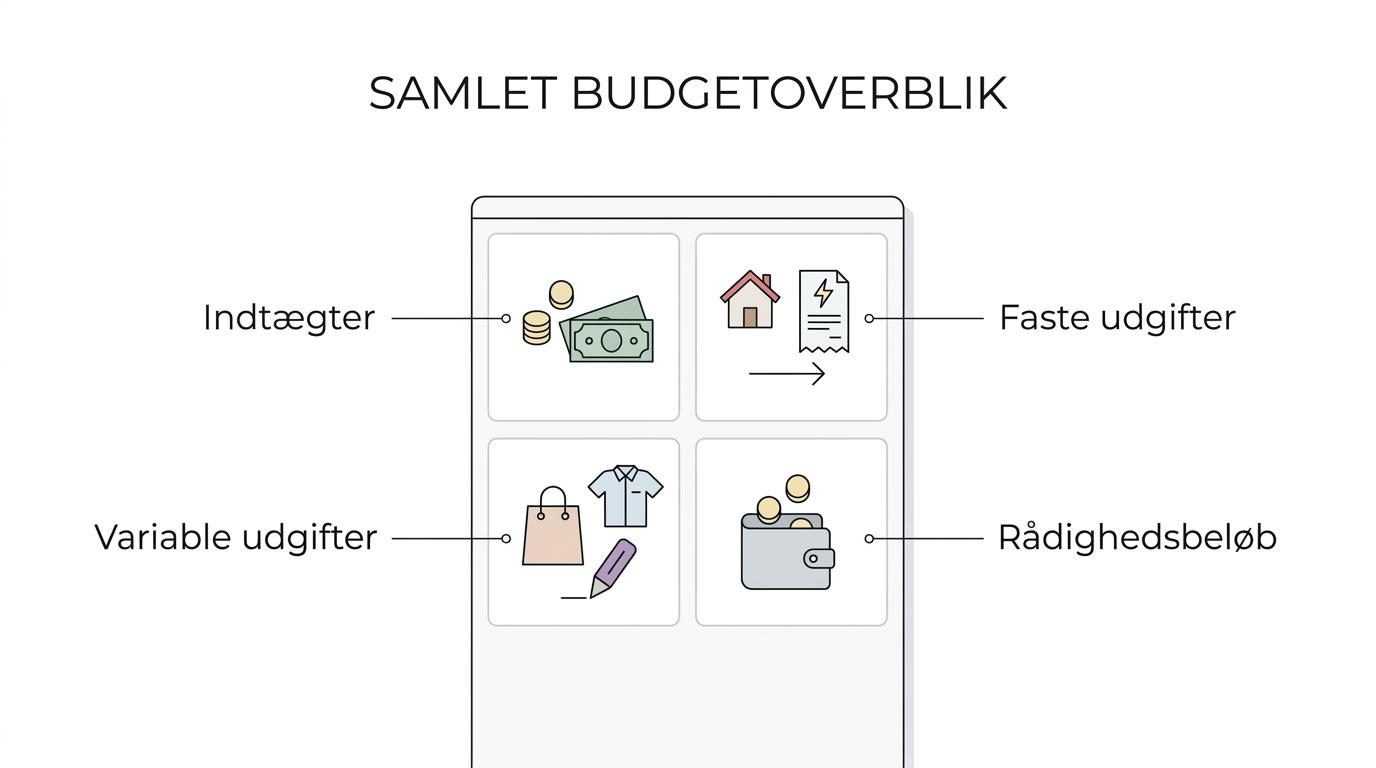
Hvis alt blandes sammen i én lang liste, mister man beslutningskraften. Når posterne i stedet opdeles efter type, bliver det langt lettere at se, om problemet ligger i høje faste bindinger eller i et variabelt forbrug, der løber fra planen.
- Indtægter: løn, børne- og ungeydelse, tilskud, anden fast indkomst
- Faste udgifter: bolig, transport, forsikringer, lån, daginstitution, abonnementer
- Variable udgifter: dagligvarer, tøj, gaver, fritid, takeaway, ferie
- Rådighedsbeløb: det beløb, der er tilbage, når faste udgifter er betalt
- Årlige og kvartalsvise poster: udgifter, der skal omregnes til et månedligt gennemsnit
Et godt greb er at oprette en særskilt kategori for børn. Mange familier undervurderer, hvor meget institution, fritidsaktiviteter, tøj, fødselsdage og transport fylder samlet, når det ligger spredt på flere konti.
Hvilke løsninger giver bedst udgiftsoverblik i en travl familie?
Den bedste løsning afhænger af tid, antal konti og behovet for dokumentation. My Money App er relevant, hvis familien vil samle posteringer automatisk, mens regneark, bankapps og en klassisk budgetkonto kan være bedre, hvis behovet er mere enkelt.
Ingen løsning er bedst for alle. Det vigtige er, om systemet faktisk bliver brugt hver uge eller hver måned. Et perfekt setup, som ingen åbner, er mindre værd end et enkelt system, der bliver fulgt.
- Regneark: høj fleksibilitet, god til egne modeller, men kræver manuel vedligeholdelse.
- Bankens mobilapp: hurtig adgang til saldo og poster, men ofte begrænset budgetstruktur på tværs af hele privatøkonomien.
- Budgetkonto i banken: stærk til faste regninger, men giver ikke i sig selv indblik i variabelt forbrug.
- Kalender med betalingsdatoer: enkel metode til at undgå oversete regninger og sæsonudgifter.
- Abonnementsoversigt: god til at finde små faste træk, der ellers bliver usynlige.
- Fælles notat eller delt app til indkøb: nyttig i hverdagen, men ikke nok alene.
- Kvartalsvis gennemgang af forsikringer og transport: vigtig til at justere store poster.
- Månedligt familiemøde om økonomi: effektivt, hvis det bygges på faktiske tal og ikke hukommelse.
Det mest robuste valg er ofte en kombination: ét primært overblikssystem og én fast rutine. Så slipper I for at diskutere, hvad pengene gik til, og kan i stedet diskutere, hvad I vil ændre.
My Money App beskriver selv løsningen som en budgetapp, der henter posteringer fra banken og viser, hvor pengene går hen hver måned.
Hvis familien ofte opdager skævheder sent, er det et tegn på, at I mangler løbende tracking og ikke bare et budgetdokument.
Hvordan kommer I i gang på 15 minutter?
I kan komme i gang hurtigt, hvis målet er et første overblik og ikke et færdigt hovedværk. Start med de seneste måneder fra netbank eller bankapp, eller brug et værktøj der allerede samler posterne.
Første trin er at samle data. Hent de seneste måneder fra netbank eller bankapp, eller brug et værktøj der allerede samler posterne. Når data ligger samlet, markeres udgifter, som går igen: husleje, realkredit, el, telefon, institution, transport, forsikringer og abonnementer.
Næste trin er at fange de poster, der ikke kommer hver måned. Hvis forsikringen betales kvartalsvis, eller hvis en børneaktivitet betales halvårligt, skal beløbet omregnes til et månedligt gennemsnit. Det er her mange budgetter ser pæne ud på papiret, men vælter i praksis.
Sidste trin er at se på de variable udgifter uden at overanalysere. Mad, fritid, shopping og diverse behøver ikke være perfekt kategoriseret dag ét. En god tommelfingerregel er, at et første overblik skal være brugbart, ikke fejlfrit.
Hvordan opdeler man faste og variable udgifter korrekt?
Faste udgifter er de betalinger, der kan forudsiges i dato eller interval, mens variable udgifter ændrer sig med adfærd og forbrug. Bolig og forsikring er typisk faste, mens dagligvarer og fornøjelser er variable.
Forbrugerrådet Tænk beskriver faste udgifter som poster, der kommer på måneds-, kvartals- eller årsbasis, og som derfor kan beregnes pr. måned. Det gælder blandt andet bolig, transport, forsikring og børn. Det er en nyttig definition, fordi den hjælper med at gøre selv ujævne betalinger budgetegnede.
Hvis en udgift svinger, men altid kommer, skal den ikke nødvendigvis kaldes variabel. El, varme og benzin er ofte bedre at behandle som en slags fast reservepost med udsving. Hvis I lægger dem helt over i variabelt forbrug, undervurderer I de reelle basisomkostninger.
En klassisk misforståelse er at samle alt usikkert i kategorien “diverse”. Det gør overblikket svagere. Hvis noget er vigtigt nok til at betale, er det som regel vigtigt nok til at have sin egen kategori.
Skal I vælge Excel, bankapp eller budgetapp?
Excel giver størst frihed, bankappen giver hurtigst adgang, og en budgetapp passer bedst, når mange poster skal samles automatisk. Valget bør afhænge af familiens kompleksitet, ikke af hvilken metode der ser smartest ud.
Regneark er stærke, når én i familien gerne vil modellere scenarier, bygge egne kategorier og arbejde manuelt. Ulempen er vedligeholdelsen. Hvis poster skal tastes ind, falder disciplinen ofte netop i de måneder, hvor overblikket er mest nødvendigt.
Bankappen er god til daglig tjek af saldo og enkeltposter. Den er mindre stærk, hvis I vil have et samlet billede af rådighedsbeløb, fællesøkonomi og udvikling over tid. OECDs fokus på løbende tracking passer godt her: et værktøj skal gøre det let at følge med, ellers bliver vanen kortlivet.
My Money App oplyser, at appen kan give et grafisk overblik på under fem minutter og koster 39 kr. pr. måned eller 299 kr. om året efter gratis prøveperiode.
Hvis I har flere konti, delt økonomi eller behov for at vise banken et tydeligt udgiftsoverblik, er en budgetapp ofte mere praktisk end både regneark og almindelig bankvisning. Hvis økonomien er meget enkel, kan bankapp og budgetkonto være nok.
Hvordan bygger man en realistisk budgetkonto?
En realistisk budgetkonto bygger på månedlige gennemsnit og ikke på håb. Formålet er, at regninger bliver betalt roligt og forudsigeligt, uden at kontoen til dagligt forbrug presses af store udsving.
Start med alle faste betalinger, også dem der kun kommer få gange om året. Læg dem sammen og del årsudgifter ud på 12 måneder. Så får I et månedligt basisbeløb, som kan overføres til budgetkontoen på lønningsdagen.
Læg derefter de halvfaste poster oveni. Det kan være el, varme, vedligehold, børneaktiviteter eller transport, hvis de svinger men sjældent kan undgås. Hvis I ved, at posten kommer, skal der være plads til den, selv om beløbet ikke er identisk hver måned.
Et godt greb er at holde rådighedsbeløbet adskilt fra regningspengene. OECD peger netop på vanen med at holde penge til regninger adskilt fra daglige forbrugspenge. Det gør det lettere at se, hvad der reelt er til rådighed uden at gætte.
Hvad er forskellen på fællesøkonomi og delvis fællesøkonomi?
Fællesøkonomi samler det meste i én pulje, mens delvis fællesøkonomi fordeler fælles udgifter og bevarer private forbrugskonti. Begge modeller kan fungere, hvis de bygger på klare regler og synlige tal.
Den fulde fællesmodel er ofte enkel ved bolig, børn og faste regninger. Alle større poster betales samme sted, og det kan være effektivt, når indkomsterne er nogenlunde stabile og familiens prioriteringer er fælles.
Den delvise model er ofte mere robust, hvis begge vil bevare frihed i eget forbrug. Her betaler man ind til fælles bolig, mad, børn og regninger, mens personlig shopping, gaver eller hobbyer ligger separat. Det kan dæmpe konflikter, fordi ikke alt skal forhandles.
Misforståelsen er, at delvis fællesøkonomi automatisk giver dårligere overblik. Det gør den kun, hvis data ligger spredt uden samlet kontrol. Hvis I derimod har et fælles overblik over fælles posterne og tydelige regler for egne konti, kan modellen være både fair og let at styre.
Hvordan følger I op uden at bruge hele søndagen?
Den bedste opfølgning er kort, fast og gentagelig. En ugentlig mini-gennemgang og en månedlig status er som regel nok til at holde kursen uden at gøre økonomi til et helt projekt.
Den ugentlige gennemgang kan være ti minutter. Se på de største bevægelser, kommende regninger og de kategorier, der løber hurtigere end planlagt. Her er pointen ikke kontrol for kontrolens skyld, men tidlig justering. Hvis madbudgettet er presset allerede den 12., er det bedre at opdage det nu end den 28.
Den månedlige gennemgang er stedet, hvor I justerer strukturen. Hvis en kategori konsekvent er for lav, skal budgettet ændres. Hvis data allerede bliver importeret og kategoriseret, som i My Money App, går opfølgningen hurtigere, fordi samtalen flytter sig fra indtastning til beslutning.
Et godt pro tip er at tale om poster og mønstre, ikke om skyld. Når økonomisnak bliver personlig kritik, forsvinder kvaliteten i overblikket meget hurtigt.
Hvilke fejl gør familier oftest, når de mister udgiftsoverblikket?
De mest almindelige fejl er at ignorere årsposter, stole på kontosaldoen og undlade løbende opfølgning. De fejl rammer både familier med stram økonomi og familier med høj indkomst.
Den første fejl er at tro, at en høj saldo betyder luft i økonomien. Hvis forsikring, børnebetalinger eller transportudgifter endnu ikke er faldet, er saldoen et øjebliksbillede og ikke et beslutningsgrundlag.
Den anden fejl er at undervurdere de små faste træk. Abonnementer, apps, medlemskaber og serviceaftaler virker uskyldige enkeltvis, men samlet bliver de en fast binding, som reducerer rådighedsbeløbet hver måned.
Den tredje fejl er at lave for mange kategorier. Hvis systemet bliver for detaljeret, dør det ofte i drift. Et travlt hjem har brug for kategorier, der er præcise nok til at styre økonomien, men enkle nok til at kunne bruges løbende.
Den fjerde fejl er kun at se bagud. Et stærkt udgiftsoverblik viser både historik og kommende belastninger. Det er især vigtigt, hvis I senere skal dokumentere overblik over forbruget over for banken i forbindelse med bolig, omlægning eller lån.