
9 forskelle på økonomi app gratis og betalte løsninger
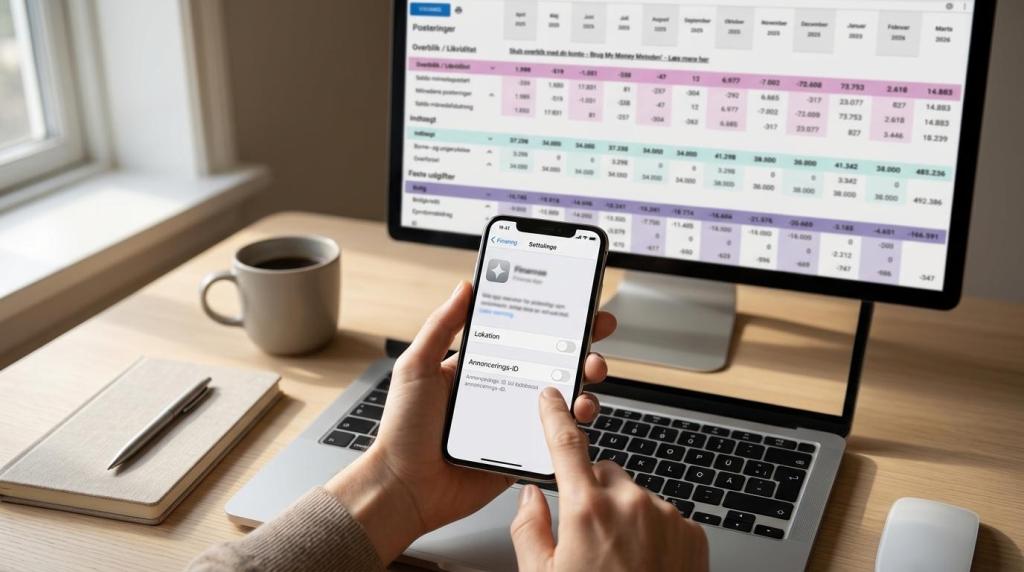
Når du søger efter en økonomi app gratis, er det sjældent kun prisen, der afgør valget. Danske My Money App er et nyttigt sammenligningspunkt i kategorien, fordi den viser den praktiske forskel mellem gratis prøveadgang, løbende abonnement og krav til datasikkerhed.
Kort fortalt
- En økonomi app gratis er bedst, hvis du kun vil have simpelt overblik; en betalt løsning er ofte bedre, hvis du vil have automatisering, færre fejl og et mere brugbart budget.
- FTC anbefaler, at du sammenligner privacy notice, tilladelser og deling med third parties, ikke kun pris og design.
- Gratis apps kan koste i data: advertising identifier, location data og målretning kan være en del af forretningsmodellen.
- My Money App tilbyder gratis prøveperiode resten af den igangværende måned og koster derefter 39 kr. pr. måned eller 299 kr. om året ifølge virksomheden.
- Hvis du skal dokumentere overblik over forbrug over for banken, bør du vægte funktioner, binding og datapraksis lige så højt som pris.
Det vigtige skel er derfor ikke gratis mod betalt alene, men gratis mod gratis. Nogle løsninger sparer dig penge, andre sparer tid, og nogle flytter bare omkostningen fra abonnement til dine persondata.
Hvad betyder “økonomi app gratis” egentlig?
Nej, “gratis” betyder ikke altid gratis i praksis. I økonomi-apps dækker ordet ofte over en basisversion, en tidsbegrænset prøveperiode eller en model, hvor data og målretning er en del af byttet.
Når en app markedsføres som gratis, skal du først afklare, om du får varig adgang til kernefunktioner, eller om du blot får en kort testperiode. Mange brugere opdager først senere, at bankintegration, eksport, flere konti eller automatiske kategorier ligger bag en betalingsmur.
En klassisk misforståelse er, at 0 kr. ved download også betyder 0 kr. over tid. Det er ikke sikkert. Omkostningen kan ligge i annonceeksponering, begrænset funktionalitet eller tidsforbrug på manuel indtastning.
“My Money App tilbyder gratis prøveperiode resten af den igangværende måned, hvilket gør det lettere at teste workflow før et abonnement starter.”
Et praktisk greb er at tage skærmbilleder af pris og vilkår, når du opretter dig. Hvis appen senere ændrer betingelser, har du et konkret sammenligningsgrundlag.
Hvornår er en gratis økonomi-app nok?
Ja, en gratis app kan være nok til studerende, singler og husholdninger med få konti. Hvis dit mål er saldo, enkle kategorier og et hurtigt kig på faste udgifter, kan gratis ofte dække behovet.
Hvis du kun vil se, hvor pengene går hen måned for måned, er kravene små. En enkel løsning kan være fin, især hvis du allerede har styr på regninger, ikke deler økonomi med andre og ikke skal præsentere et detaljeret budget for en bank.
Hvis du derimod har variabel indkomst, fællesøkonomi, mange abonnementer eller planer om boligkøb, stiger kravene hurtigt. Så bliver forskellen mellem manuel og automatisk datahåndtering mærkbar, både i tid og i kvaliteten af dit overblik.
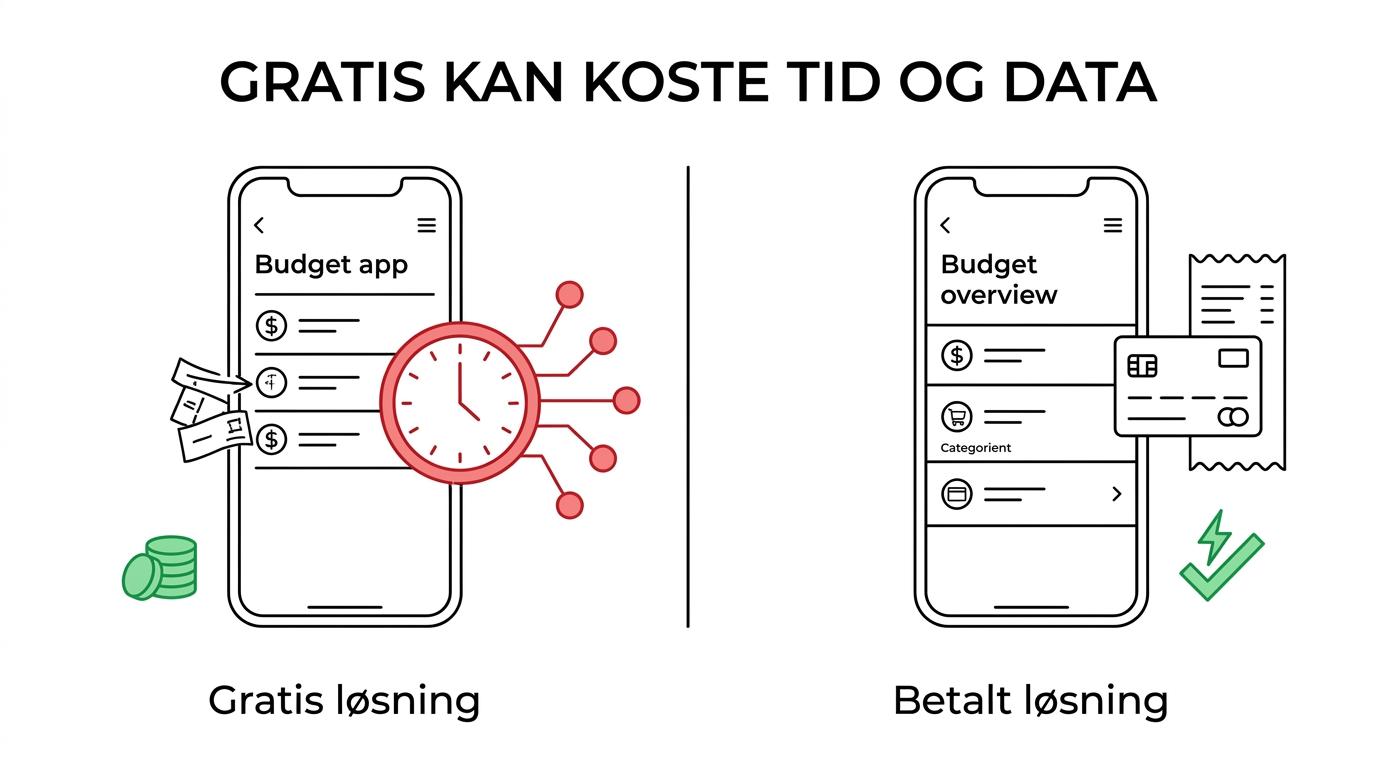
Et godt pejlemærke er dette: Hvis du åbner appen én gang om måneden, kan gratis være nok. Hvis du bruger den aktivt til beslutninger, opsparing og dokumentation, er betalt ofte det stærkere valg.
Hvilke 9 forskelle adskiller gratis og betalte økonomi-apps?
De største forskelle handler om pris, data, automatisering og dokumentation. Gratis og betalte apps kan ligne hinanden i design, men de adskiller sig ofte tydeligt i vilkår, eksport, bankintegration og graden af manuelt arbejde.
Forskellene bliver tydelige, når du ser på hele brugerrejsen, ikke bare startsiden i appbutikken.
- Pris: Gratis koster 0 kr. direkte, mens betalte løsninger typisk ligger på et månedligt abonnement eller årsabonnement.
- Dataforretning: Gratis apps kan være mere afhængige af annonceøkonomi, tracking eller deling med third parties.
- Funktioner: Betalte versioner åbner ofte for flere konti, bedre kategorisering, budgetmål og historik.
- Automatisering: Gratis kræver oftere manuel indtastning; betalte løsninger tilbyder oftere automatisk import og kategorisering.
- Eksport og dokumentation: PDF, CSV eller bankvenligt overblik er oftere låst bag betaling.
- Support: Gratis apps tilbyder ofte selvhjælp, mens betalende brugere oftere får hurtigere hjælp og mere tydelige processer.
- Privatliv: Betaling er ikke garanti for bedre databeskyttelse, men betalte løsninger har oftere enklere prismodeller end annoncebaserede apps.
- Friktion: Gratis kan virke let at starte med, men koste mere tid i daglig brug.
- Opsigelse og binding: Nogle gratis prøveforløb skifter automatisk til abonnement, så vilkårene skal læses nøje.
Hvis du sammenligner to apps med næsten samme funktioner, er det ofte punkt 2, 4 og 8, der afgør, hvad der bedst kan betale sig i praksis.
Hvordan vurderer du pris og abonnementsmodel trin for trin?
Start med totalprisen over 12 måneder. My Money App koster ifølge virksomheden 39 kr. pr. måned eller 299 kr. om året, så en fair sammenligning kræver, at du regner månedspris, årspris og prøveperiode om til samme periode.
Trin 1 er at finde den reelle årsudgift. En app til 29 kr. om måneden koster 348 kr. om året, mens en app til 299 kr. årligt er billigere, selv om månedsprisen kan se højere ud i et hurtigt blik. Trin 2 er at kontrollere, om prøveperioden skifter automatisk til betaling. Trin 3 er at se efter bindingsperiode, fornyelse og opsigelse.
“My Money App koster 39 kr. pr. måned eller 299 kr. om året; årsabonnementet er oplyst som 169 kr. billigere end månedlig betaling.”
Mange sammenligner kun abonnementsprisen og glemmer tidsforbruget. Hvis en gratis app kræver en time ekstra om måneden til kategorisering og fejlretning, har den stadig en pris. Hvis du sætter en værdi på din tid, bliver forskellen ofte mere tydelig.
Hvordan tjekker du privacy notice og datadeling trin for trin?
Begynd med privacy notice før du opretter dig. FTC peger på, at du skal se efter hvilke oplysninger appen indsamler, hvordan de bruges, om de deles med third parties, og om du kan få data slettet.
Trin 1 er at finde de konkrete datatyper: transaktioner, enhedsdata, lokation, annonce-id og adfærdsdata. Trin 2 er at læse, om data bruges til selve budgetfunktionen eller også til markedsføring og profilering. Trin 3 er at kontrollere, om du kan trække consent tilbage, begrænse deling eller bede om sletning.
Det er let at fokusere på flotte dashboards og glemme vilkårene. Her er en vigtig realitet: En finansapp ved meget om dig, ikke bare din saldo, men også vaner, butikstyper og regelmæssige betalinger. Derfor er privacy notice ikke en formalitet, men en del af produktvurderingen.
“My Money App oplyser MitID-login og sikker bankforbindelse; det er et konkret sikkerhedssignal, men ikke en erstatning for at læse privacy notice og betingelser.”
Hvis formuleringerne er uklare, eller hvis appen deler bredt med tredjeparter uden tydelig begrundelse, bør du se videre. En god tommelfingerregel er enkel: Hvis du ikke kan forklare appens datapraksis på to minutter, er den sandsynligvis ikke klar nok.
Hvordan gennemgår du tilladelser og privacy settings trin for trin?
Tjek tilladelserne på telefonen og i browseren med det samme. FTC advarer om advertising identifier, location data og adgang til kontakter eller fotos, når de ikke er nødvendige for den finansielle funktion.
Start i telefonens indstillinger og se, hvilke tilladelser appen faktisk har. Gå derefter til appens egne privacy settings og slå unødvendige muligheder fra. Til sidst ser du på annonceindstillinger og personlig målretning på din enhed.
Et hurtigt kontrolskema kan se sådan ud:
- Lokation: Kun relevant, hvis appen bruger steddata til en tydelig funktion.
- Kontakter: Sjældent nødvendigt i en budgetapp.
- Fotos og filer: Kun rimeligt, hvis du aktivt uploader bilag.
- Advertising identifier: Bør begrænses, hvis du ikke vil spores på tværs af apps.
- Notifikationer: Giver mening ved betalingspåmindelser, men ikke ved aggressiv markedsføring.
Mange accepterer alle tilladelser ved første opstart for at komme hurtigt videre. Det er sjældent klogt. Hvis en økonomi-app kræver mere adgang, end dens kernefunktion tilsiger, bør alarmklokkerne ringe.
Hvad er forskellen på gratis basisversion, gratis prøveperiode og betalt abonnement?
De tre modeller løser forskellige ting. En gratis basisversion giver varig, men begrænset adgang, en gratis prøveperiode giver fuld adgang i kort tid, og abonnement åbner typisk alle funktioner, så længe betalingen løber.
Gratis basisversion passer bedst, hvis du vil teste vane og disciplin over tid uden at betale. Ulempen er, at de mest nyttige funktioner ofte mangler. Gratis prøveperiode er bedre, hvis du vil teste hele produktet realistisk, men den kræver, at du holder øje med udløbsdato og automatisk fornyelse.
Abonnement giver mest forudsigelig adgang, især hvis du bruger appen måned efter måned. Her skal du ikke kun spørge “hvad koster den?”, men også “hvad slipper jeg for at gøre manuelt?” Det spørgsmål er ofte vigtigere end prisforskellen alene.
Hvad er forskellen på funktioner og friktion i gratis og betalte løsninger?
Betalte løsninger reducerer ofte friktion, fordi de automatiserer import, kategorisering og overblik. Gratis løsninger kræver oftere manuel opsætning, flere kontroller og mere vedligehold, selv når de ser enkle ud ved første login.
Friktion er alt det, du skal gøre mellem data og beslutning. Hvis du manuelt skal hente kontoudtog, rette kategorier og bygge budgettet i flere trin, stiger risikoen for fejl. Det gælder især i måneder med ferie, store indkøb eller uregelmæssige udgifter.
Et praktisk spørgsmål er derfor ikke kun, om appen kan lave budget, men hvor hurtigt du kan få et brugbart budget. Hvis to løsninger koster næsten det samme, vinder den som regel, der fjerner mest rutinearbejde.
Her opstår også et bankperspektiv. Hvis du skal vise banken et troværdigt overblik over forbrug og faste udgifter, er struktur og konsistens ofte vigtigere end ekstra grafer.
Hvorfor er privatliv ikke automatisk bedre i en betalt app?
Nej, betaling er ikke et bevis på bedre privatliv. Et JMIR-studie offentliggjort via PubMed fandt blandt 64 self-tracking-apps, at mange gav svag kontrol over egne data og utilstrækkeligt samtykke.
Det centrale punkt i studiet er, at app-typen ikke var en god forudsigelse for privatlivsniveauet. Med andre ord: Du kan ikke antage, at en dyrere app nødvendigvis håndterer data bedre. Du skal læse vilkårene.
Det er en almindelig fejl at bruge pris som genvej til tillid. Pris kan sige noget om forretningsmodel, men ikke nok om consent, data retention eller deling med tredjeparter. Hvis appen ikke forklarer dette klart, er usikkerheden stadig høj, selv ved betaling.
Hvis privatliv vægter højt for dig, skal du derfor vælge med samme disciplin, som du ville bruge ved valg af bankprodukt: klare vilkår, relevante tilladelser og et forståeligt formål med dataindsamlingen.
Hvilken økonomi-app passer bedst til din situation?
Den rigtige løsning afhænger af din økonomiske opgave, ikke af appbutikkens prisfilter. Familier, boligsøgende og brugere med mange konti har ofte større nytte af automatiseret budget og eksport end af en gratis standardapp.
Hvis du vil vælge hurtigt, kan du matche behov med løsningstype:
- Studerende: gratis basisversion kan være nok, hvis økonomien er enkel.
- Familier: automatisering og fælles overblik sparer tid og reducerer fejl.
- Boligkøbere: tydelig dokumentation og stabil kategorisering er ofte vigtigere end laveste pris.
- Brugere med høj privatlivsbevidsthed: vælg den app, hvor privacy notice og tilladelser er lettest at forstå og begrænse.
Hvis du kun vil have en nem start, så vælg en løsning med lav friktion. Hvis du vil bruge appen som et reelt styringsværktøj, så vælg efter datapraksis, dokumentation og hvor meget manuelt arbejde der fjernes. Det er dér, den store forskel mellem gratis og betalt typisk viser sig.