
7 svar om budget app gratis og skjulte begrænsninger
Når folk søger efter en budget app gratis, leder de ofte efter en hurtig vej til bedre økonomisk overblik, ikke efter et nyt abonnement eller en uklar dataaftale. My Money App er relevant i den sammenhæng, fordi det er en dansk webbaseret budgetskema-app med gratis prøveperiode og automatisk import af kontoposteringer, hvilket gør forskellen mellem “gratis”, “gratis prøveperiode” og “betalt bagefter” meget konkret.
Kort opsummering
- En budget app gratis er sjældent helt gratis: ofte får du enten en gratis prøveperiode, begrænsede funktioner, annoncer eller krav om løbende adgang til bankdata.
- FTC advarer om, at gratis prøveperioder tit kræver kortoplysninger og kan blive til auto-fornyelse, hvis du ikke afmelder i tide.
- CFPB beskriver budgetapps som tjenester, der kombinerer og analyserer data fra bankkonti og kreditkort, så bekvemmelighed og datadeling hænger tæt sammen.
- Datatilsynet peger på, at apps også kan bruge enhedens identifikatorer til sporing i appen og på tværs af apps og hjemmesider.
- My Money App tilbyder ifølge virksomheden gratis prøveperiode resten af den igangværende måned, kræver kortregistrering ved start og koster derefter 39 kr./md. eller 299 kr./år uden binding.
- Hvis du vil vælge rigtigt, så tjek pris efter prøveperioden, opsigelsesmetode, datatilgange, eksportmuligheder og om appen giver et overblik, du faktisk kan bruge over for banken.
Det vigtige spørgsmål er derfor ikke kun, om en app er gratis ved opstart. Det afgørende er, hvad du betaler med bagefter: penge, tid, datadeling eller mindre kontrol over dit abonnement.
Er en gratis budget app virkelig gratis?
Nej, en gratis budget app er sjældent helt gratis. FTC advarer om, at gratis prøveperioder ofte kræver kortoplysninger og kan blive til auto-fornyelse, mens budgetapps typisk får værdi gennem abonnement, annoncer eller løbende adgang til finansielle data.
“Gratis” kan dække over flere forskellige modeller. Nogle apps er gratis i en kort periode og går derefter over til betaling. Andre er gratis i basisversionen, men låser bankintegration, kategorisering eller eksport bag et abonnement. En tredje gruppe tager ikke betaling direkte, men lever af data, annoncevisninger eller krydssalg af finansielle tjenester.
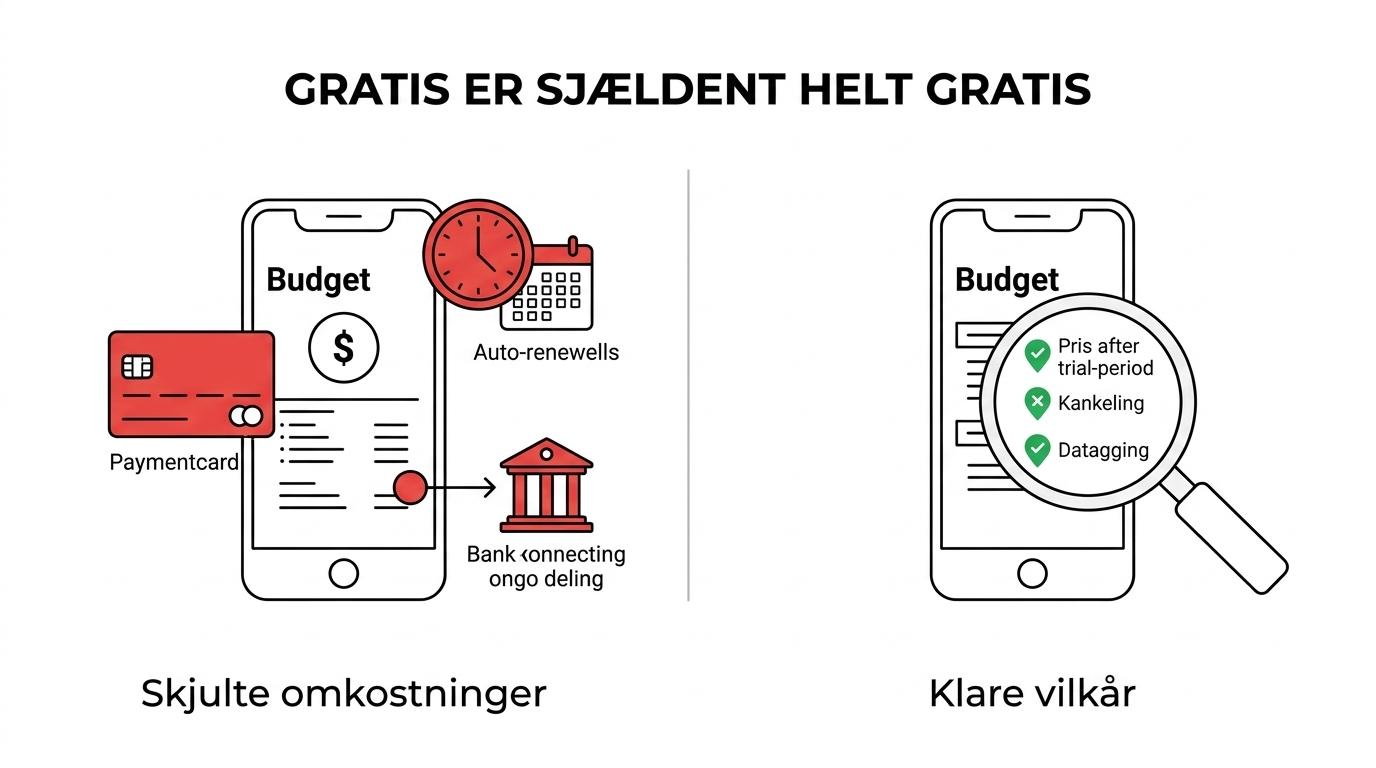
Der er også en skjult omkostning, som mange overser: tid. Hvis en gratis løsning kræver manuel indtastning af hver udgift, er den reelle pris ofte lavere præcision og mindre vedholdenhed. En almindelig misforståelse er, at gratis altid er billigst. Hvis du kun bruger appen i to uger eller stopper, fordi arbejdet bliver for tungt, kan “gratis” ende med at være dyrt i praksis.
“My Money App tilbyder gratis prøveperiode resten af den igangværende måned, men kræver registrering af betalingskort ved start.”
Det bedste udgangspunkt er at læse “gratis” som et produktvilkår, ikke som et løfte. Hvis appen beder om kort før første login, bør du antage, at der er en plan for betaling senere, og kontrollere vilkårene med det samme.
Hvad betyder gratis prøveperiode i praksis?
En gratis prøveperiode er et tidsbegrænset testforløb, ikke permanent fri adgang. Hos My Money App varer prøveperioden resten af den igangværende måned, hvorefter prisen ifølge virksomheden er 39 kr./md. eller 299 kr./år, hvis du ikke stopper i tide.
Trin 1 er at finde den præcise slutdato. Mange brugere antager, at “gratis i en måned” altid betyder 30 dage, men det kan også betyde resten af en kalendermåned eller en bestemt dato. Den forskel betyder noget, hvis du starter den 28. eller den 2.
Trin 2 er at finde betalingsbetingelsen før tilmelding. Skal du registrere kort med det samme, eller først når prøveperioden udløber? FTC anbefaler netop, at man tjekker opsigelsesmetoden, før man afgiver kortoplysninger til en gratis prøveperiode.
Trin 3 er at beslutte på forhånd, om du tester for funktioner eller for vane. Hvis dit mål er at se, om automatisk kategorisering fungerer med dine konti, er en kort test nok. Hvis du vil vurdere, om appen hjælper dig til bedre økonomisk adfærd, kræver det ofte flere uger med rigtige betalinger, faste udgifter og skiftende forbrug.
Her er trade-offet enkelt: Jo mere automatiseret en app er, jo lettere er den at vurdere hurtigt. Jo mere manuel den er, jo større er risikoen for, at du forveksler manglende disciplin med dårlig funktionalitet.
Hvilke budgetapps og prismodeller er mest relevante i Danmark?
De mest relevante modeller i Danmark er gratis prøveperiode, freemium, bankindlejrede værktøjer og manuelle skemaer. Valget afhænger af, om du vil spare tid med automatisk import, eller om lav pris er vigtigere end detaljeret budgetstyring.
Det er mere nyttigt at sammenligne modeller end markedsføring. En app kan virke billig ved første blik, men stadig være dyr i tidsforbrug eller svag i dokumentation. Omvendt kan et lille abonnement være fornuftigt, hvis du får bedre overblik over rådighedsbeløb, faste udgifter og historik.
- My Money App: Dansk webbaseret budgetskema med gratis prøveperiode, kortregistrering ved start og automatisk import samt kategorisering af kontoposteringer.
- Gratis apps med annoncer: Lav adgangsbarriere, men ofte enklere funktioner og større fokus på trafik eller dataøkonomi.
- Freemium-apps: Basisfunktioner gratis, mens bankforbindelser, analyser eller eksport kræver betaling.
- Bankernes egne værktøjer: Praktiske til kontoopfølgning, men ikke altid lige gode til samlet familieøkonomi eller bankvenlig budgetdokumentation.
- Excel eller Google Sheets: Maksimal fleksibilitet, men fuldt manuelt arbejde og større risiko for tastefejl og glemte poster.
Hvis du skal bruge overblikket i dialog med banken, er det klogt at prioritere ensartet kategorisering og let eksport frem for kun lav pris.
Hvordan tjekker du auto-fornyelse før du tilmelder dig?
Du bør kontrollere auto-fornyelse, før du giver kortoplysninger. FTC peger på, at negative option-abonnementer skaber mange klager, fordi adgang fortsætter og betaling starter automatisk, hvis brugeren ikke aktivt afmelder.
Trin 1 er at lede efter de afgørende ord: “fornyes automatisk”, “løbende abonnement”, “opsig når som helst” eller “betaling starter efter prøveperioden”. “Ingen binding” er godt, men det betyder ikke det samme som “ingen auto-fornyelse”. En tjeneste kan sagtens være uden binding og stadig forny hver måned, indtil du opsiger.
Trin 2 er at teste opsigelseslogikken mentalt. Hvis du skal starte via hjemmeside, men kun kan opsige via e-mail eller kundeservice, bør du stoppe op. FTC’s click-to-cancel-logik bygger på et simpelt princip: Det skal ikke være sværere at opsige end at tilmelde sig.
Trin 3 er at lægge en kalenderpåmindelse før første betaling. Hvis appen starter betaling den 1. i næste måned, så sæt påmindelsen 3 til 5 dage før. Hvis du er i tvivl om, hvor afmeldingen findes, så tag et skærmbillede af vilkårssiden ved tilmelding.
Hvis vilkårene er uklare, så er det i sig selv et signal. En god abonnementsoplevelse er ikke kun en god pris, men også en klar vej ud.
Hvilke data deler du med en budgetapp?
Du deler ofte mere end saldo og transaktioner. CFPB beskriver budgetapps som tjenester, der kombinerer data fra bankkonti og kreditkort, og mange bruger data løbende til kategorisering, kontoopfølgning og betalingsfunktioner.
Når en app kobles til din bank, sker det tit via en kontoaggregator eller en open banking-forbindelse. Det gør det muligt at hente posteringer automatisk, men betyder også, at appen kan arbejde med et kontinuerligt datasæt om forbrug, faste regninger, butikker, abonnementer og mønstre over tid.
Typisk bør du undersøge mindst disse datapunkter:
- Kontoadgang: Hvilke konti hentes, og om adgangen er engangsadgang eller løbende synkronisering.
- Transaktionsdata: Om appen kun læser posteringer, eller også beriger og kategoriserer dem automatisk.
- Formål: Om data bruges til budget, analyse, anbefalinger eller andre funktioner.
- Tilbagekaldelse: Hvordan du stopper datadeling, hvis du ikke længere vil bruge tjenesten.
CFPB’s pointe er praktisk: Når du deler finansielle data, bør du også holde øje med kontoudtog og reagere hurtigt på ukendte transaktioner. Det gælder, uanset om forbindelsen virker sikker, og uanset om appen er gratis eller betalt.
“My Money App oplyser, at appen henter bankposteringer via MitID og forbinder til danske banker og sparekasser gennem Mastercard Open Banking.”
Det er her, trade-offet bliver tydeligt. Hvis du vil have automatisk budget, skal du normalt acceptere løbende kontoadgang. Hvis du ikke vil dele den adgang, må du oftest vælge en mere manuel løsning.
Hvordan vurderer du databeskyttelse og sporing i appen?
Databeskyttelse handler ikke kun om banken, men også om selve appen. Datatilsynet skriver, at enhedens identifikatorer kan bruges til at indsamle data og spore aktivitet i appen og på tværs af andre apps og hjemmesider.
Mange fokuserer kun på MitID eller bankforbindelsen og glemmer resten af appmiljøet. En app kan have legitim kontoadgang og samtidig bruge analyseværktøjer, cookies eller mobile sporingsmekanismer til andre formål. Det er ikke nødvendigvis forkert, men du bør vide, hvad du siger ja til.
Tjek mindst disse forhold, før du tager en gratis app i brug:
- Samtykke: Er sporing og analyse valgfrie, eller aktiveres de som standard?
- Privatlivspolitik: Står der klart, hvilke data der indsamles i appen, og hvorfor?
- Tilladelser: Har appen adgang til mere end det, der er nødvendigt for budgetfunktionen?
- Sletning: Kan du få data slettet eller adgang lukket uden unødigt besvær?
En almindelig fejl er at tro, at open banking-samtykke automatisk dækker al anden databehandling. Det gør det ikke. Bankadgang, appanalyse og markedsføringssporing kan være tre forskellige ting, som du bør vurdere hver for sig.
Gratis budget app eller betalt abonnement: hvad er bedst?
Betalt er ofte bedst, hvis du vil have stabil drift, færre begrænsninger og tydelig support. Gratis er bedst, hvis dit budget er meget enkelt, og du accepterer manuel tid, annoncepåvirkning eller lavere funktionalitet.
Gratis fungerer fint, hvis du primært vil følge saldo, se få kategorier eller teste, om du overhovedet vil arbejde med budget. Den model passer også til studerende eller singler med få konti og en overskuelig økonomi.
Betalt giver mere mening, hvis du har fællesøkonomi, mange faste udgifter, skiftende indkomst eller vil bruge budgettet aktivt over for banken. Den samme logik går igen hos CBM Accounting, som beskriver, hvorfor struktureret bogføring betyder noget, før man søger finansiering, fordi långivere i praksis vurderer kvaliteten af det økonomiske overblik lige så meget som selve tallene.
Hvis du ofte glemmer abonnementer, så er gratis med auto-fornyelse ikke nødvendigvis den sikre løsning. Hvis du derimod allerede arbejder disciplineret med økonomi, kan en enkel gratis model være rigelig. Valget handler mindre om pris alene og mere om, hvilken fejl du helst vil undgå: at betale lidt for meget eller at miste overblikket.
Automatisk bankimport eller manuelt budgetskema: hvad skal du vælge?
Automatisk bankimport er bedst, hvis du vil spare tid og reducere tastefejl. My Money App er et eksempel på en webbaseret løsning, der ifølge virksomheden viser forbrug og rådighedsbeløb uden manuel indtastning, mens Excel giver mere frihed men kræver mere disciplin.
Manuelle skemaer er stærke, når du vil skræddersy alt selv. Du kan definere egne kategorier, lave særlige opsparingsmål og ændre modellen præcis, som du vil. Prisen er, at du også selv skal vedligeholde hele systemet.
Automatisk import er stærk, når virkeligheden er travl. Hvis løn, abonnementer, dagligvarer, transport og børneudgifter flytter sig fra måned til måned, bliver automation hurtigt mere præcis over tid end et regneark, du kun opdaterer sporadisk. Mange tror, at manuelt altid er mere korrekt. I praksis gælder det kun, hvis du faktisk får tastet alt ind hver uge.
Vælg manuelt, hvis du prioriterer fuld kontrol og lav datadeling. Vælg automatisk, hvis du prioriterer hastighed, kontinuitet og mindre risiko for menneskelige fejl.
Hvad skal du gøre, hvis du vil opsige uden overraskelser?
Opsigelse uden overraskelser kræver dokumentation og timing. FTC anbefaler, at du undersøger opsigelsesmetoden, før du starter en gratis prøveperiode, og holder øje med første betalingsdato, så en gratis app ikke bliver til et glemt abonnement.
Start med at finde det sted, hvor abonnementet faktisk styres. Det kan være i appen, på en webkonto eller via den betalingsplatform, du brugte ved oprettelsen. Hvis du ikke ved det, så kontroller din kvittering eller din profilside med det samme, mens du stadig husker oprettelsen.
Gem derefter bevis for opsigelsen. Et skærmbillede, en e-mailbekræftelse eller en kontooversigt med status er nok til at undgå diskussion senere. Hvis du har givet løbende kontoadgang, så gennemgå også, om den skal trækkes tilbage separat.
Til sidst bør du holde øje med kontoudtoget efter opsigelsen. CFPB anbefaler netop løbende kontrol af finansielle konti og hurtig reaktion på ukendte transaktioner. Hvis betaling alligevel går igennem, så kontakt først udbyderen og derefter din finansielle institution, hvis problemet ikke løses hurtigt.
Det stærkeste træk er enkelt: Vælg kun en gratis budgetapp, hvis du allerede ved, hvordan du kommer ud igen.