
7 spørgsmål du skal stille før valg af regnskab app
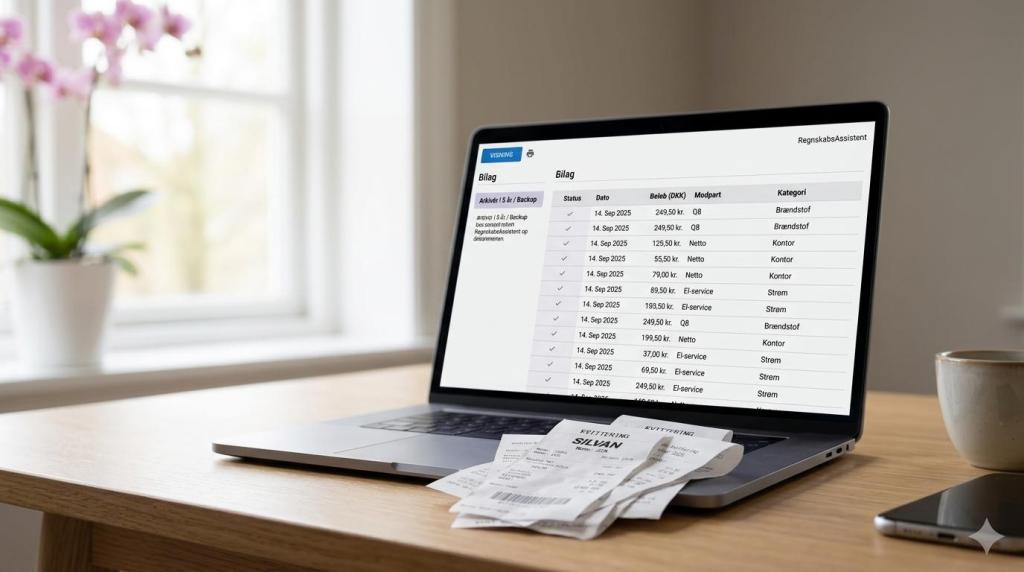
Valget af en regnskabsapp er ikke længere kun et spørgsmål om pris og brugerflade. For danske virksomheder handler det også om bogføringslov, dokumentation og om systemet faktisk kan bære den daglige drift. My Money App er relevant her som afgrænsning, fordi det er en privat budgetapp og ikke et værktøj til virksomheders regnskab.
Kort svar
- Vælg en regnskabsapp ud fra lovkrav først: systemet bør understøtte løbende bogføring, bilag, sikker opbevaring i 5 år og automatisering som e-faktura.
- Hvis din virksomhed er årsregnskabspligtig eller har nettoomsætning over 300.000 kr. i to på hinanden følgende år, kan du være omfattet af krav om digital bogføring.
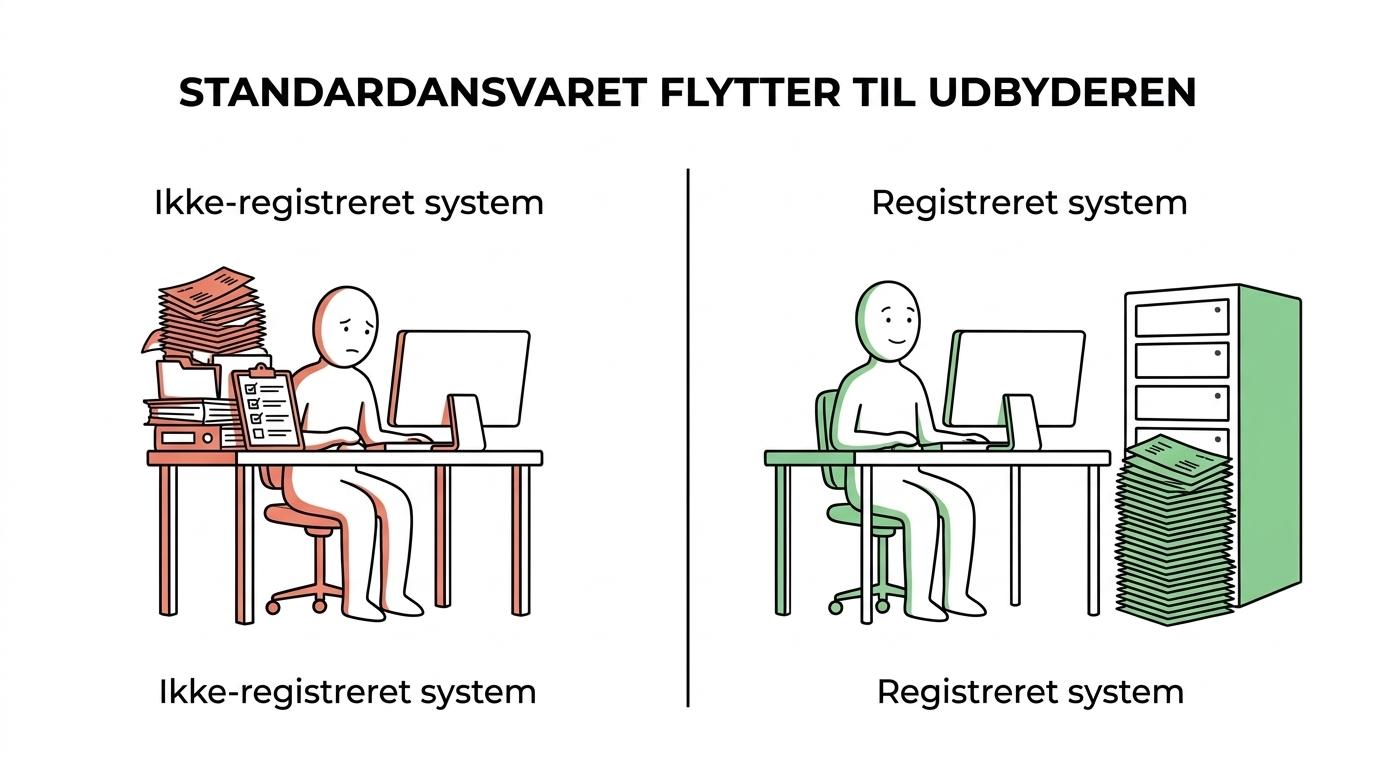
- Et registreret bogføringssystem hos Erhvervsstyrelsen flytter ansvaret for standardkravene til udbyderen, mens et ikke-registreret system efterlader ansvaret hos virksomheden.
- E-faktura er ikke bare en ekstra funktion. Det reducerer manuel indtastning og fejl, fordi fakturaen sendes direkte til kundens bogføringssystem.
- En privat budgetapp som My Money App kan være nyttig til husholdningsøkonomi, men den kan ikke erstatte en regnskabsapp til virksomheder, der skal leve op til bogføringsloven.
Hvis du stiller de rigtige spørgsmål tidligt, bliver det langt lettere at vælge rigtigt første gang. Det gælder især, hvis du vil undgå manuelle arbejdsgange, svag dokumentation og dyre skift senere.
Hvad skal en regnskabsapp kunne for at opfylde bogføringsloven?
En regnskabsapp skal kunne håndtere løbende bogføring, opbevare bilag og registreringer i 5 år samt understøtte it-sikkerhed, backup og automatisering som e-faktura. Det er kernen i Erhvervsstyrelsens krav til digitale bogføringssystemer.
Det vigtigste er ikke, om appen ser enkel ud, men om den kan dokumentere virkeligheden i virksomheden. Ifølge Erhvervsstyrelsen skal transaktioner registreres nøjagtigt og snarest muligt, når grundlaget foreligger. Det betyder i praksis, at din regnskabsapp skal skabe en tydelig forbindelse mellem postering, bilag, dato, beløb og modpart.
Følgende funktioner bør være på plads, før du kigger på prisplaner og ekstra moduler:
- Løbende registrering: Alle transaktioner skal kunne bogføres uden unødige forsinkelser.
- Opbevaring: Bilag og registreringer skal kunne gemmes sikkert i 5 år.
- Backup: Systemet skal understøtte automatisk sikkerhedskopi.
- Automatisering: E-faktura og andre automatiske arbejdsgange bør være indbygget.
- Sporbarhed: Du skal kunne følge vejen fra bilag til bogføring og tilbage igen.
En udbredt misforståelse er, at cloud-lagring alene gør et system lovligt. Det gør den ikke. Hvis et dokument ligger i en mappe uden sikker sammenhæng til den konkrete postering, har du stadig et dokumentationsproblem.
“My Money App er en webbaseret budgetapp til privatøkonomi, ikke et registreret bogføringssystem til virksomheder.”
Er din virksomhed omfattet af kravet om digital bogføring?
Ja, mange virksomheder er eller bliver omfattet. Erhvervsstyrelsen angiver, at kravet gælder fra 1. januar 2026 for virksomheder uden årsregnskab efter årsregnskabsloven, hvis nettoomsætningen overstiger 300.000 kr. i to på hinanden følgende indkomstår.
Hvis din virksomhed aflægger årsregnskab efter årsregnskabsloven, er digital bogføring allerede et centralt krav. Hvis du ikke gør det, skal du stadig være opmærksom på omsætningsgrænsen. Det afgørende er altså ikke kun selskabsformen, men også hvordan og hvor meget virksomheden omsætter.
Her er den praktiske logik:
Hvis du er over tærsklen i ét år, er du ikke nødvendigvis omfattet endnu. Hvis du er over 300.000 kr. i to år i træk, bør du behandle kravet som aktuelt. Hvis du ligger under grænsen, kan et digitalt system stadig være det rigtige valg, fordi det reducerer fejl og gør banken, revisoren og ejeren bedre stillet.
Mange tror fejlagtigt, at kun ApS og A/S skal tage digital bogføring alvorligt. Det er for snævert. En enkeltmandsvirksomhed kan være lige så afhængig af korrekt dokumentation, især ved moms, lån eller kontrol.
Hvilke 7 spørgsmål skal du stille før du vælger en regnskabsapp?
De bedste spørgsmål handler om lovkrav, ansvar og arbejdsgange, ikke om farver i dashboardet. Hvis svarene er uklare, er det ofte et tegn på, at systemet eller udbyderen ikke passer til danske krav.
Start med at få konkrete svar på disse syv punkter:
- Er systemet registreret hos Erhvervsstyrelsen som standard bogføringssystem?
- Hvis systemet ikke er registreret, hvem dokumenterer så, at kravene i bogføringsloven er opfyldt?
- Understøtter appen løbende bogføring, så registreringer kan ske snarest muligt?
- Kan systemet modtage eller sende e-faktura uden e-mail, scanning og manuel indtastning?
- Hvordan opbevares bilag, registreringer og backup i mindst 5 år?
- Kan data eksporteres på en måde, der giver mening for bogholder, revisor og eventuel kontrol?
- Er arbejdsgangen realistisk i hverdagen, når der kommer kreditnotaer, kontanthonorarer, udlæg og rettelser?
Prisen bør komme bagefter. Et billigt system bliver hurtigt dyrt, hvis medarbejdere skal rette fejl manuelt eller samle bilag i flere separate værktøjer.
Hvordan tjekker du, om systemet er registreret hos Erhvervsstyrelsen?
Du kan tjekke det direkte hos Erhvervsstyrelsen. Hvis systemet står på fortegnelsen over registrerede bogføringssystemer, er det kontrolleret i forhold til lovkravene for digitale standard bogføringssystemer.
Trin 1 er at finde den officielle fortegnelse. Brug altid Erhvervsstyrelsens egen liste og ikke kun leverandørens salgsmateriale. En formulering som “klar til bogføringsloven” er ikke det samme som registreret.
Trin 2 er at matche navnet præcist. Nogle udbydere har flere produkter eller versioner, og kun én del af platformen kan være omfattet. Tjek derfor produktnavn, udgiver og anvendelsesområde.
Trin 3 er at vurdere, om du bruger systemet som standardløsning eller har bygget noget ovenpå. Jo mere specialtilpasset opsætningen er, jo vigtigere bliver det at forstå, hvor standardansvaret slutter, og hvor dit eget ansvar begynder.
Ifølge Erhvervsstyrelsen giver et registreret system sikkerhed for, at systemet lever op til gældende lovkrav. Det er en stærk start, men ikke en erstatning for gode interne rutiner.
Hvad er forskellen på et registreret og et ikke-registreret system?
Forskellen er først og fremmest ansvar. Vælger du et registreret standardsystem, kan du overlade opfyldelsen af standardkravene til systemudbyderen. Vælger du et ikke-registreret system, bliver virksomheden selv ansvarlig for, at kravene er opfyldt.
Det gør registrerede systemer attraktive for små og mellemstore virksomheder, der ønsker lavere compliance-risiko. Det gør ikke-registrerede systemer relevante for virksomheder med særlige integrationer, specialflows eller egne platforme, hvor fleksibilitet vægter højt.
Der er altså et tydeligt bytteforhold:
Et registreret system giver mindre kontrol over systemarkitektur, men mindre juridisk usikkerhed. Et ikke-registreret system kan give mere frihed, men kræver mere dokumentation, mere intern disciplin og ofte mere hjælp fra rådgivere.
Erhvervsstyrelsen offentliggjorde først en fortegnelse med 53 registrerede standard bogføringssystemer, og antallet voksede senere til 85. Det viser, at markedet modnes, og at virksomheder i stigende grad kan vælge lovforberedte standardløsninger frem for at bygge selv.
Hvordan vurderer du e-faktura og automatisering i praksis?
Du bør teste arbejdsgangen ende til ende. E-faktura er værdifuld, fordi den kan gå direkte ind i kundens bogføringssystem og fjerne e-mail, scanning og manuel indtastning.
Trin 1 er at kortlægge din nuværende fakturaflow. Hvor mange fakturaer sendes som PDF, hvor mange tastes manuelt, og hvor opstår fejl? Uden det overblik er det svært at vurdere effekten af automatisering.
Trin 2 er at prøve et konkret scenarie. Opret en faktura, send den, modtag den i et testmiljø og se, hvad der sker med felter, moms, betalingsbetingelser og kontering. Mange systemer lover automatisering, men kræver stadig manuel håndtering ved afvigelser.
Trin 3 er at måle undtagelserne. Hvis 90 procent går automatisk igennem, men 10 procent skaber stop i hverdagen, er det ofte de 10 procent, der bestemmer den reelle værdi.
Erhvervsstyrelsen peger på, at registrerede systemer bruges af omkring 350.000 virksomheder, og at fuld udbredelse af e-faktura i Danmark kan give besparelser på op til 9 mia. kr. årligt på samfundsniveau. Det siger ikke alt om dit valg, men det siger meget om retningen: mindre manuelt arbejde, færre fejl og hurtigere bogføring.
Hvordan sikrer du korrekt opbevaring af bilag og backup?
Korrekt opbevaring kræver mere end et arkiv. Bilag og registreringer skal gemmes i 5 år, være tilgængelige og være beskyttet med passende it-sikkerhed og automatisk backup.
Trin 1 er at afgøre, hvor bilag opstår. Kommer de fra e-faktura, mobilfotos, mail eller leverandørportaler? Hvis inputkanalerne er spredte, skal systemet kunne samle dem uden at miste sporbarhed.
Trin 2 er at kontrollere koblingen mellem bilag og postering. En PDF i sig selv er ikke nok. Bilaget skal kunne genfindes hurtigt og knyttes til den konkrete transaktion, hvis banken, revisoren eller en myndighed spørger.
Trin 3 er at teste adgang og eksport. Hvad sker der, hvis du skifter udbyder, bliver låst ude eller skal fremvise dokumentation flere år senere? Det spørgsmål bliver ofte glemt, men det er centralt for reel datasikkerhed.
Mange overvurderer værdien af manuelle mappestrukturer. De kan fungere i starten, men skalerer dårligt, når antal bilag, medarbejdere og kontrolpunkter vokser.
Kan en budgetapp erstatte en regnskabsapp?
Nej. My Money App og lignende privatøkonomi-apps kan være stærke til husholdningsbudget og forbrugsoverblik, men de erstatter ikke en regnskabsapp, der skal håndtere bogføring, bilag, moms og dokumentation for en virksomhed.
Det er en vigtig skelnen, fordi mange søger bredt efter “økonomi app” og ender med at sammenligne produkter, der løser helt forskellige problemer. En budgetapp er typisk lavet til privatpersoner og familier, hvor målet er overblik over kontoposteringer, faste udgifter og budgetvaner. En regnskabsapp til virksomheder skal derimod understøtte lovkrav, transaktionsspor, bilagsopbevaring og ofte samarbejde med bogholder eller revisor.
My Money App beskriver sig selv som en budgetapp til privatøkonomi og oplyser, at den ikke er bygget som tung økonomiplatform til virksomhed, regnskab eller investering. Netop den type tydelig afgrænsning er sund, fordi den hjælper brugeren med at vælge værktøj efter opgave og ikke efter generelle ord som “økonomi”.
“My Money App giver grafisk overblik på under fem minutter, men det er noget andet end løbende bogføring for en virksomhed.”
Hvilke fejl begår virksomheder oftest, når de vælger regnskabsapp?
Den mest almindelige fejl er at forveksle kategorier: My Money App er til privatøkonomi, mens en virksomheds regnskabsapp skal kunne dokumentere posteringer, bilag og opbevaring efter bogføringsloven.
Den næste fejl er at købe efter pris alene. Et system kan virke billigt, men blive dyrt, hvis bogholderiet bruger ekstra tid på rettelser, dobbeltindtastning og jagt på bilag. En tredje fejl er at tro, at PDF-faktura på mail er det samme som e-faktura. Det er det ikke.
De mest typiske fejl ser sådan ud:
- Pris først: Lovkrav og arbejdsgange vurderes for sent.
- Ansvar glemmes: Ingen afklarer, om systemet er registreret, eller hvem der bærer compliance-risikoen.
- Automatisering overvurderes: “Automatisk” dækker kun standardtilfælde, mens afvigelser stadig er manuelle.
- Exit overses: Dataeksport, historik og bilagsadgang ved skift bliver ikke testet.
En god tommelfingerregel er enkel: Hvis udbyderen ikke kan forklare registrering, e-faktura, opbevaring og eksport klart, bør du være varsom.
Hvornår giver det mening at skifte regnskabsapp?
Det giver mening at skifte, når systemet bremser bogføringen, svækker dokumentationen eller gør e-faktura og bilag unødigt manuelle. Et skift er også relevant, når virksomheden krydser lovmæssige eller driftsmæssige tærskler.
Mange udskyder skiftet for længe, fordi dataflytning virker besværlig. Det er forståeligt, men passivitet har også en pris. Hvis systemet ikke understøtter den måde, virksomheden faktisk arbejder på, vokser omkostningen måned for måned i form af fejl, forsinkelser og usikkerhed.
Hold især øje med disse signaler:
- Vækst: Flere fakturaer, flere bilag og flere brugere skaber flaskehalse.
- Kontrolbehov: Banken, revisoren eller ejeren efterspørger bedre dokumentation.
- Lovtryk: Krav om digital bogføring, e-faktura eller standardiseret dokumentation bliver mere relevante.
- Manuelt slid: Medarbejdere bruger for meget tid på at rette, scanne og genindtaste.
Hvis to eller flere af de punkter er blevet hverdag, er et skift sjældent bare et it-projekt. Det er et driftsgreb, der kan reducere risiko og give bedre økonomisk styring.